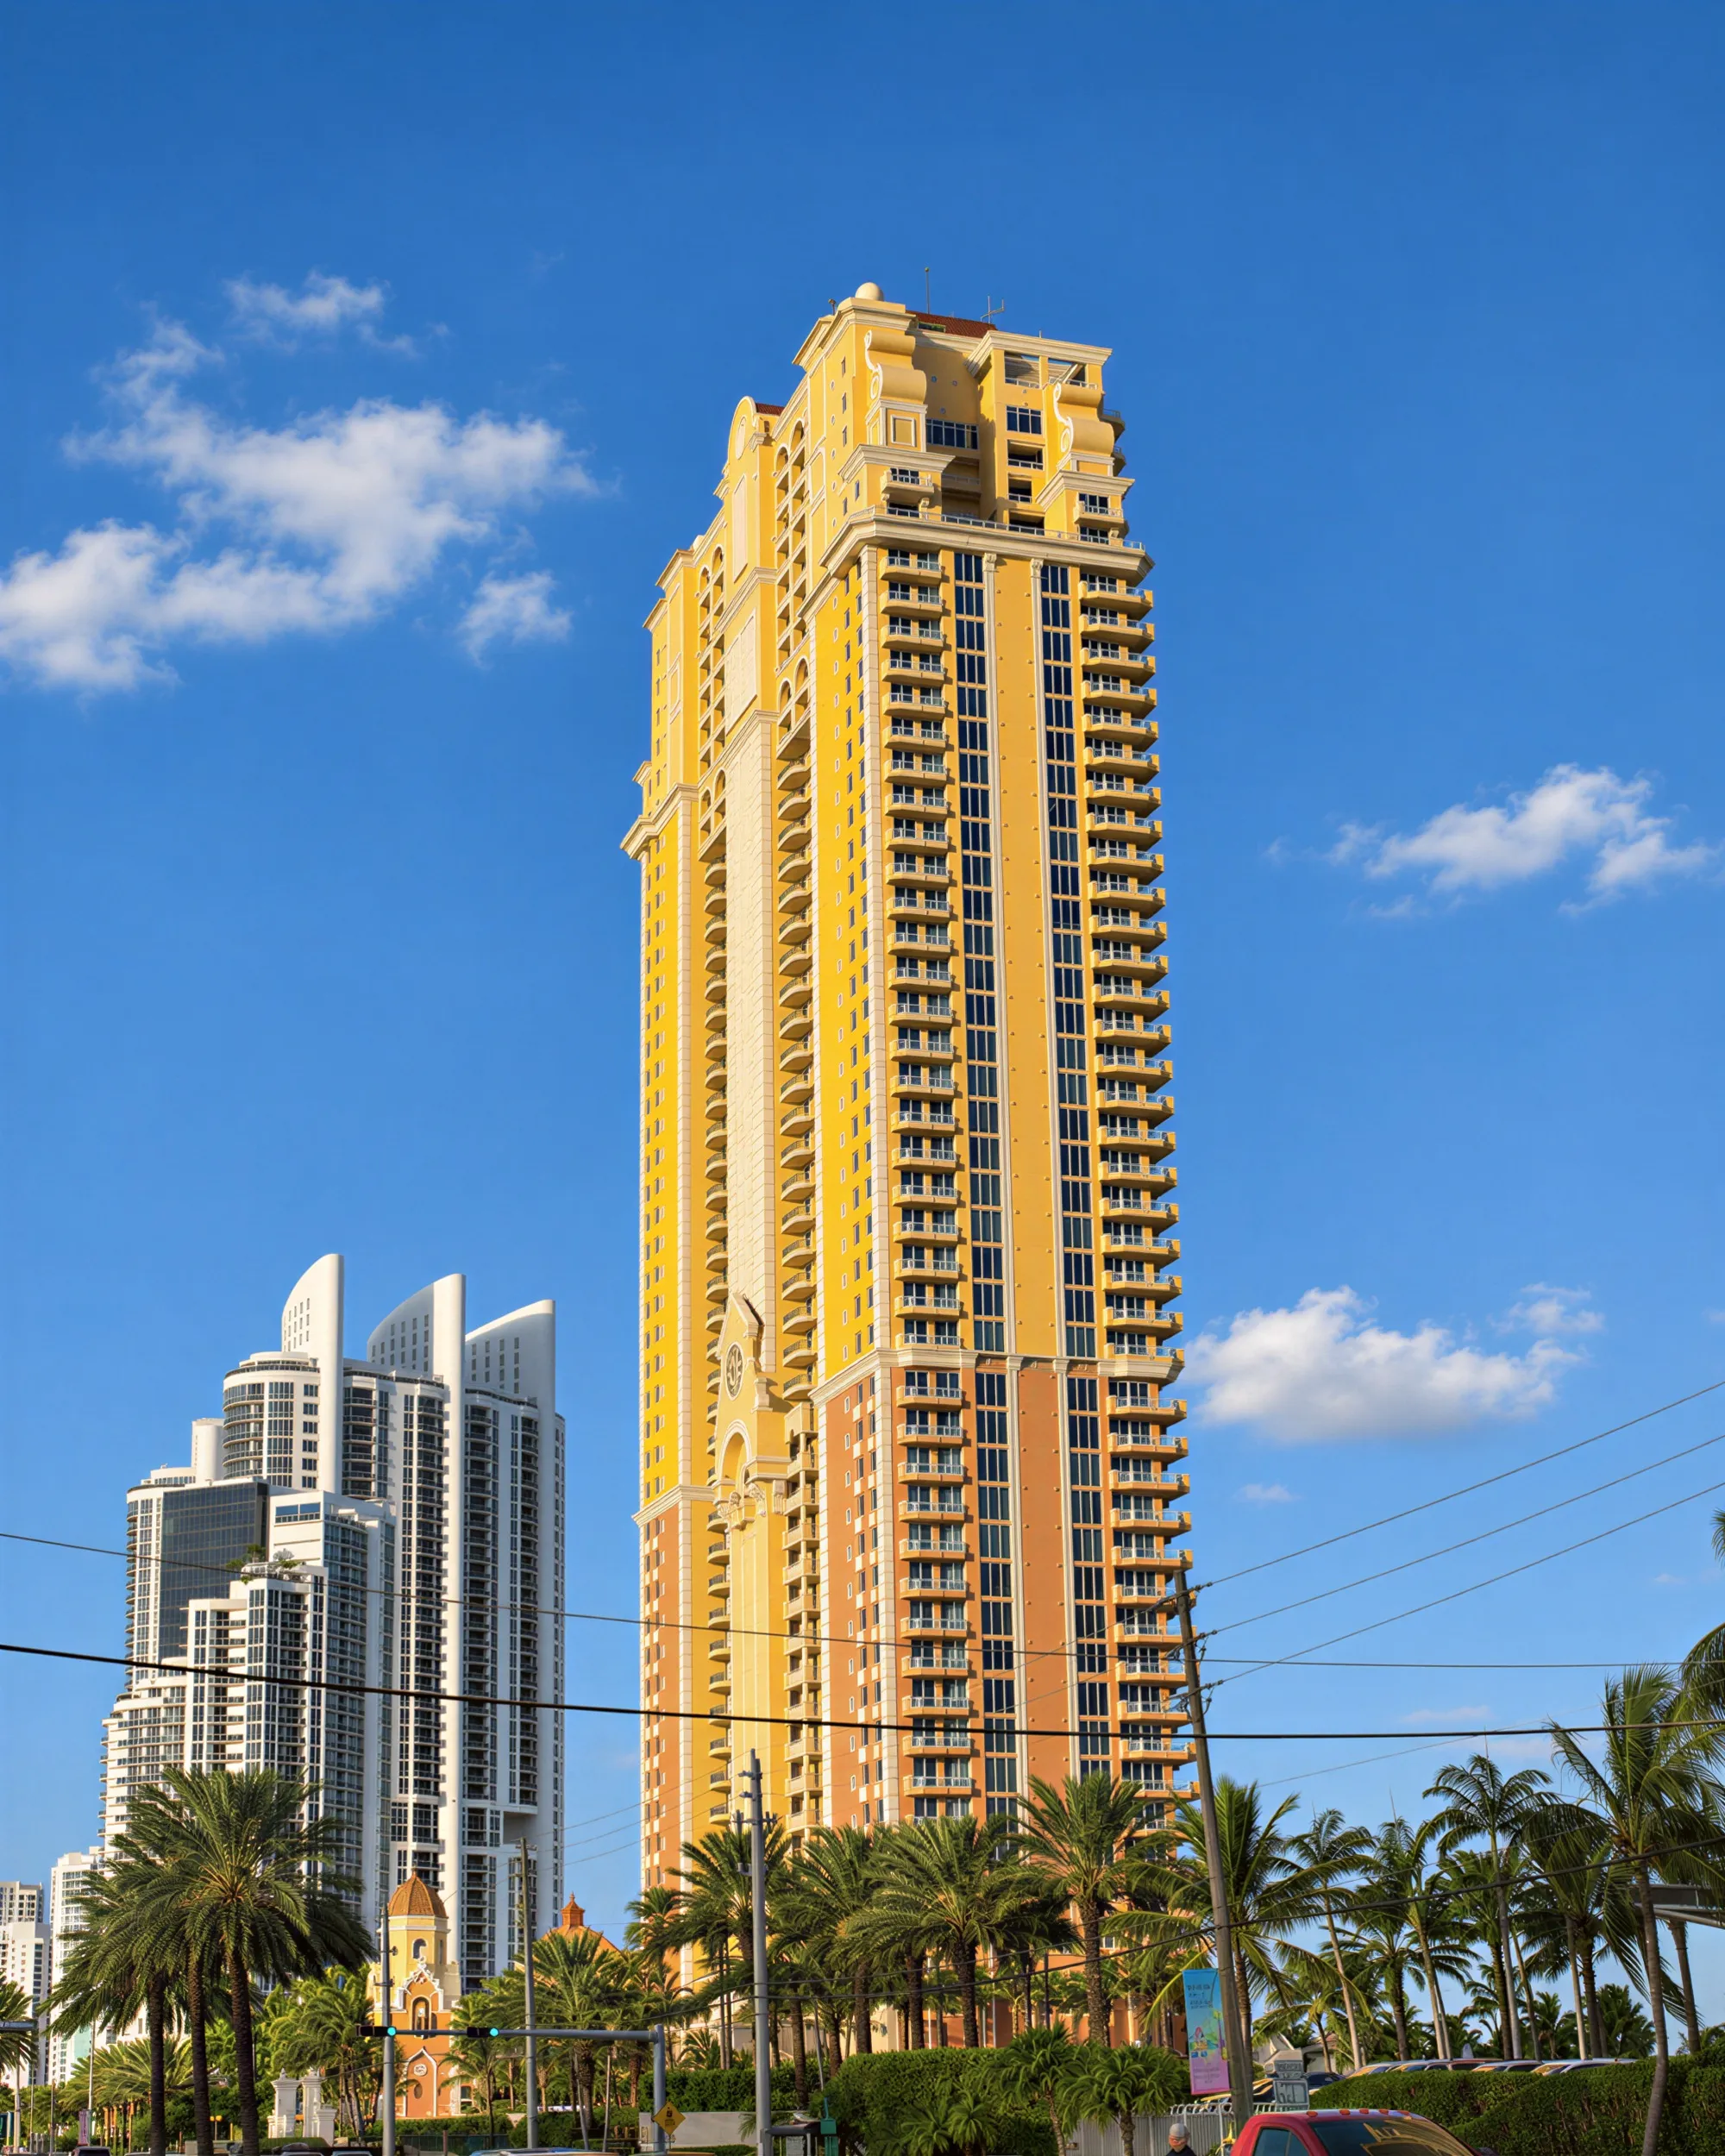
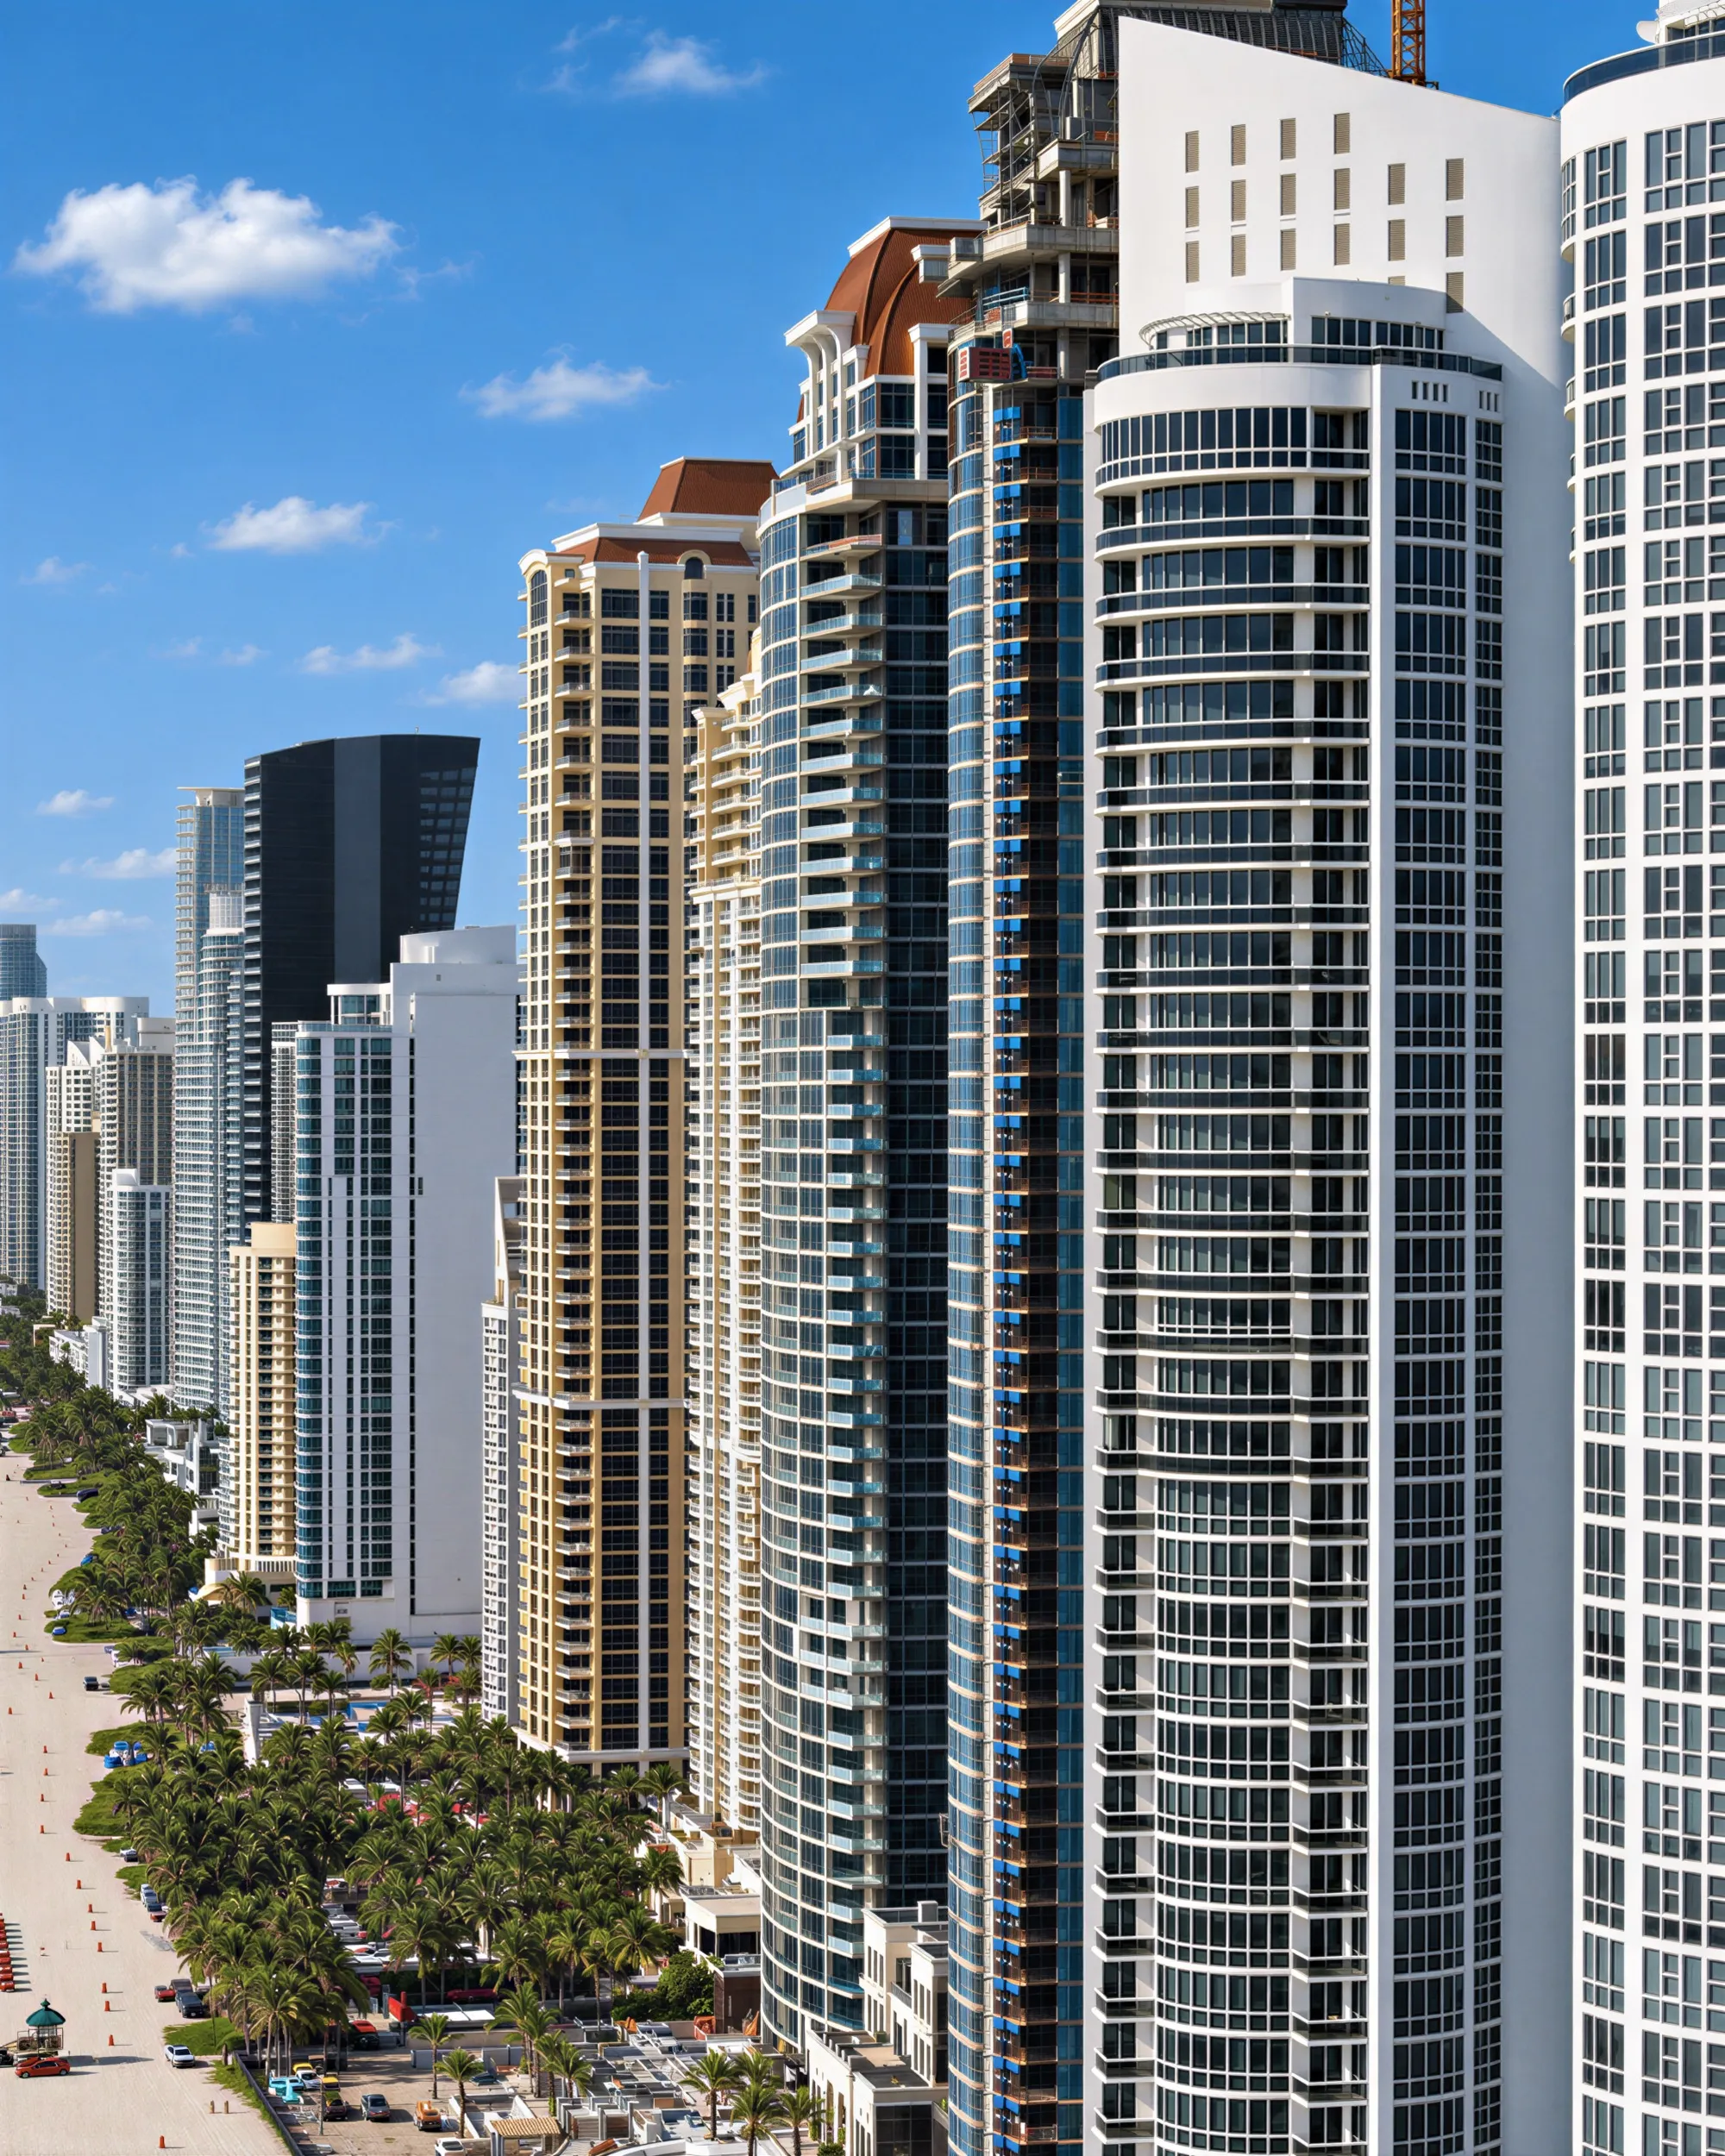
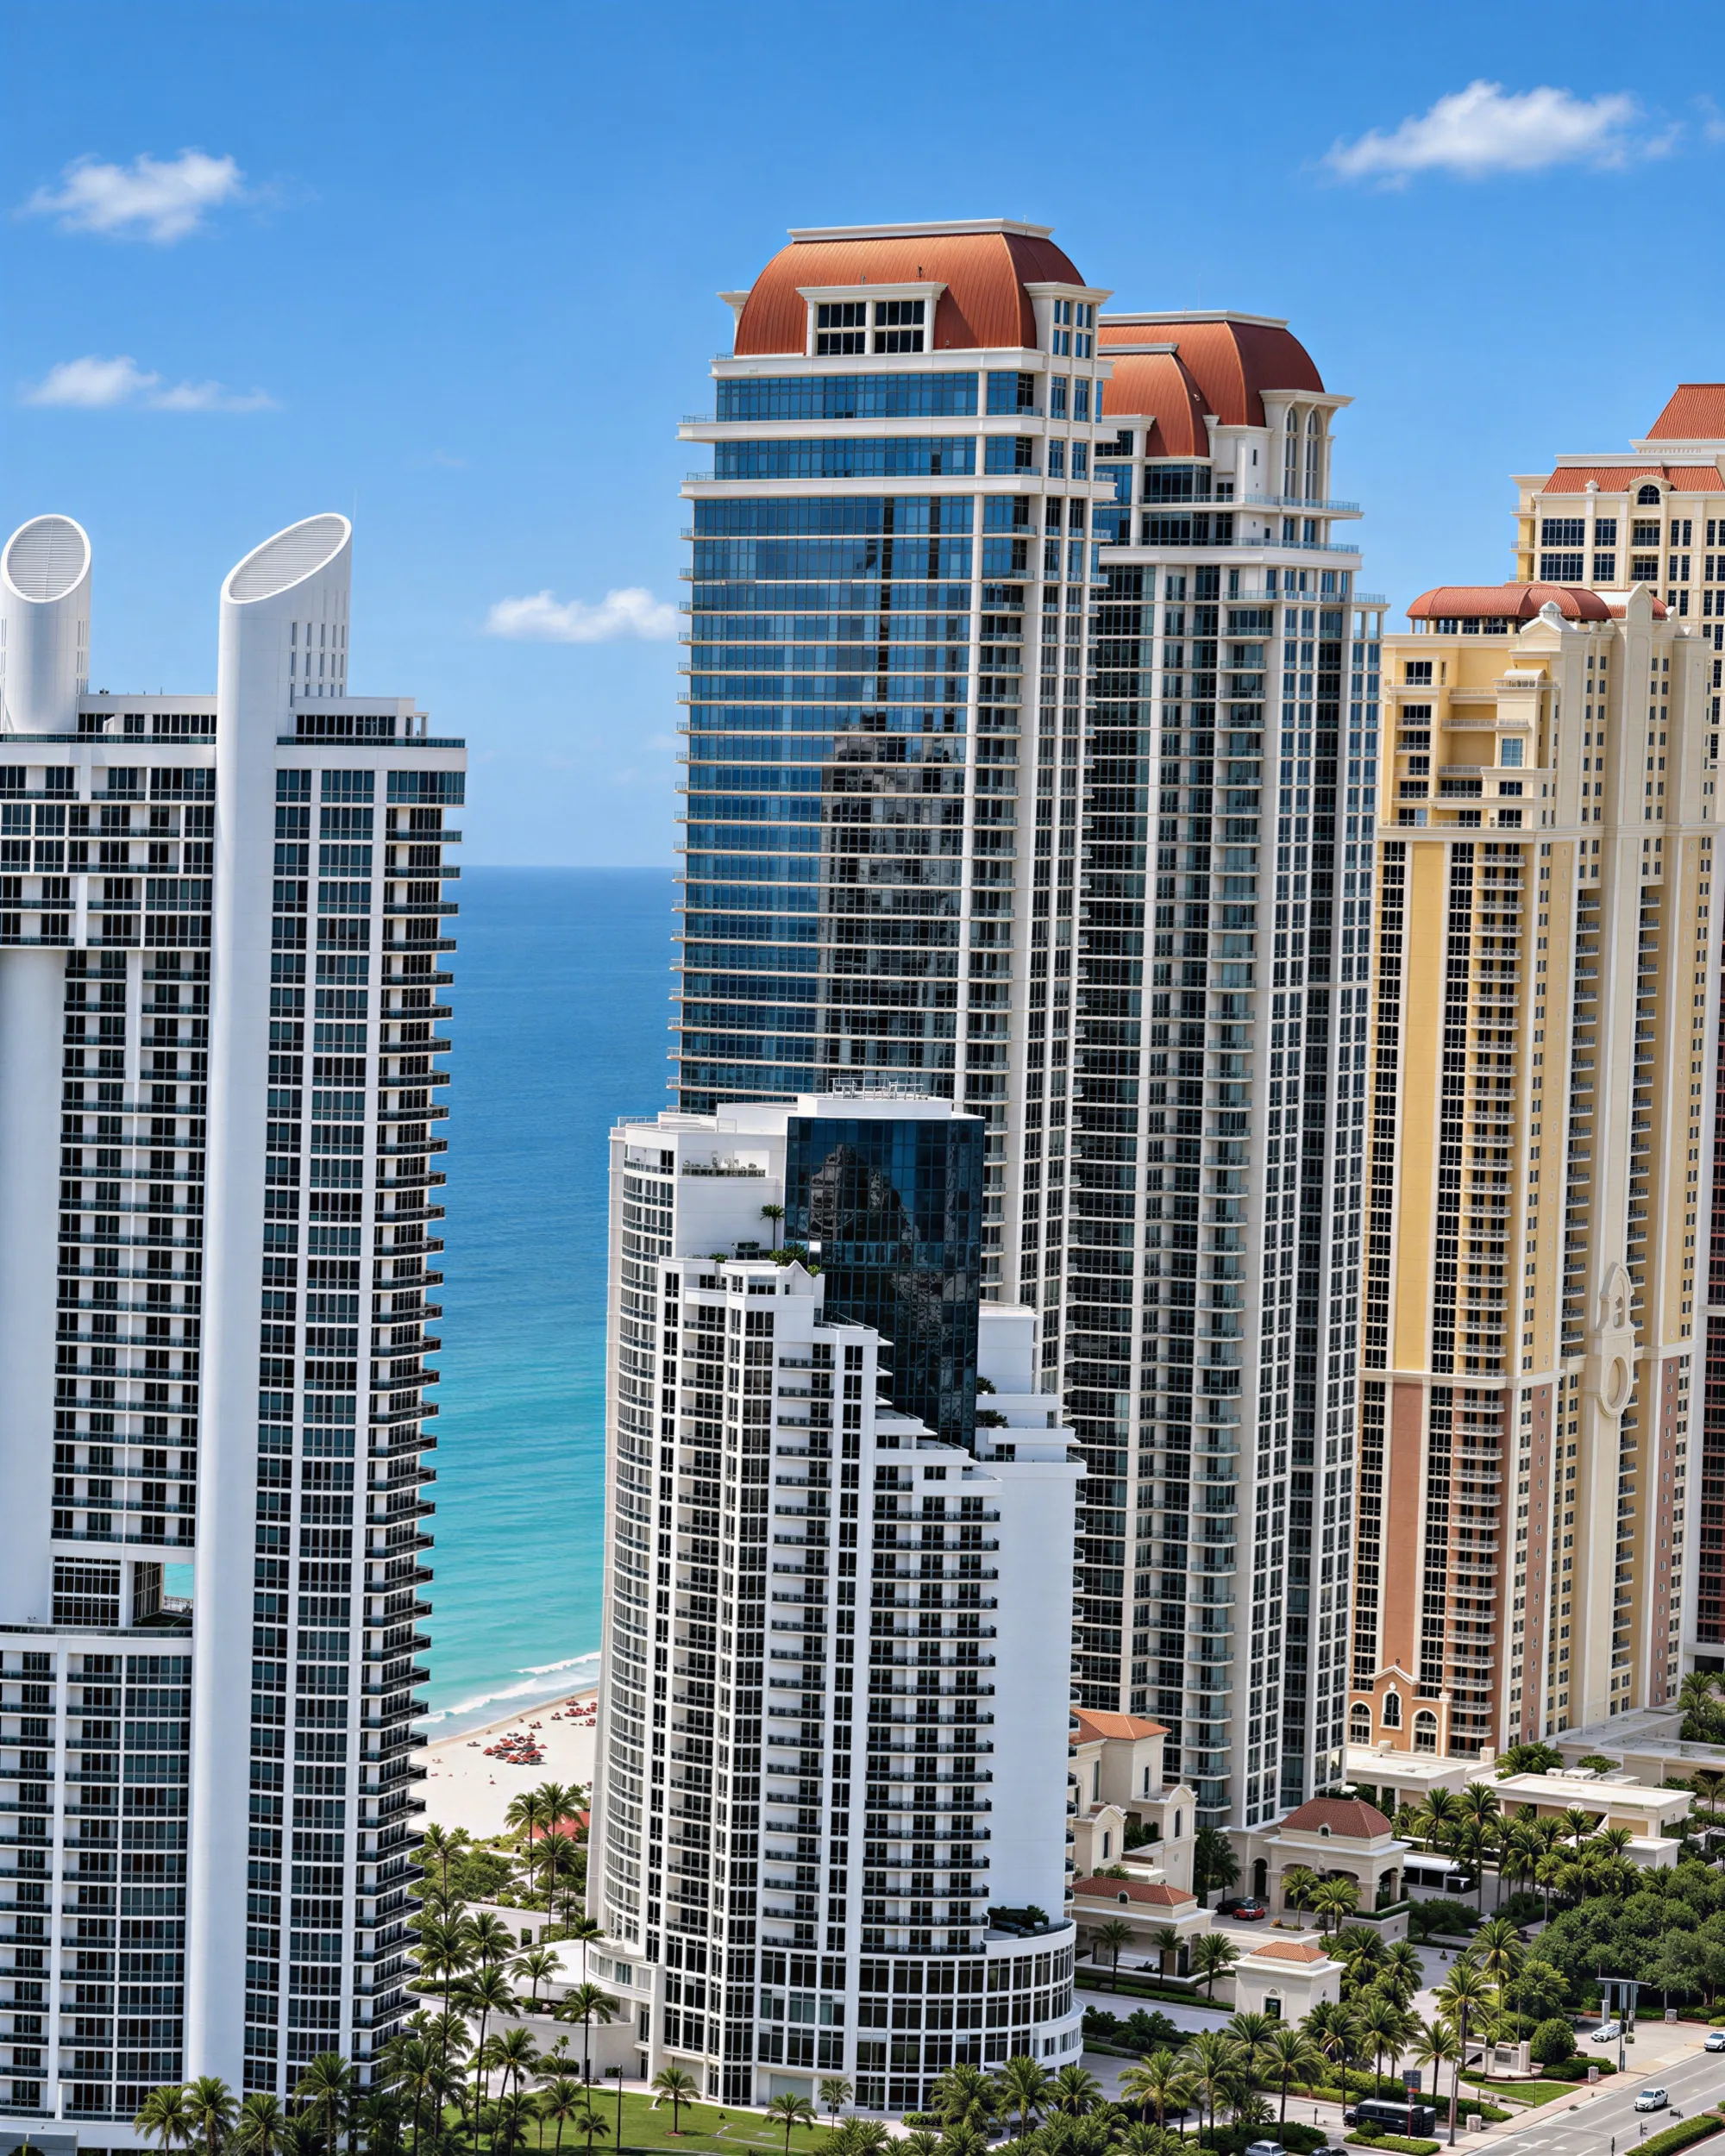
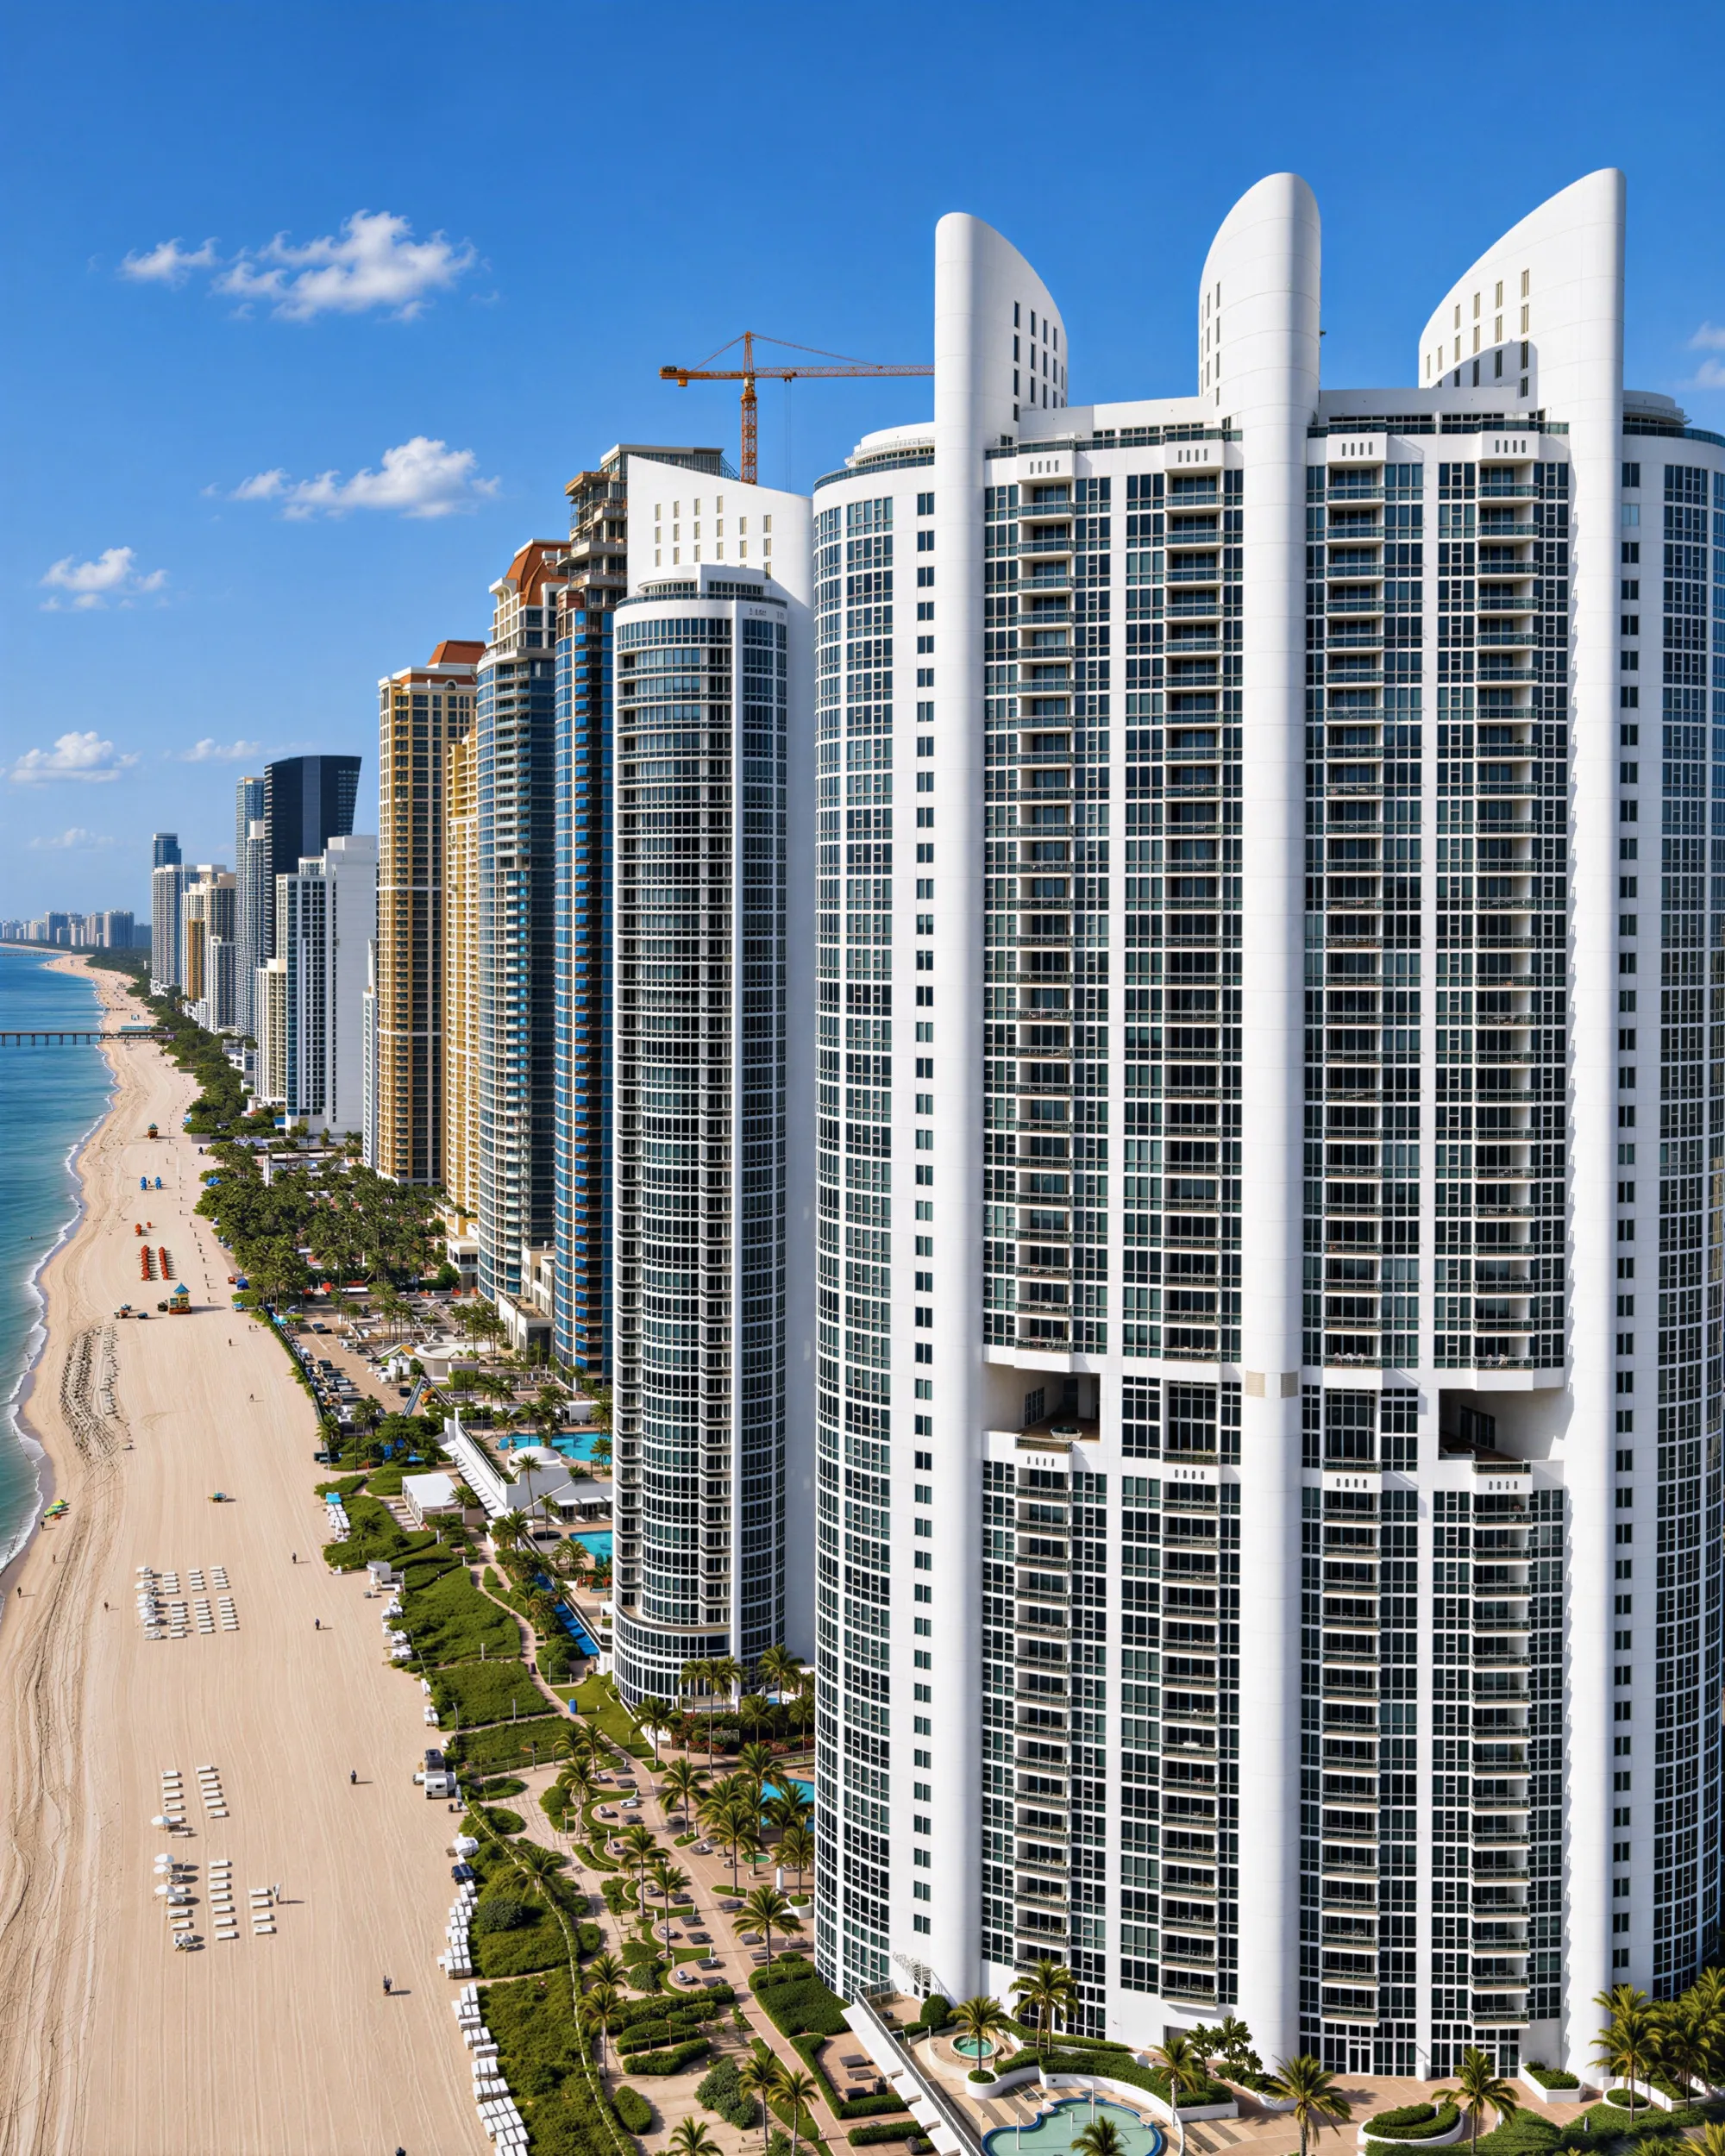
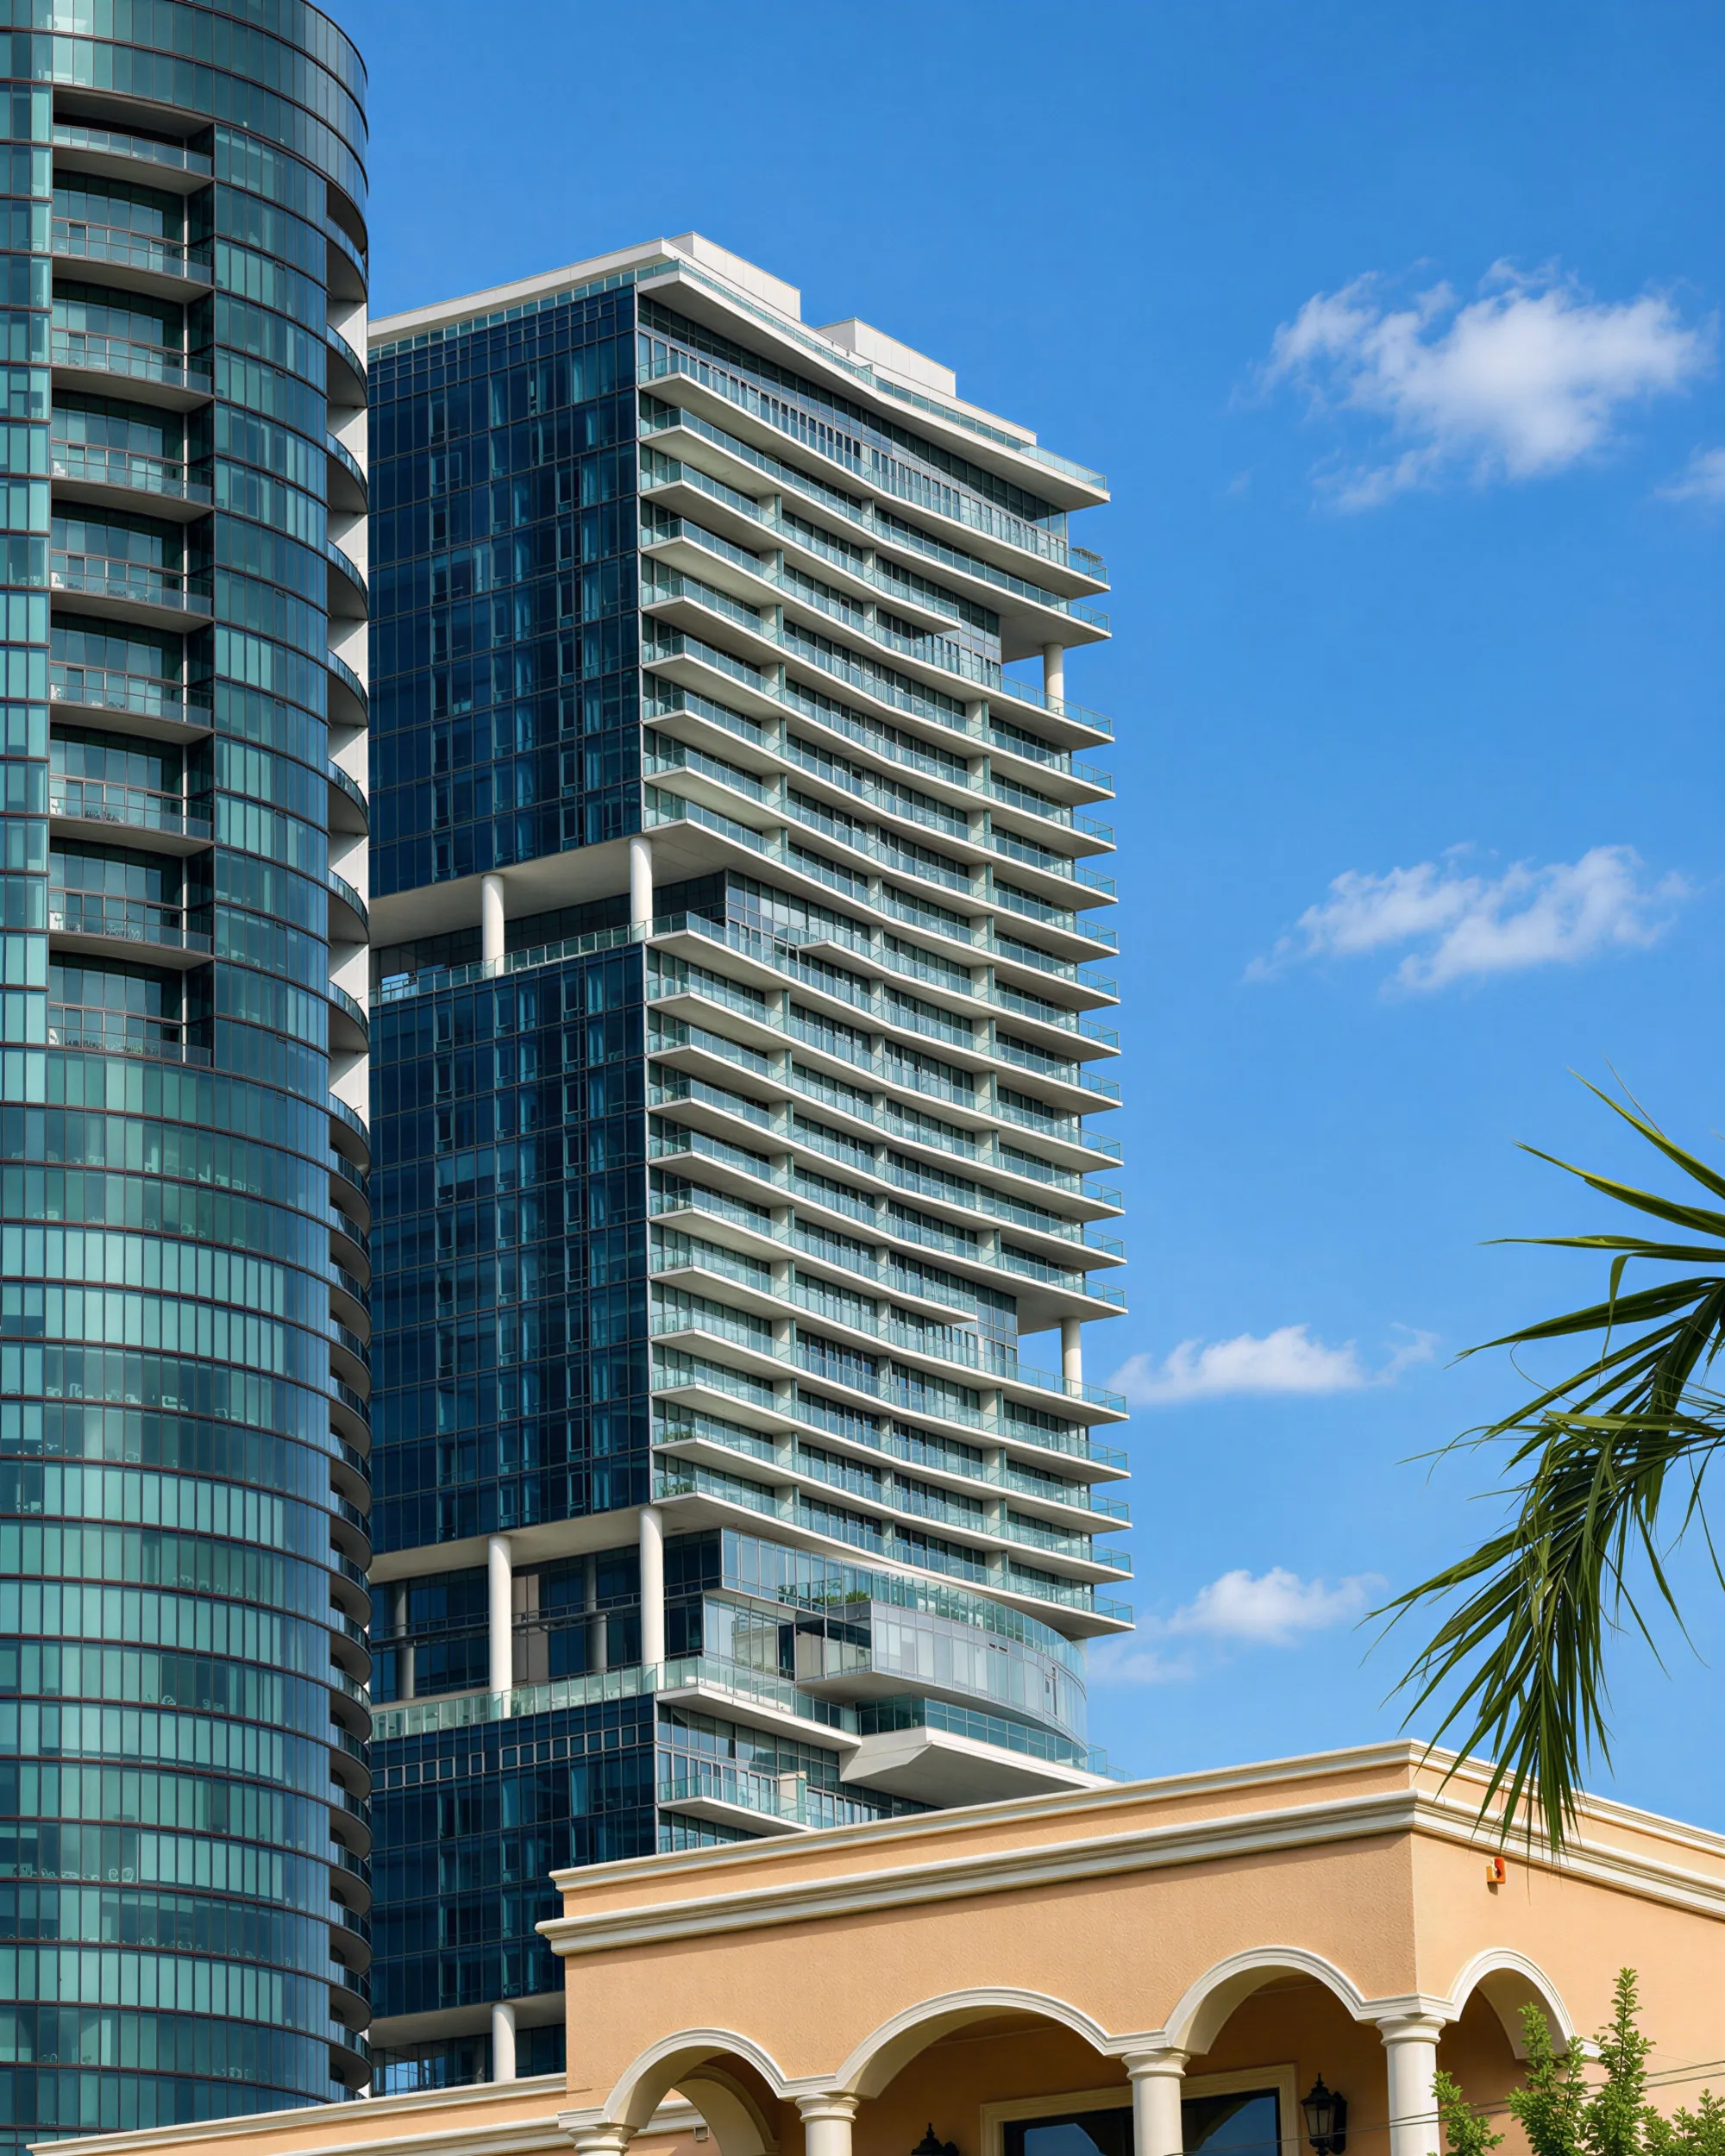
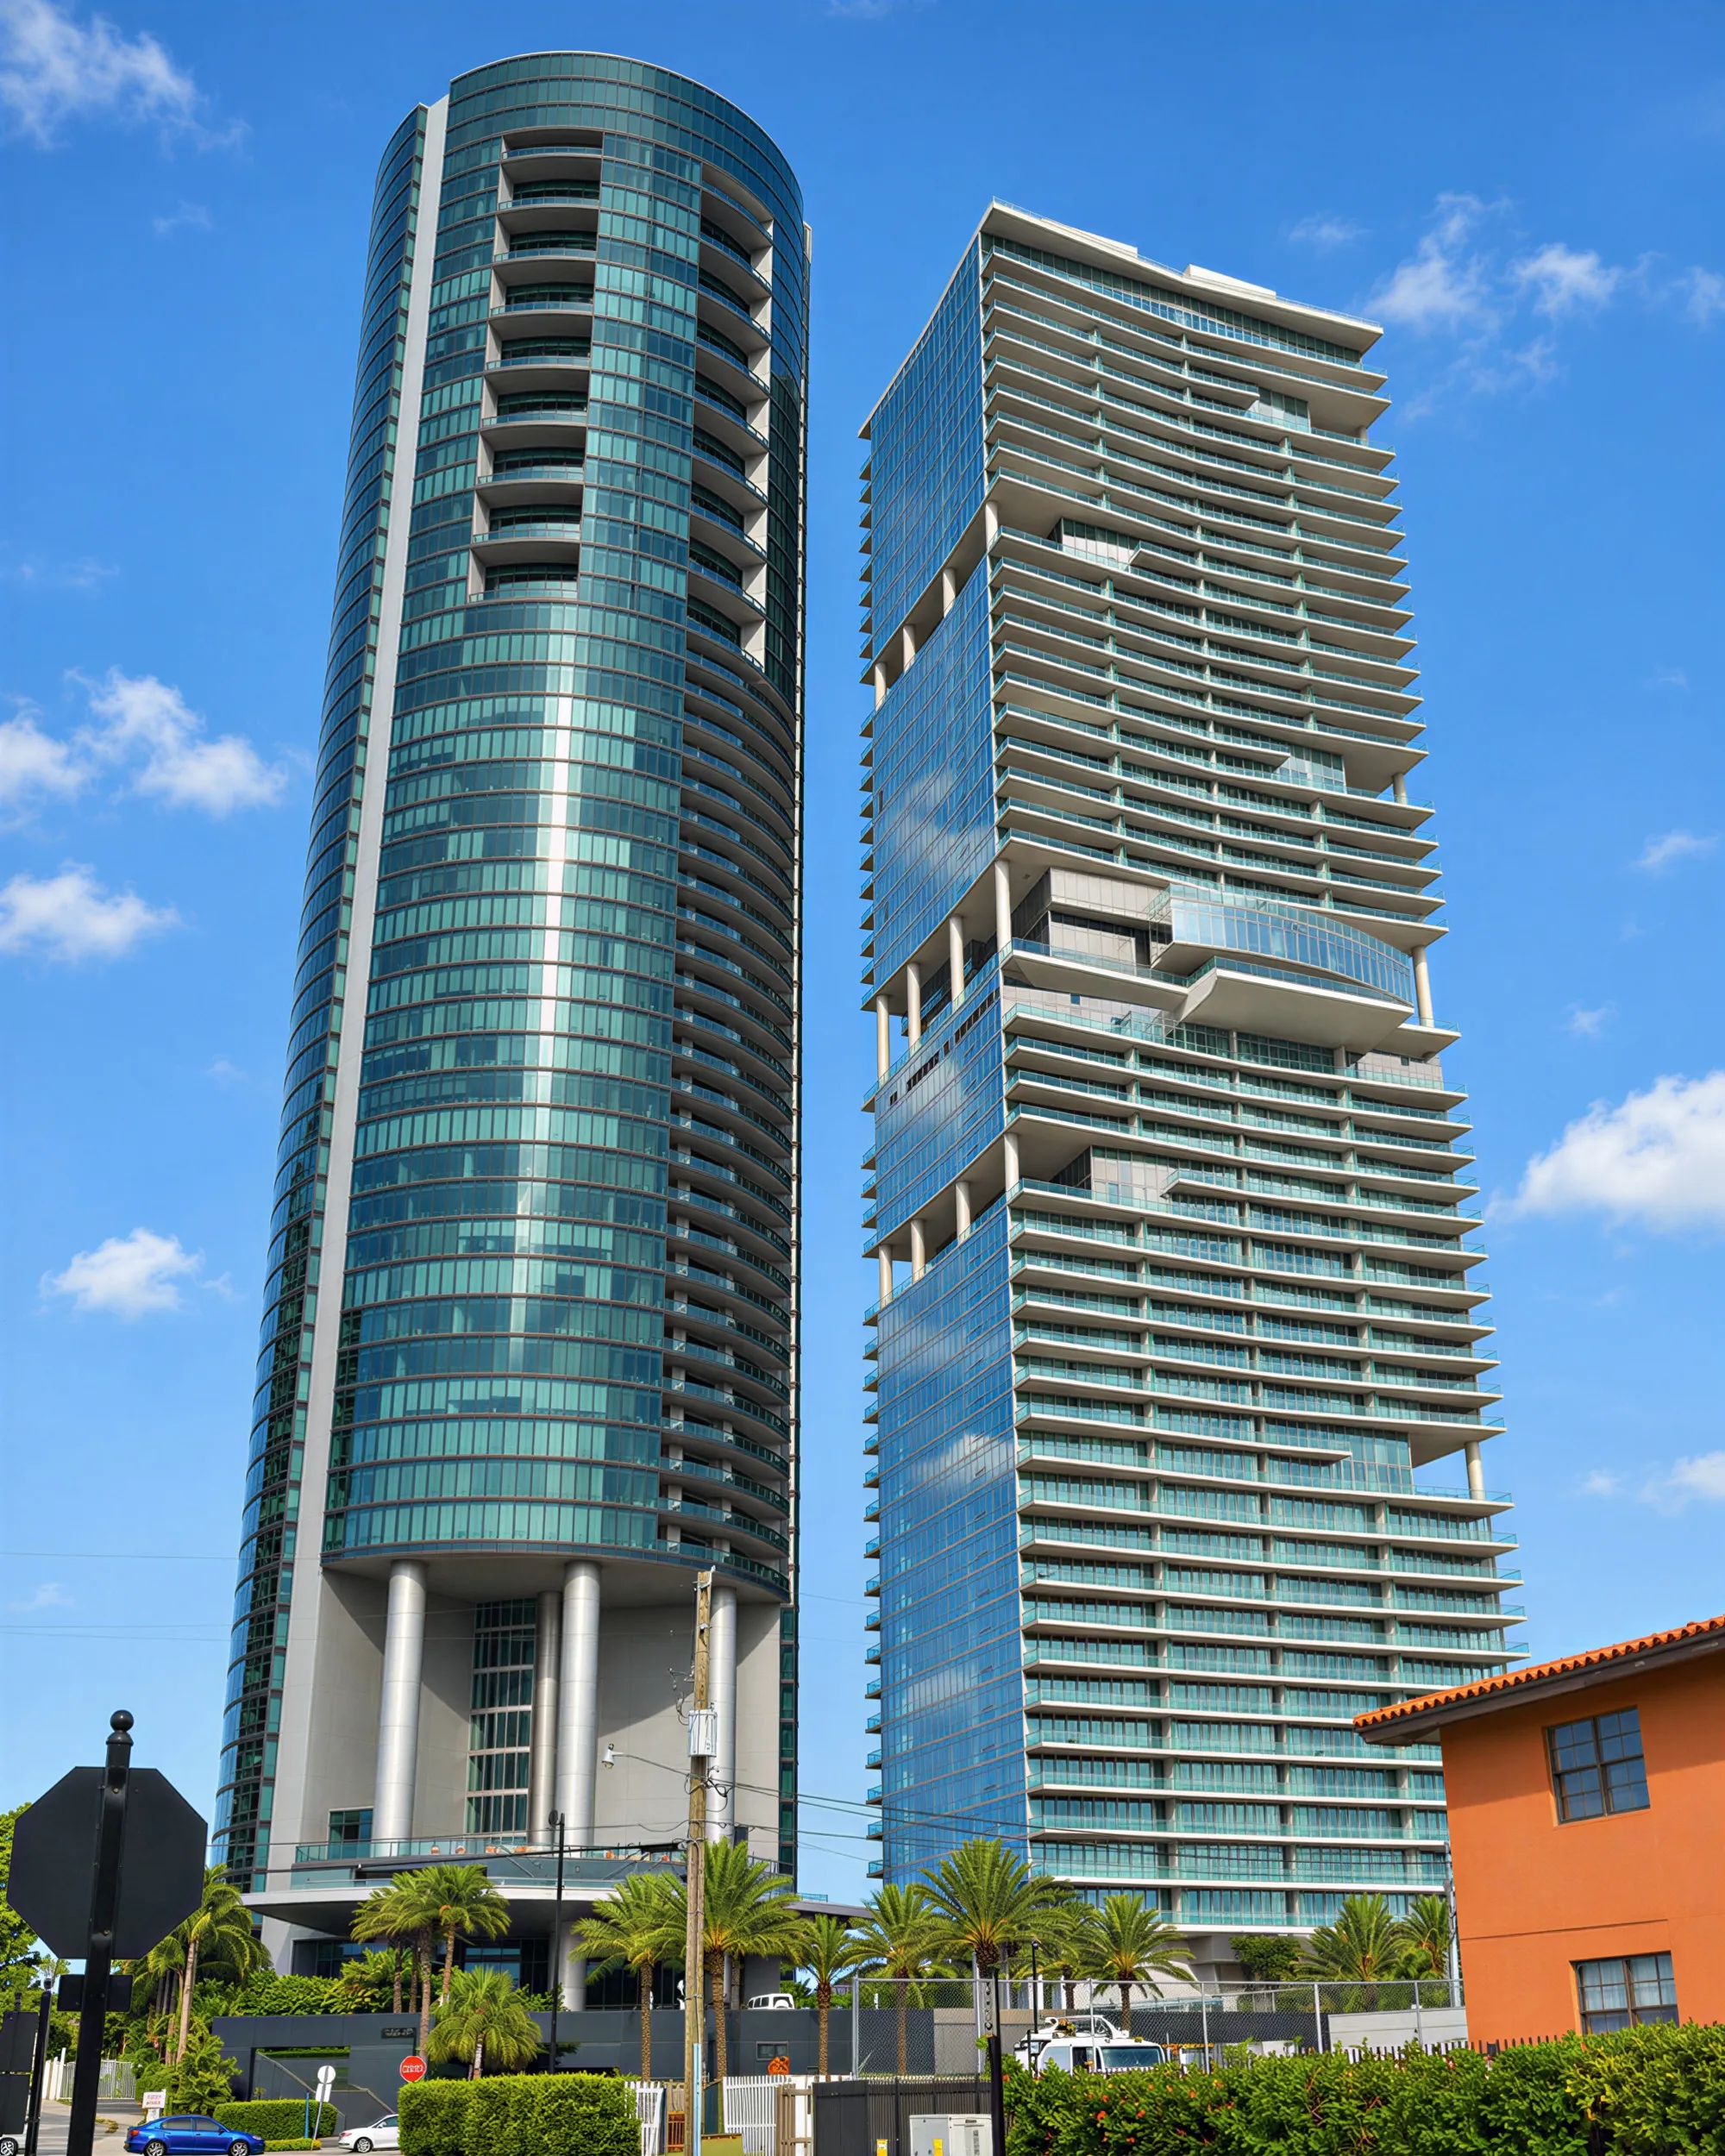
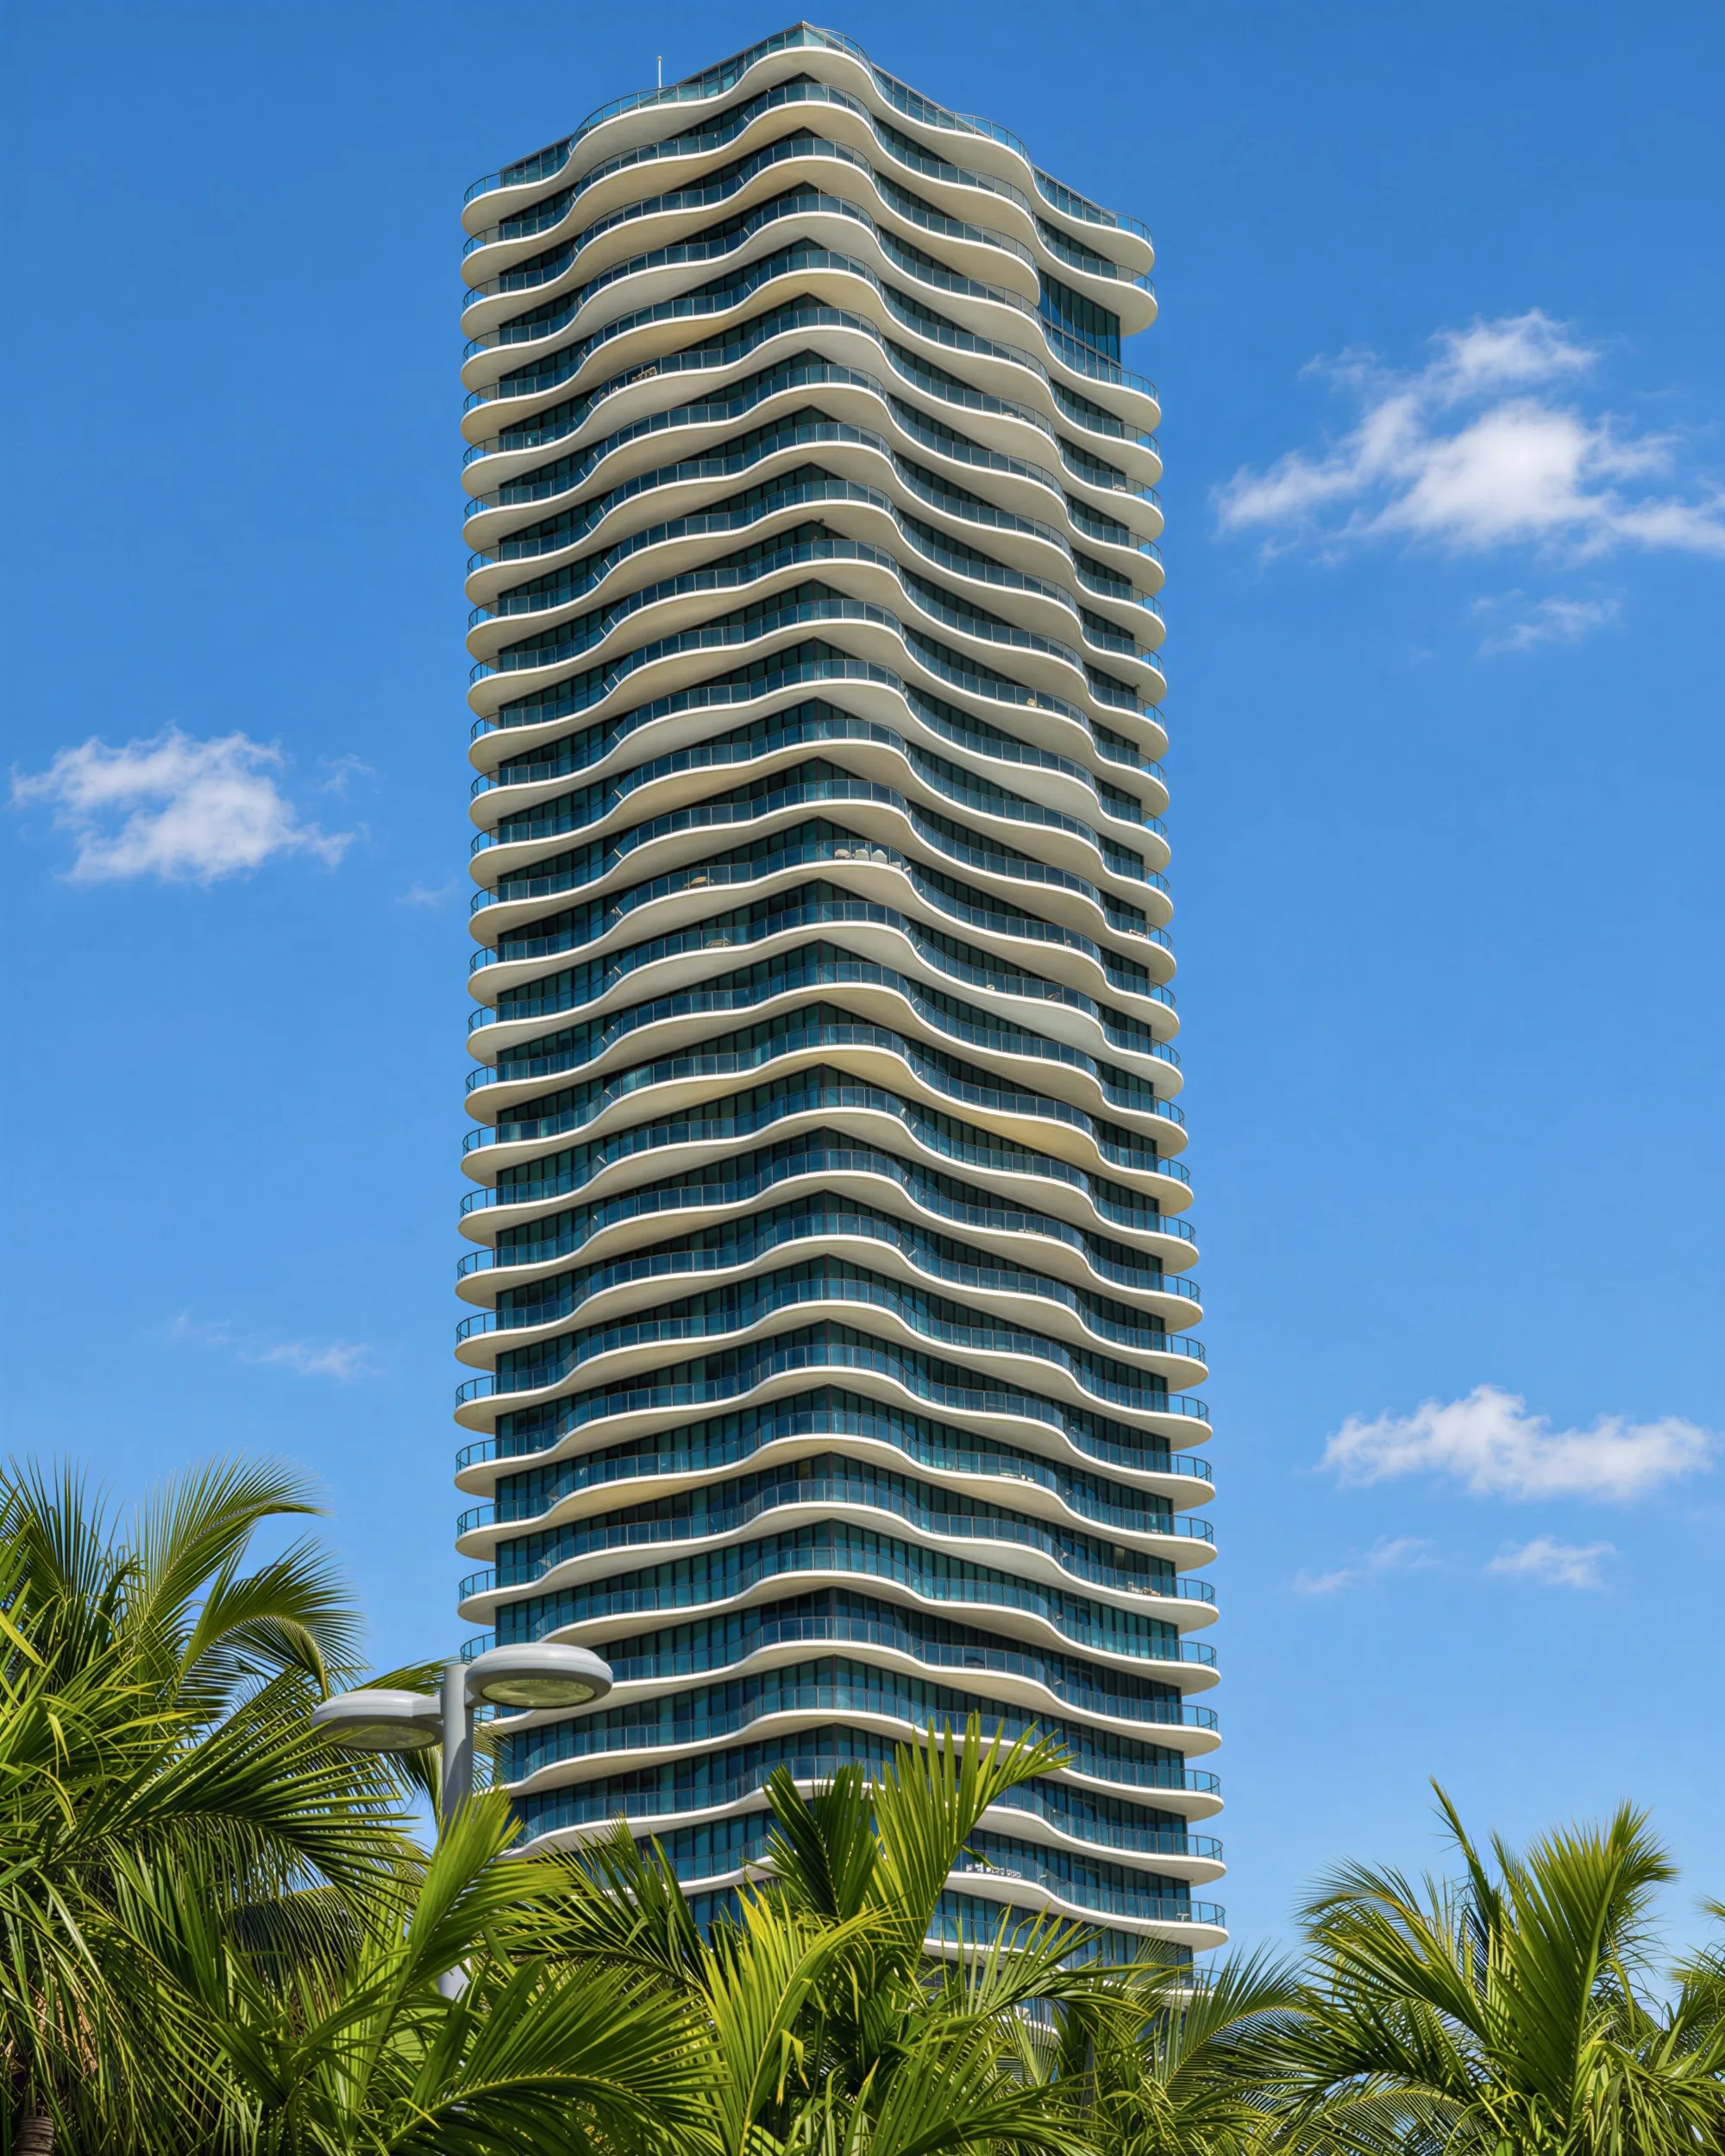
Na camada nacional da FEMA (National Flood Hazard Layer), o centro do lote sul fica fora da área de inundação de 1% ao ano, a de alto risco, nos dois mapas. Como a torre ainda não está mapeada, essas leituras no centro do lote não definem a zona do futuro prédio. Nos mapas em vigor desde 11 de setembro de 2009, ele está na Zona X não sombreada, de risco mínimo. Rumo à praia, o terreno entra na Zona VE, onde batem as ondas de tempestade e valem as regras de construção mais rígidas, com cotas de inundação de referência de 3,7 a 4,6 m (12 a 15 pés).
A cota de inundação de referência (base flood elevation) é a altura que a água deve alcançar numa cheia com 1% de chance em qualquer ano, medida a partir do nível de referência do mapa (NGVD29, nos mapas atuais). Nunca é a profundidade da água sobre o terreno.
Os mapas revisados, que entram em vigor em 19 de fevereiro de 2027, levam o centro do lote para a Zona X sombreada, com 0,2% de chance de inundação por ano. O lado da praia segue na Zona VE, com cota de 3,7 m (12 pés) num referencial mais novo (NAVD88), que não se compara diretamente com as cotas atuais.
Entre os dois fica a Zona AO, de inundação rasa, em que o número da FEMA é a profundidade esperada da água: aqui, 0,9 m (3 pés). A Zona VE começa a cerca de 50 m a leste do centro do lote, contra uns 60 m hoje, uns 10 m mais perto.
O endereço está na Zona B do mapa de planejamento do condado (Storm Surge Planning Zones). Toda Sunny Isles Beach e Golden Beach ficam nessa zona. A maré de tempestade, a água do mar que um furacão empurra para a terra, é um risco aqui a partir da categoria 2. As evacuações são ordenadas pela trajetória e pela maré prevista de cada tempestade, não apenas pela categoria.
Seguro contra inundação. O programa federal de seguro contra inundação (NFIP) cobre até US$ 250 mil por edifício residencial e US$ 100 mil de conteúdo. A apólice que uma associação de condomínio contrata para o edifício cobre no máximo US$ 250 mil por unidade, ou o custo de reposição do edifício, se for menor; aqui, o total depende de quantas unidades forem registradas. Em imóveis desses valores, a cobertura acima dos limites do NFIP vem do mercado privado.
Seguro contra vendaval. A Citizens, seguradora de último recurso mantida pelo estado da Flórida, não emite a apólice do proprietário de unidade quando a reposição do imóvel e do conteúdo, somados, custaria US$ 700 mil ou mais. Nos condados em que o regulador estadual constata concorrência insuficiente, o limite é de US$ 1 milhão. Conta esse custo de reposição, não o preço pago; o edifício é segurado à parte pela associação. Um corretor de seguros pode dizer se uma unidade se enquadra.
 The
 The
 Turnberry