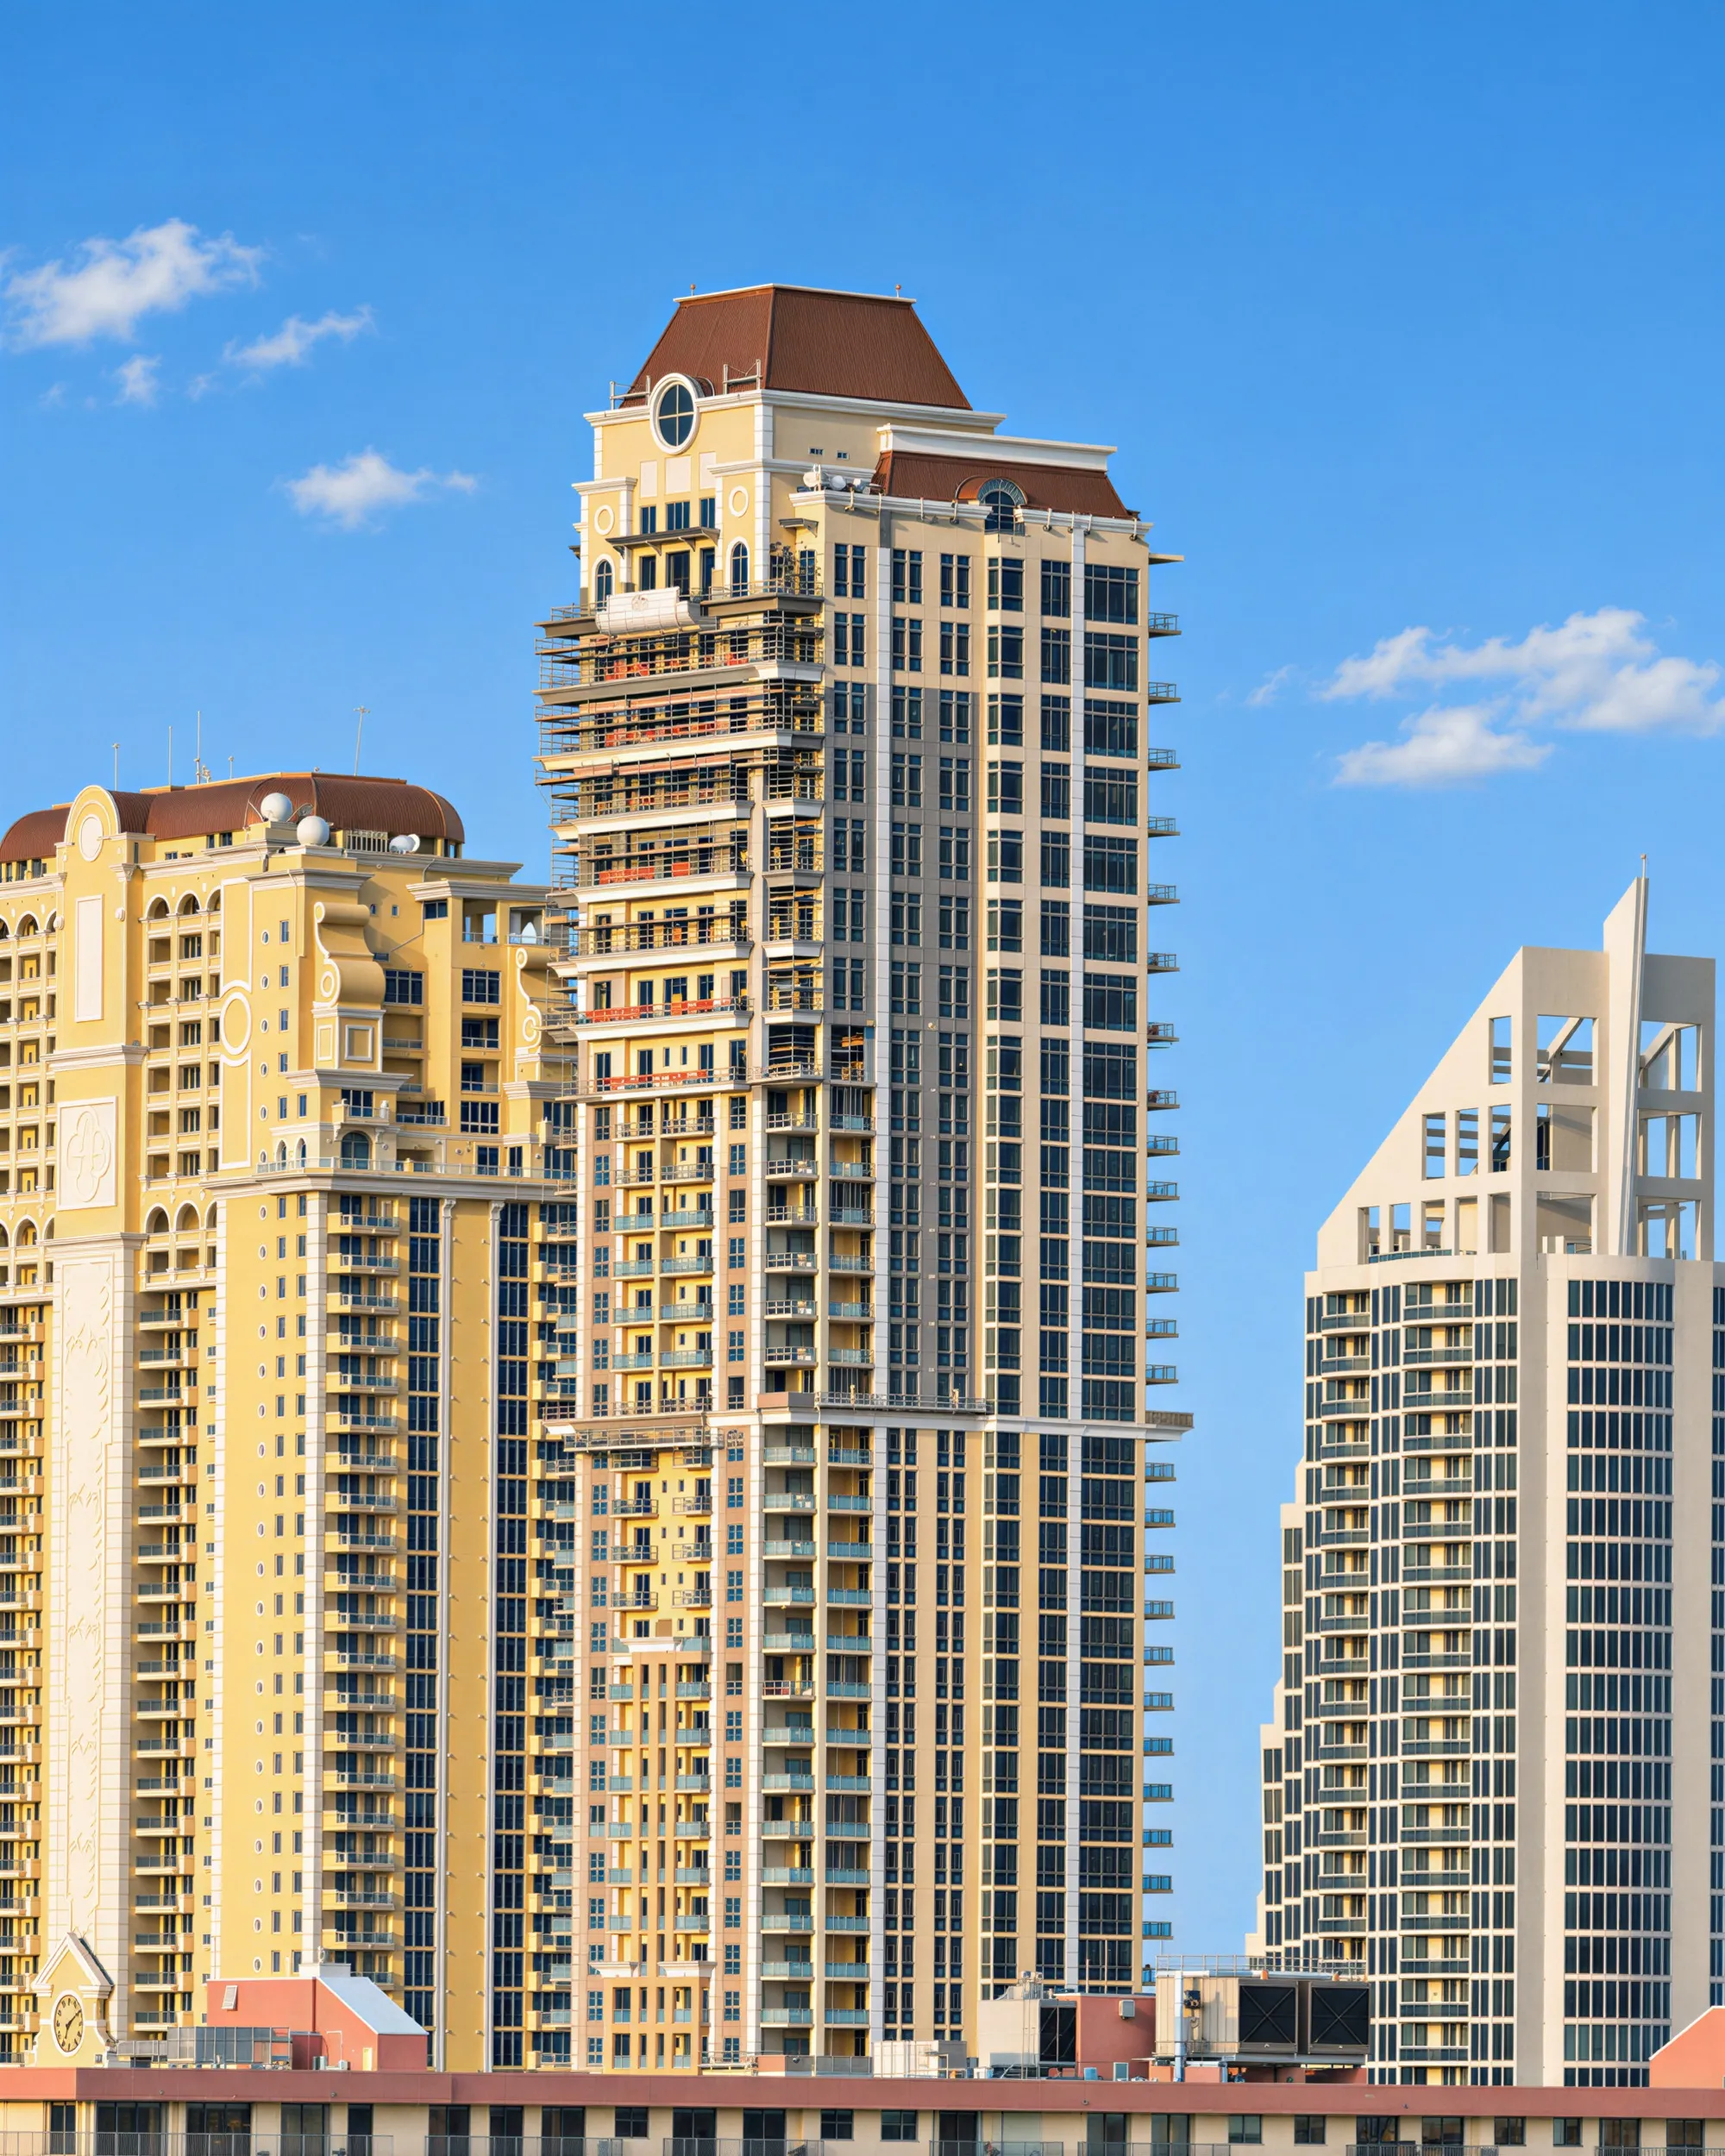
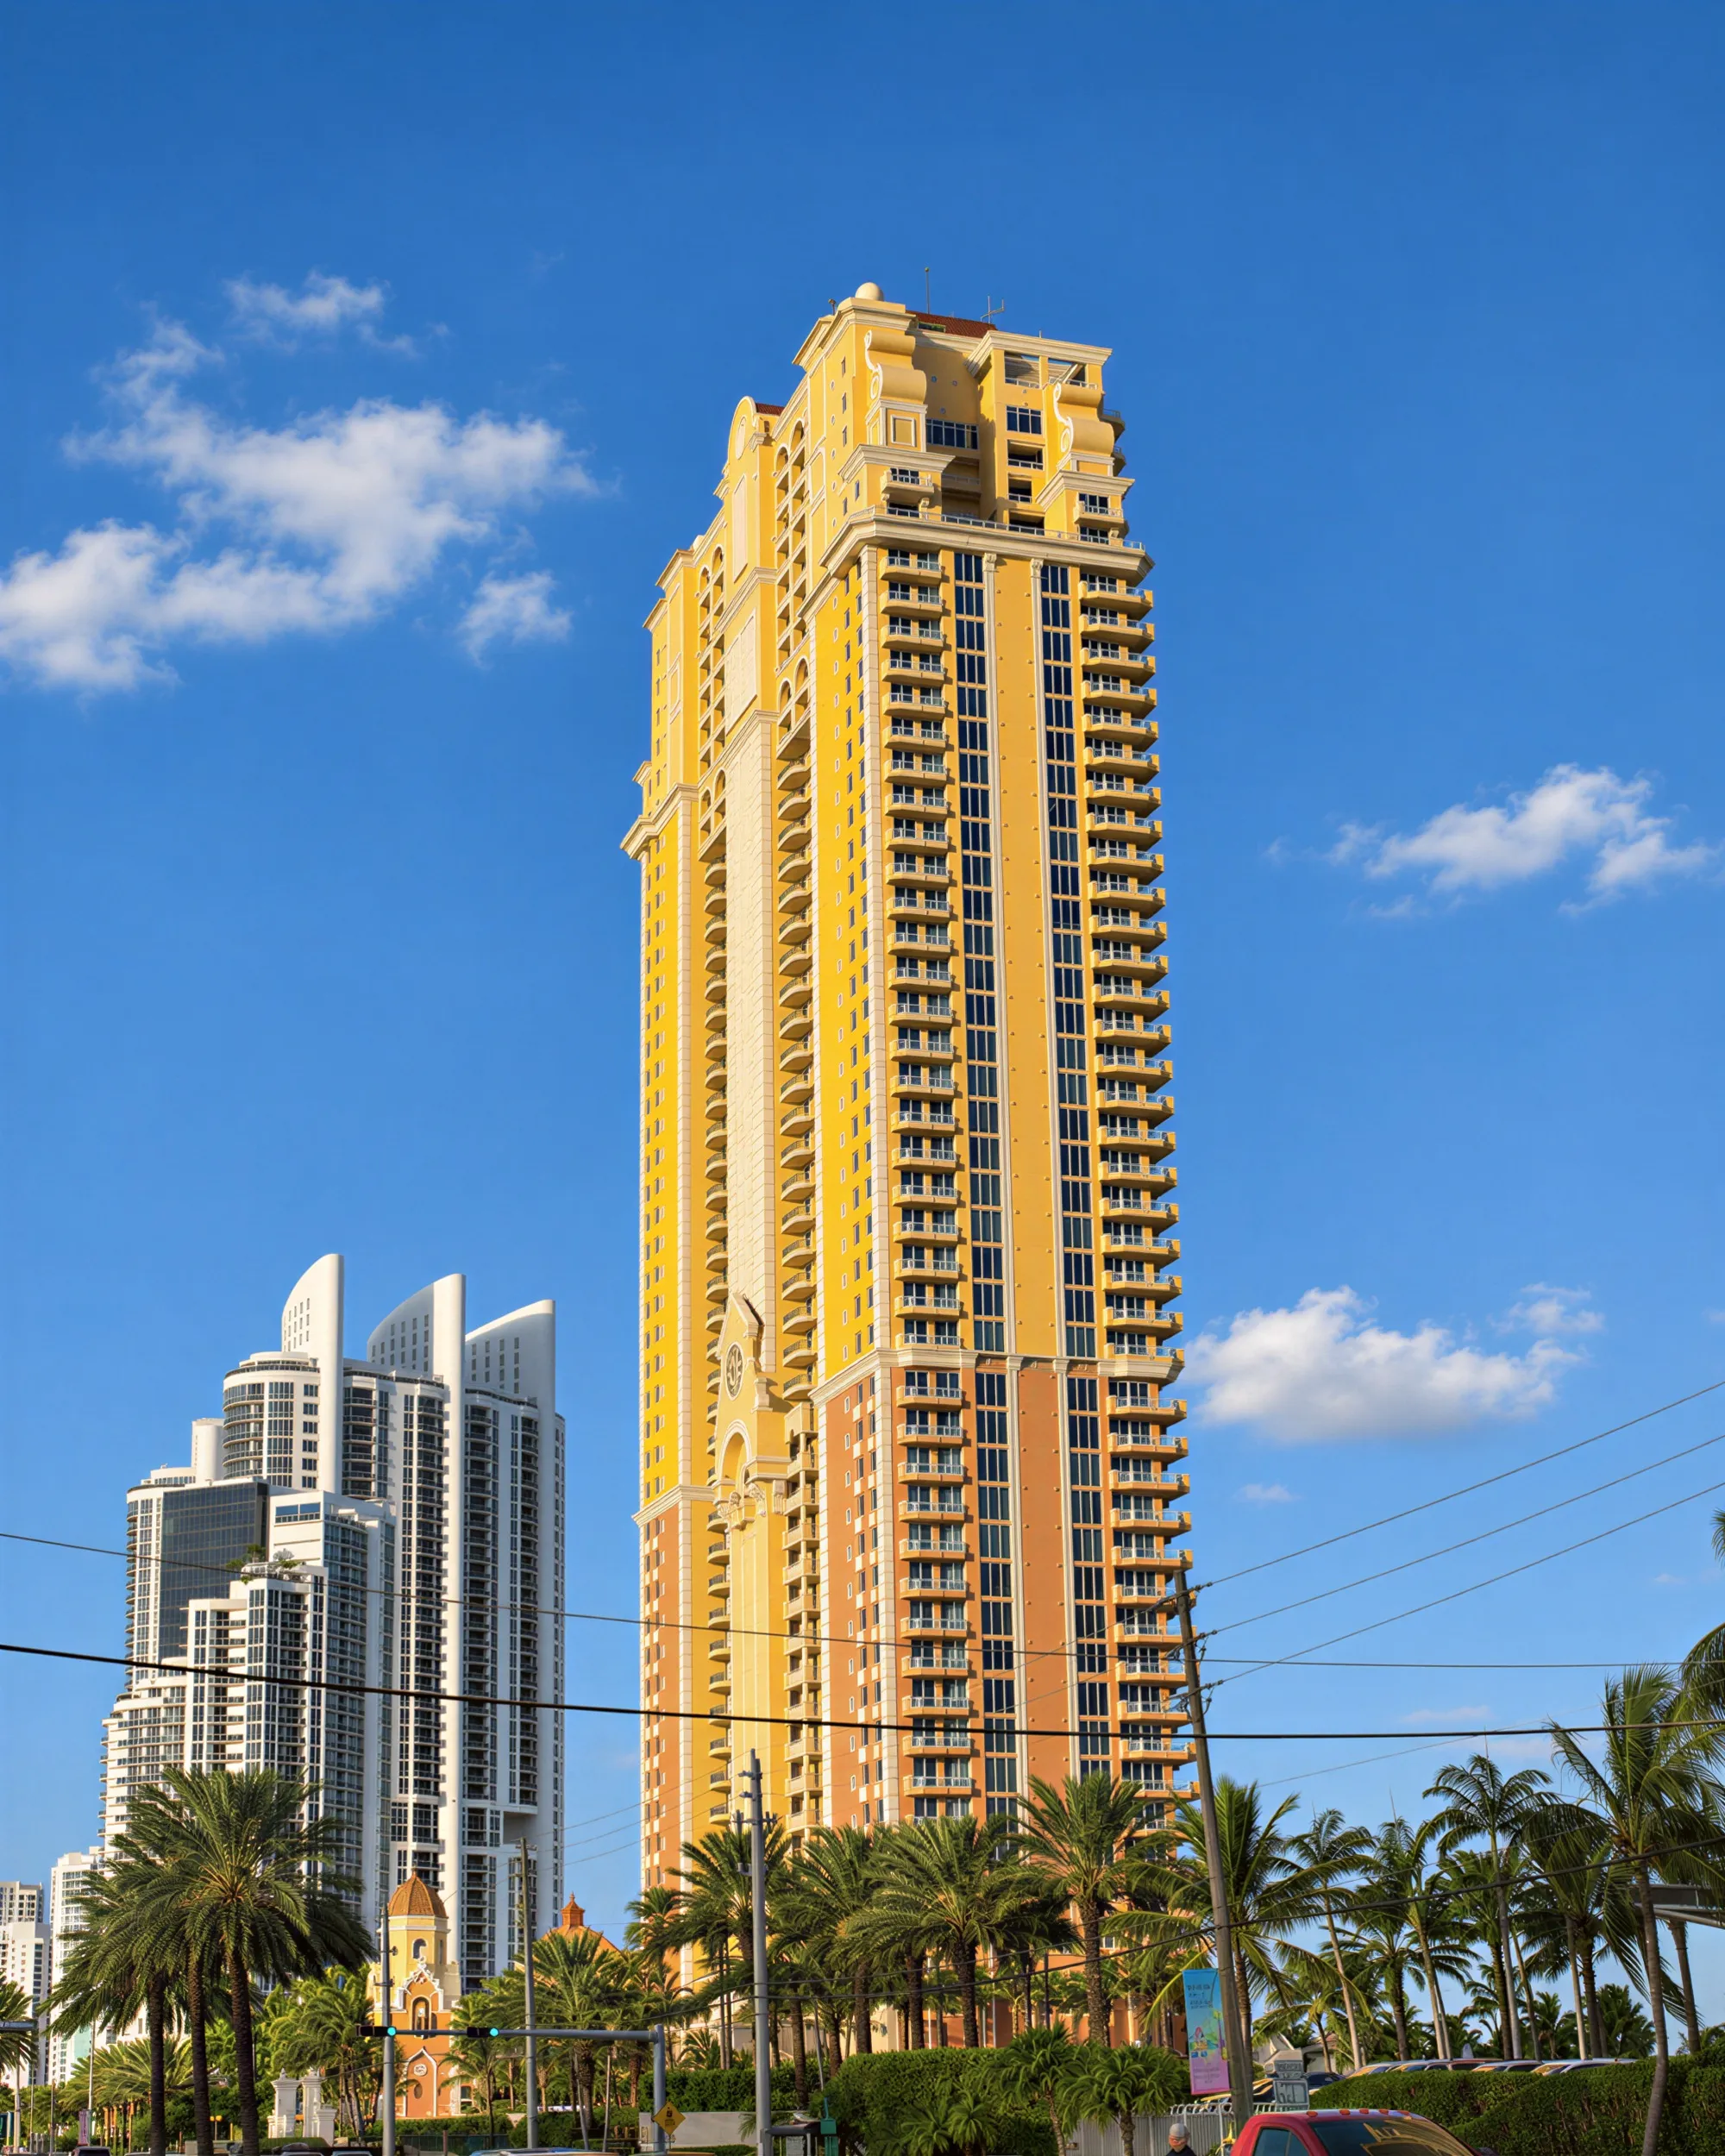
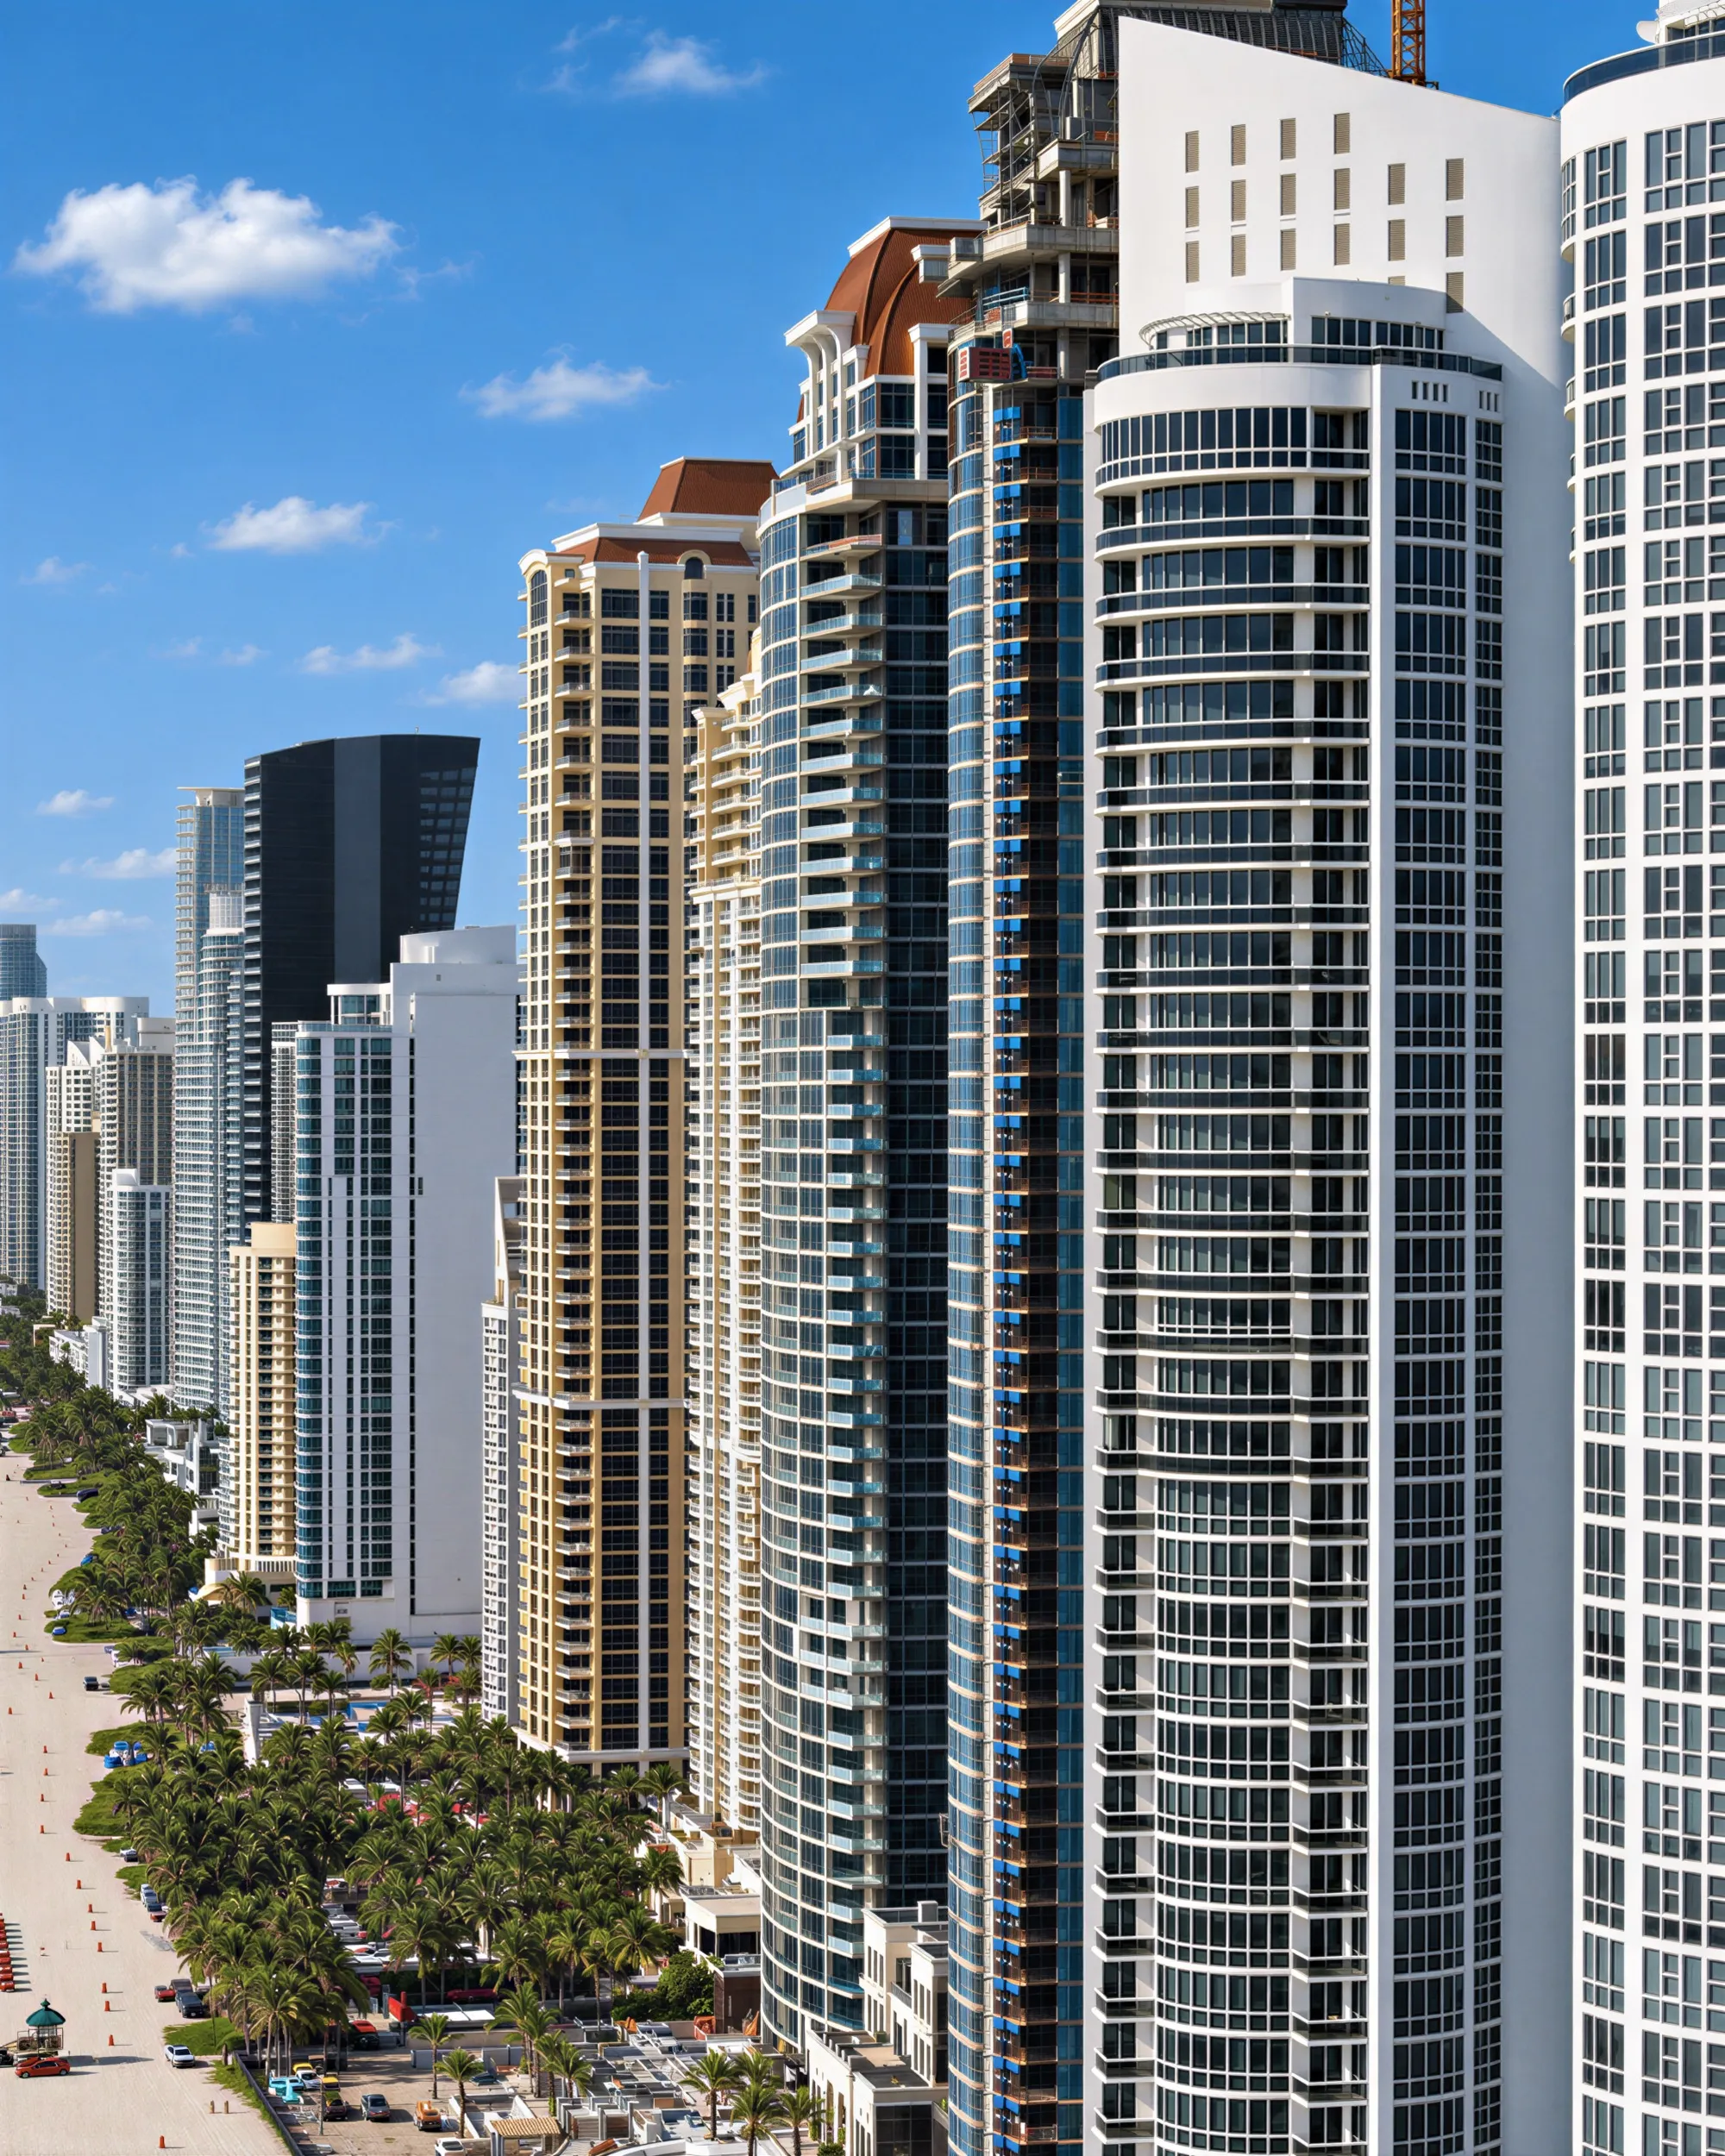
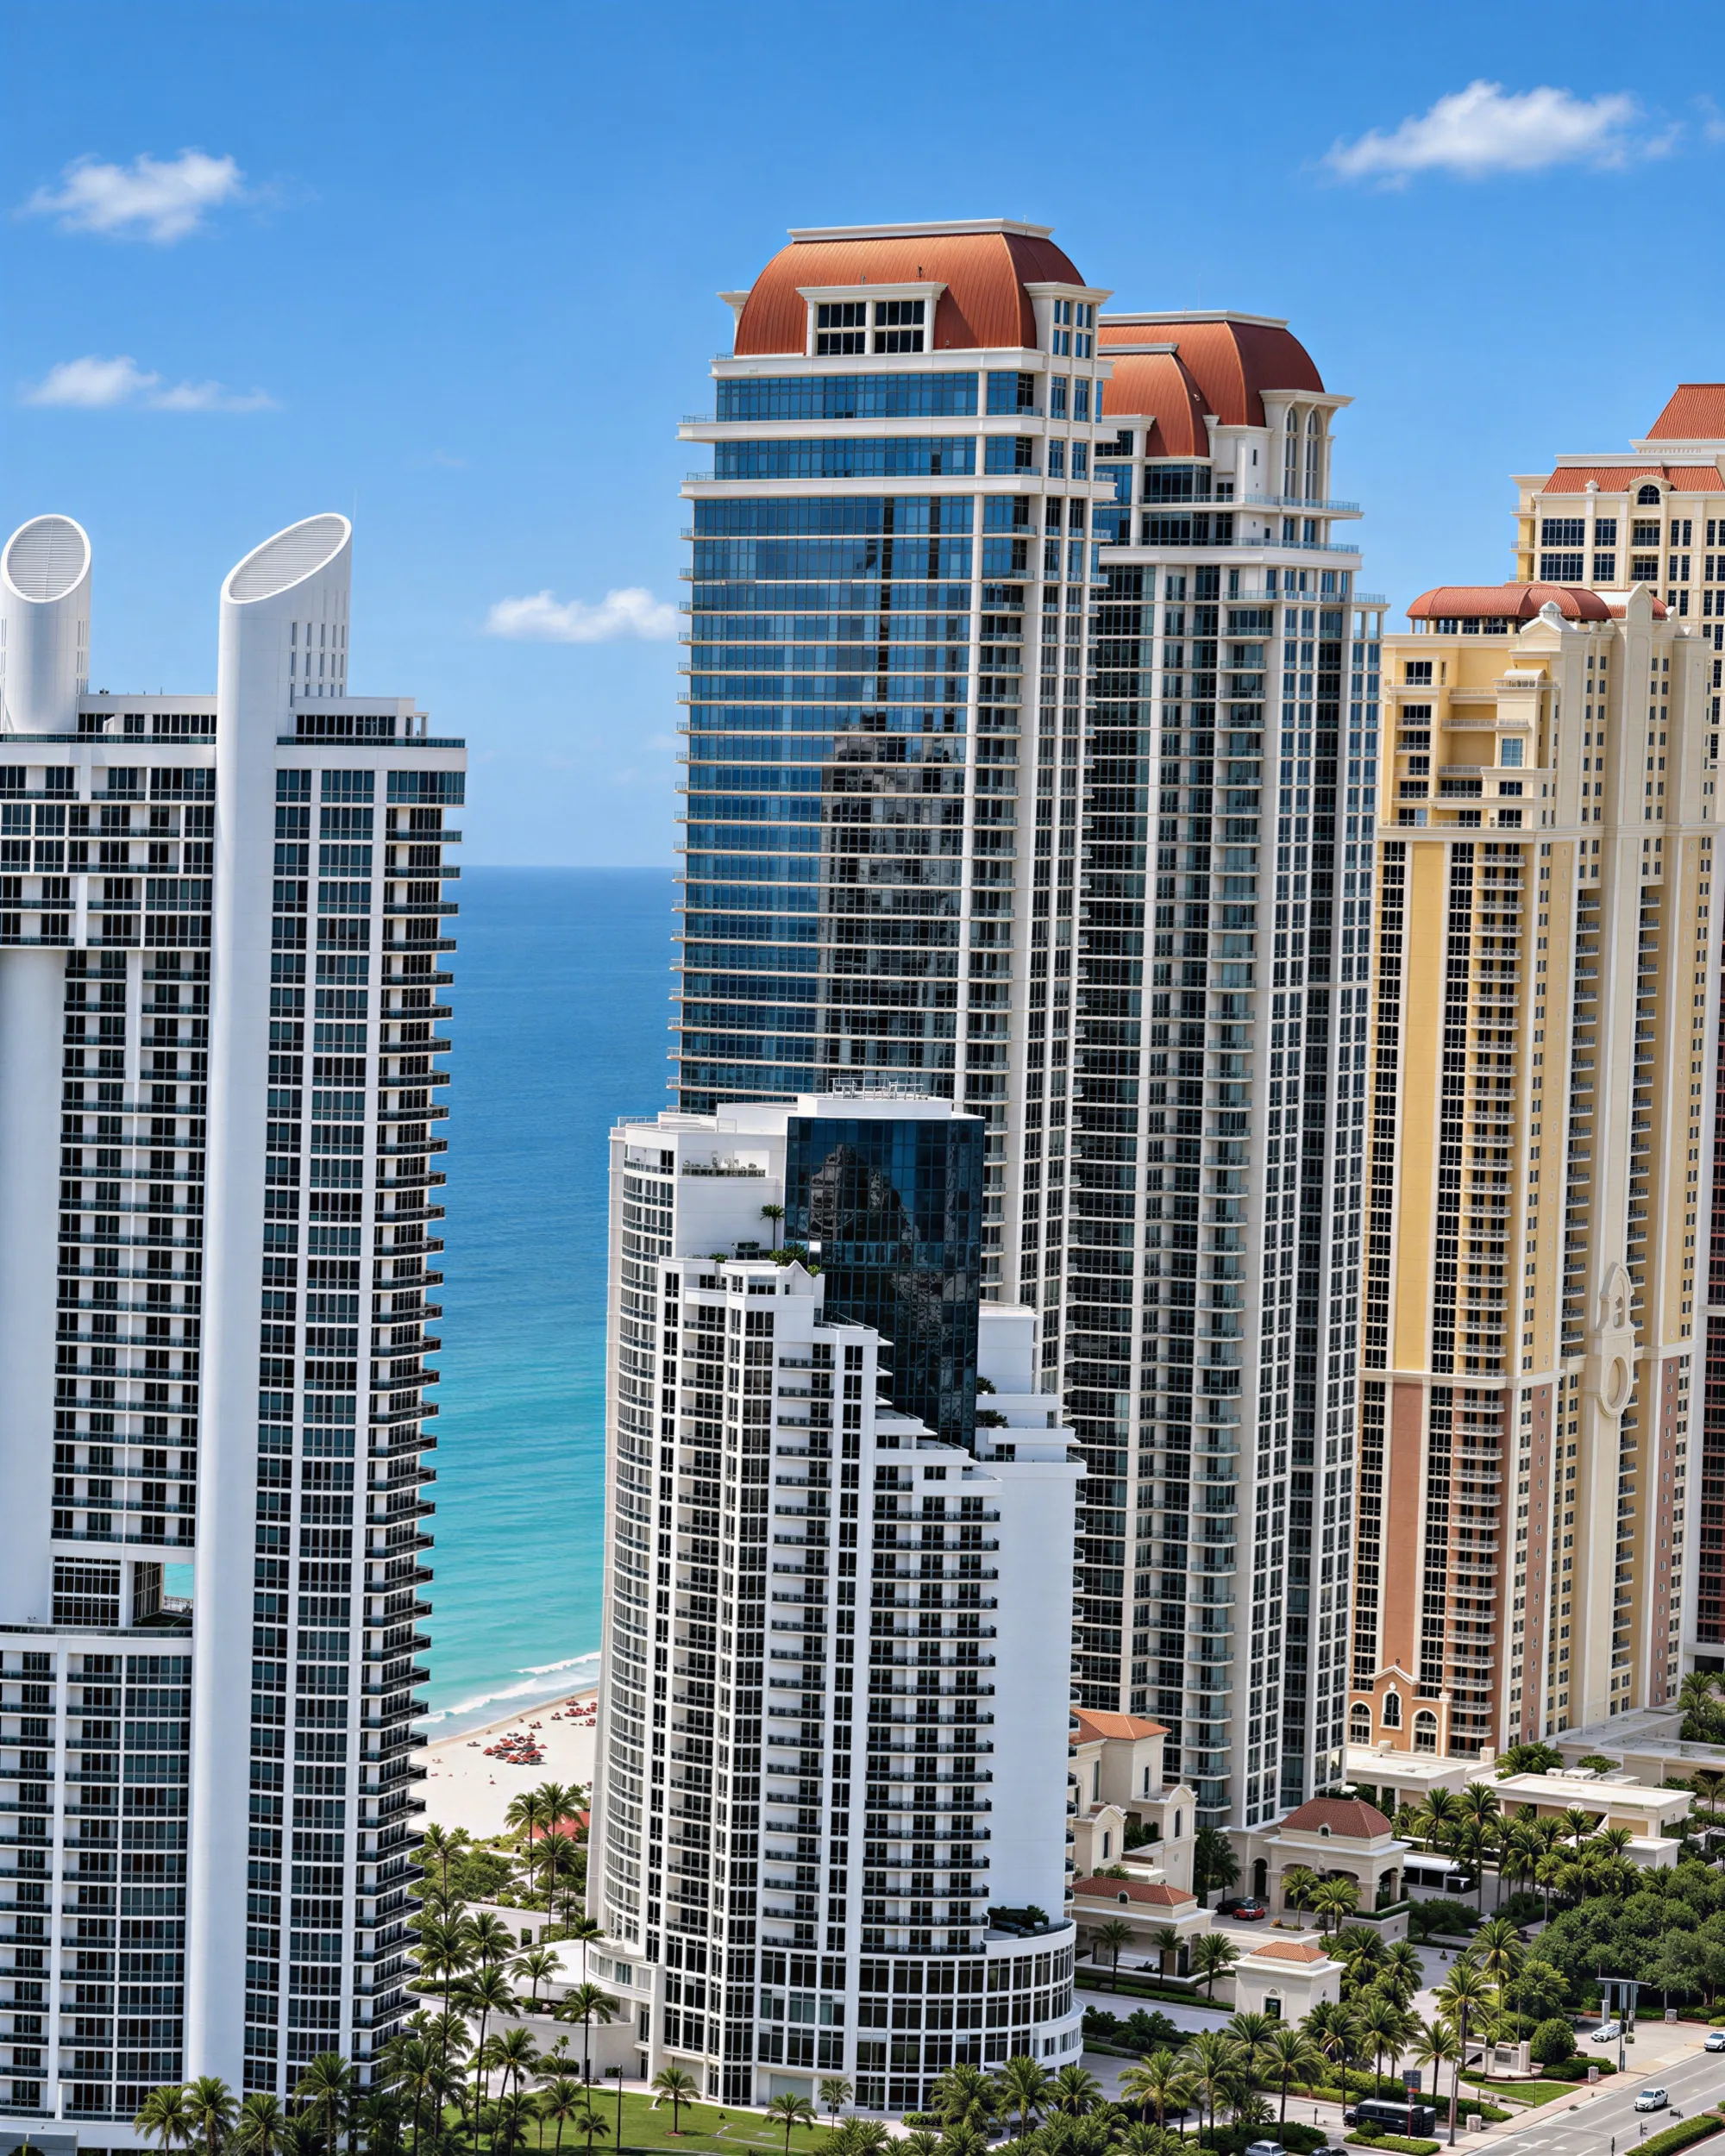
A partir de 2027, o centro deste terreno sai da área de inundação de 1% ao ano. Nos mapas de hoje, em vigor desde 11 de setembro de 2009, ele está na Zona AE, com 1% de chance de inundação em qualquer ano, onde o banco que financia a compra costuma exigir seguro contra inundação. Sua cota de inundação de referência (base flood elevation) é de 2,7 m (9 pés).
Rumo à praia, o terreno segue na Zona AE, com cota de 3,4 m (11 pés), e depois entra na Zona VE, com cota de 4,0 m (13 pés), onde batem as ondas de tempestade e valem as regras de construção mais rígidas. A cota de inundação de referência é a altura que a água alcançaria nessa cheia, medida a partir do nível de referência do mapa (hoje, NGVD29); nunca é a profundidade da água sobre o terreno.
Os mapas revisados entram em vigor em 19 de fevereiro de 2027. Eles levam o centro do terreno para a Zona X sombreada, com 0,2% de chance de inundação por ano, e mantêm o lado da praia na Zona VE. A nova Zona VE, com cota de 3,0 m (10 pés) num referencial mais novo (NAVD88), começa a cerca de 50 metros a leste do centro, e não a uns 100: cerca de 50 metros mais perto. As duas cotas não se comparam diretamente. São leituras da camada nacional da FEMA (National Flood Hazard Layer), não determinações oficiais de zona de inundação.
Como toda Sunny Isles Beach e Golden Beach, o endereço está na Zona B de planejamento para maré de tempestade de Miami-Dade (Storm Surge Planning Zones): a maré de tempestade, a água do mar que um furacão empurra para a terra, é um risco ali a partir de furacões de categoria 2. O condado ordena as evacuações pela trajetória e pela maré prevista de cada tempestade, não apenas pela categoria.
Seguro contra inundação. O programa federal de seguro contra inundação (NFIP) cobre até US$ 250 mil por edifício residencial e US$ 100 mil de conteúdo. A apólice que uma associação de condomínio contrata para o edifício cobre no máximo US$ 250 mil por unidade, ou o custo de reposição do edifício, se for menor: US$ 54 milhões se as 216 residências forem registradas como um só condomínio. Nesses valores, a cobertura acima dos limites do NFIP é contratada no mercado privado.
Seguro contra vendaval. A Citizens, seguradora de último recurso mantida pelo estado da Flórida, não pode emitir a apólice do proprietário de unidade quando o custo de reposição da unidade e do conteúdo, somados, é de US$ 700 mil ou mais. O limite sobe para US$ 1 milhão nos condados em que o regulador estadual de seguros constata concorrência insuficiente. Conta esse custo de reposição, não o preço pago; o edifício é segurado à parte pela associação. Um corretor de seguros pode dizer se determinada unidade se enquadra.
 Turnberry
 Porsche
 Residences