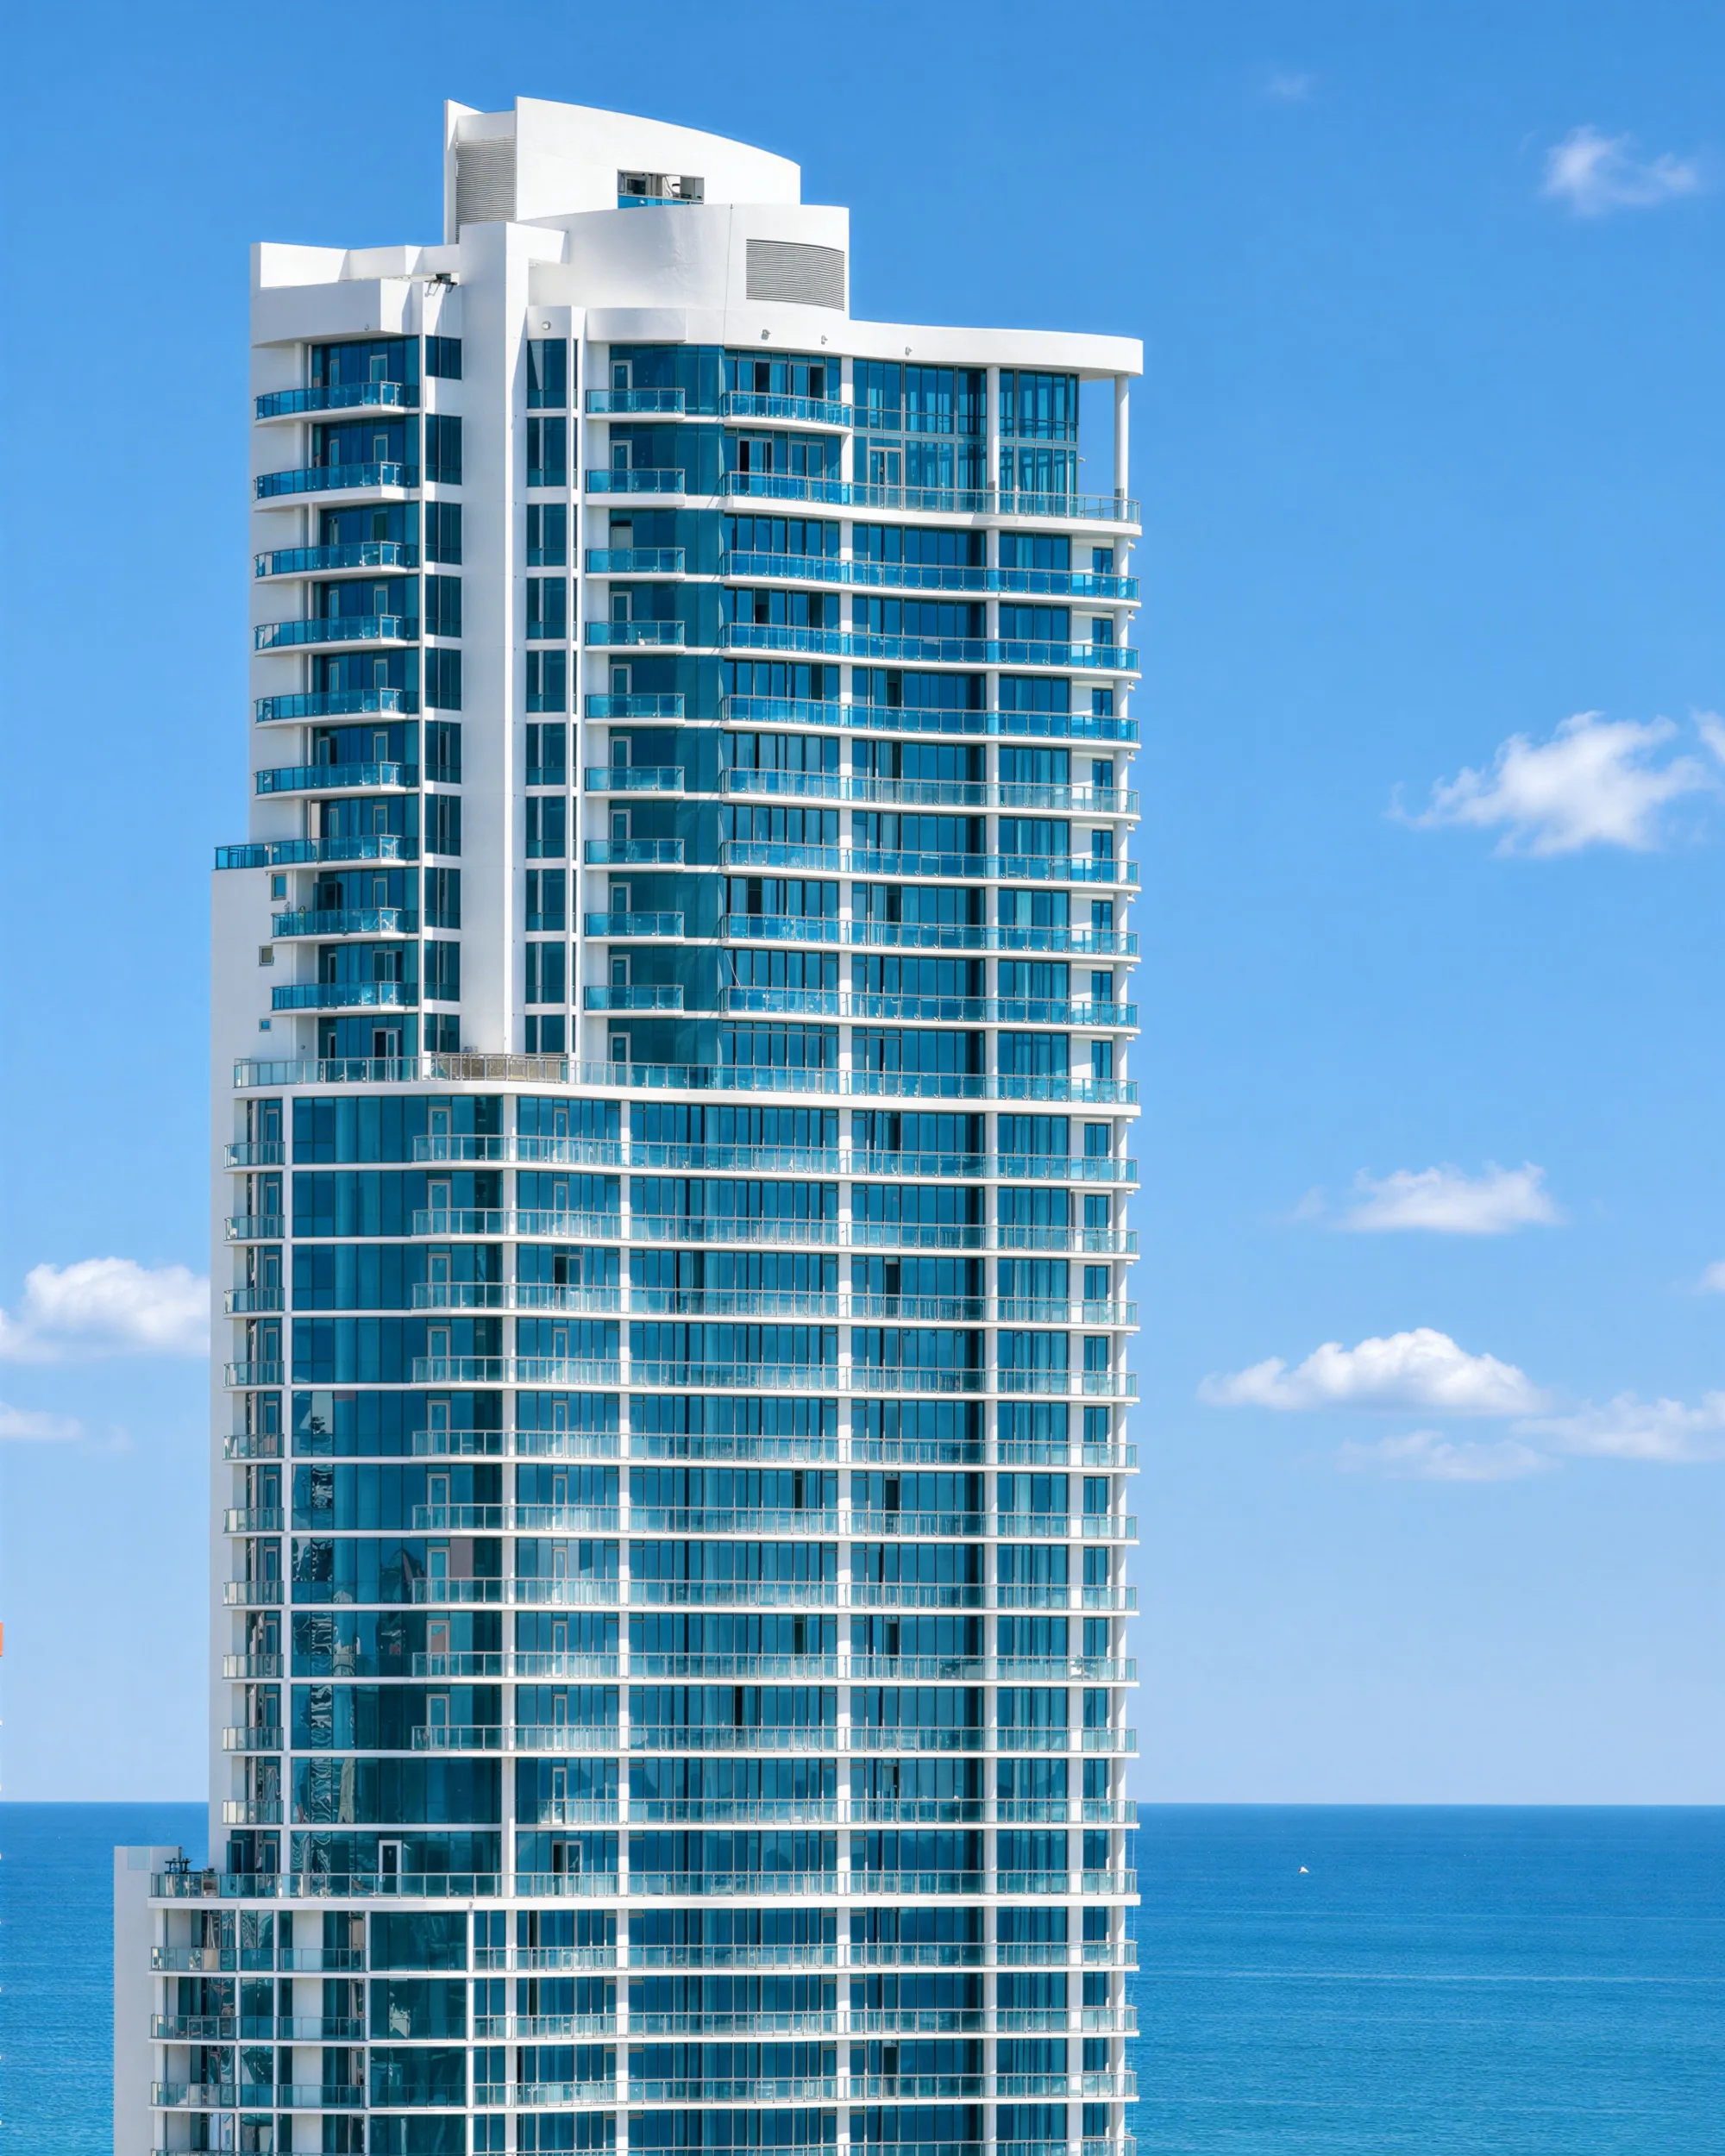
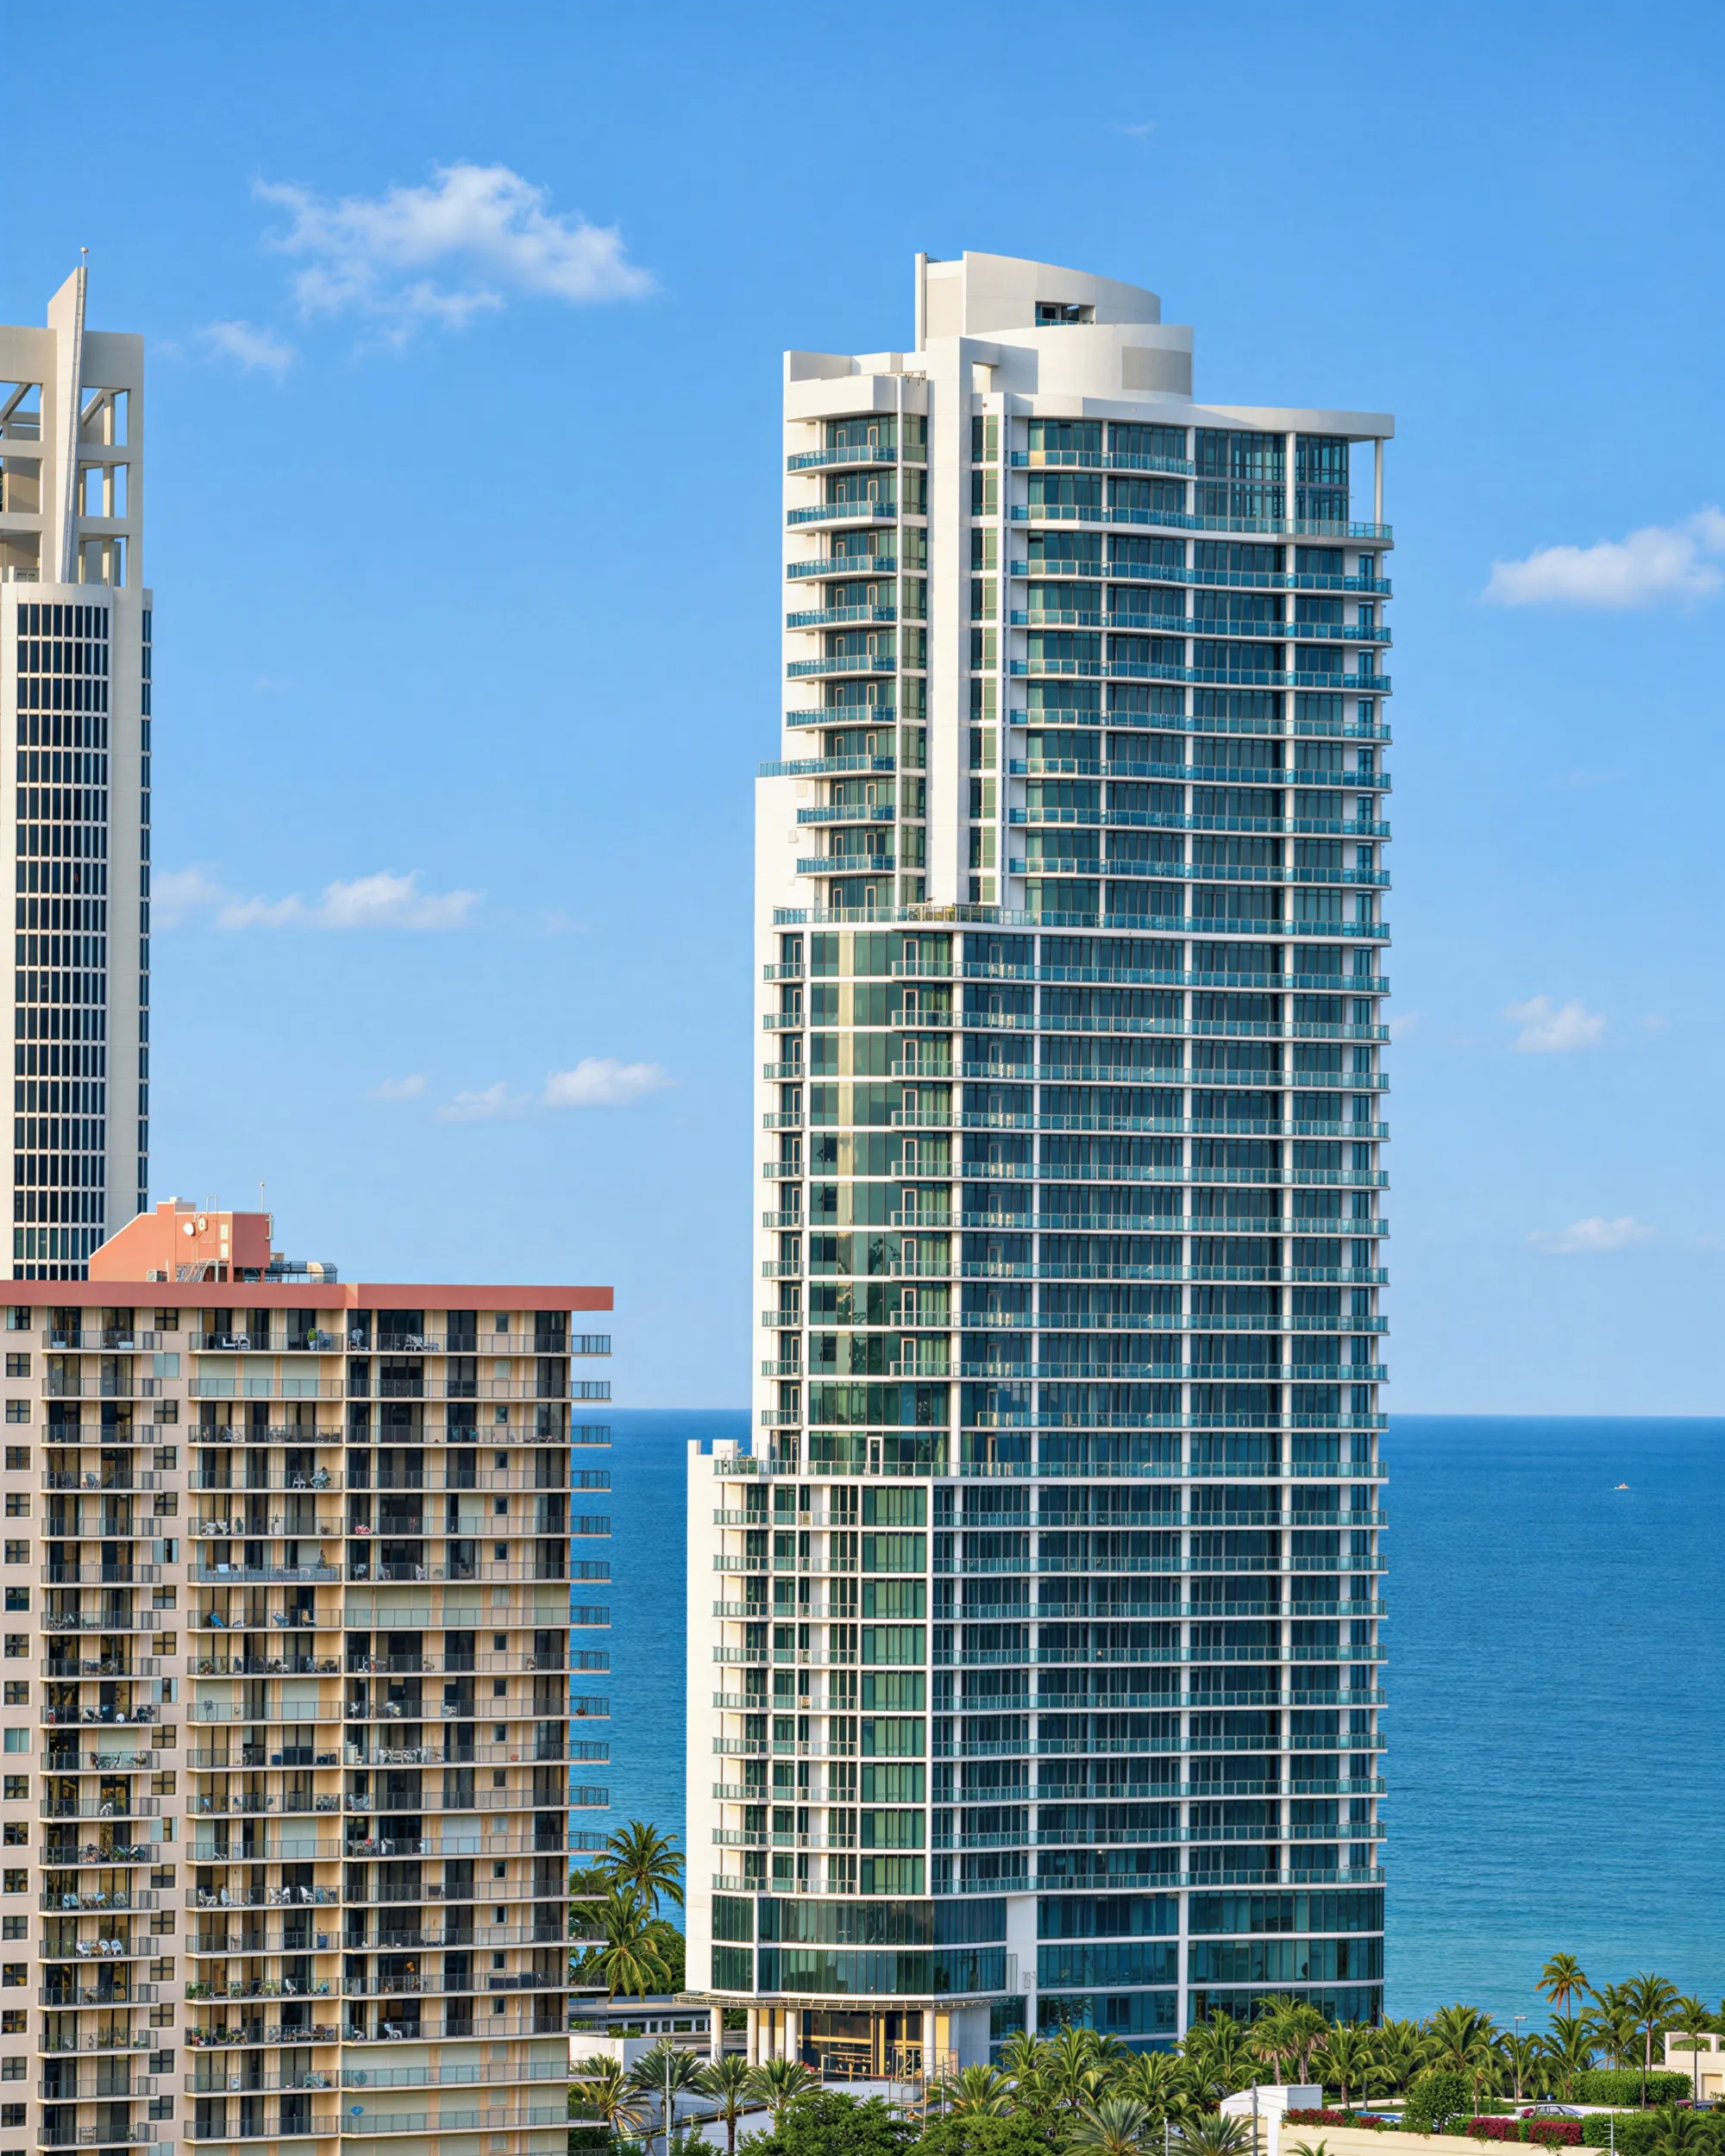
Sur les deux cartes de la FEMA, l'agence fédérale des situations d'urgence, la tour reste hors de la zone inondable à 1 % par an. Les cartes révisées abaissent même son propre classement d'un risque modéré à un risque minimal, alors que la zone des vagues se rapproche.
Les cartes actuelles, en vigueur depuis le 11 septembre 2009, placent l'immeuble en zone X hachurée, inondable à 0,2 % par an. Vers la plage, la parcelle entre en zone AE, inondable à 1 % par an, avec une cote de crue de référence de 2,44 m (8 pieds) ; un prêteur hypothécaire y exige en général une assurance inondation. Plus près de l'eau commence la zone VE, cotée à 3,05 m (10 pieds), où frappent les vagues de tempête et où les règles de construction sont les plus strictes.
La cote de crue de référence (base flood elevation, BFE) est la hauteur que l'eau atteindrait lors d'une telle crue, mesurée depuis le niveau de référence de la carte (NGVD29 aujourd'hui) ; ce n'est jamais une hauteur d'eau au-dessus du sol.
Les cartes révisées s'appliquent dès le 19 février 2027. Elles placent l'immeuble en zone X non hachurée, à risque minimal, et le côté plage de la parcelle en zone VE ; la bande AE disparaît. La nouvelle zone VE, cotée à 3,66 m (12 pieds) depuis un niveau de référence plus récent (NAVD88), commence à environ 60 m à l'est de l'immeuble, contre quelque 110 m aujourd'hui : environ 50 m plus près. Les deux cotes ne se comparent pas directement. Ce sont des lectures de la couche de la FEMA (National Flood Hazard Layer), non des déterminations officielles de zone inondable.
Comme tout Sunny Isles Beach et Golden Beach, l'adresse se trouve dans la zone B de planification de la submersion du comté de Miami-Dade (Storm Surge Planning Zone B). La submersion marine, l'eau de mer qu'un ouragan pousse sur la côte, y menace dès la catégorie 2. Le comté ordonne les évacuations selon la trajectoire et la submersion prévue de chaque tempête, non selon sa seule catégorie.
Assurance inondation. Le programme fédéral d'assurance inondation (NFIP) couvre au plus 250 000 dollars pour un bâtiment résidentiel et 100 000 dollars pour son contenu. La police d'immeuble d'une copropriété couvre au plus 250 000 dollars par lot, soit 20,25 millions de dollars pour les 81 lots inscrits au registre des copropriétés, ou le coût de reconstruction de l'immeuble s'il est inférieur. À ces valeurs, la couverture au-delà des plafonds du NFIP s'achète auprès d'assureurs privés.
Assurance tempête. Citizens, l'assureur de dernier recours adossé à l'État de Floride, ne peut pas émettre de police de propriétaire de lot lorsque le coût de reconstruction du logement et de son contenu, cumulés, atteint 700 000 dollars ou plus. Le seuil passe à 1 million de dollars dans les comtés où le régulateur de l'État constate une concurrence insuffisante. Compte cette valeur de remplacement, non le prix d'achat ; l'immeuble est assuré à part par l'association. Un agent d'assurance peut dire si un lot donné est admissible.
 Estates
 Turnberry
 Muse
 The