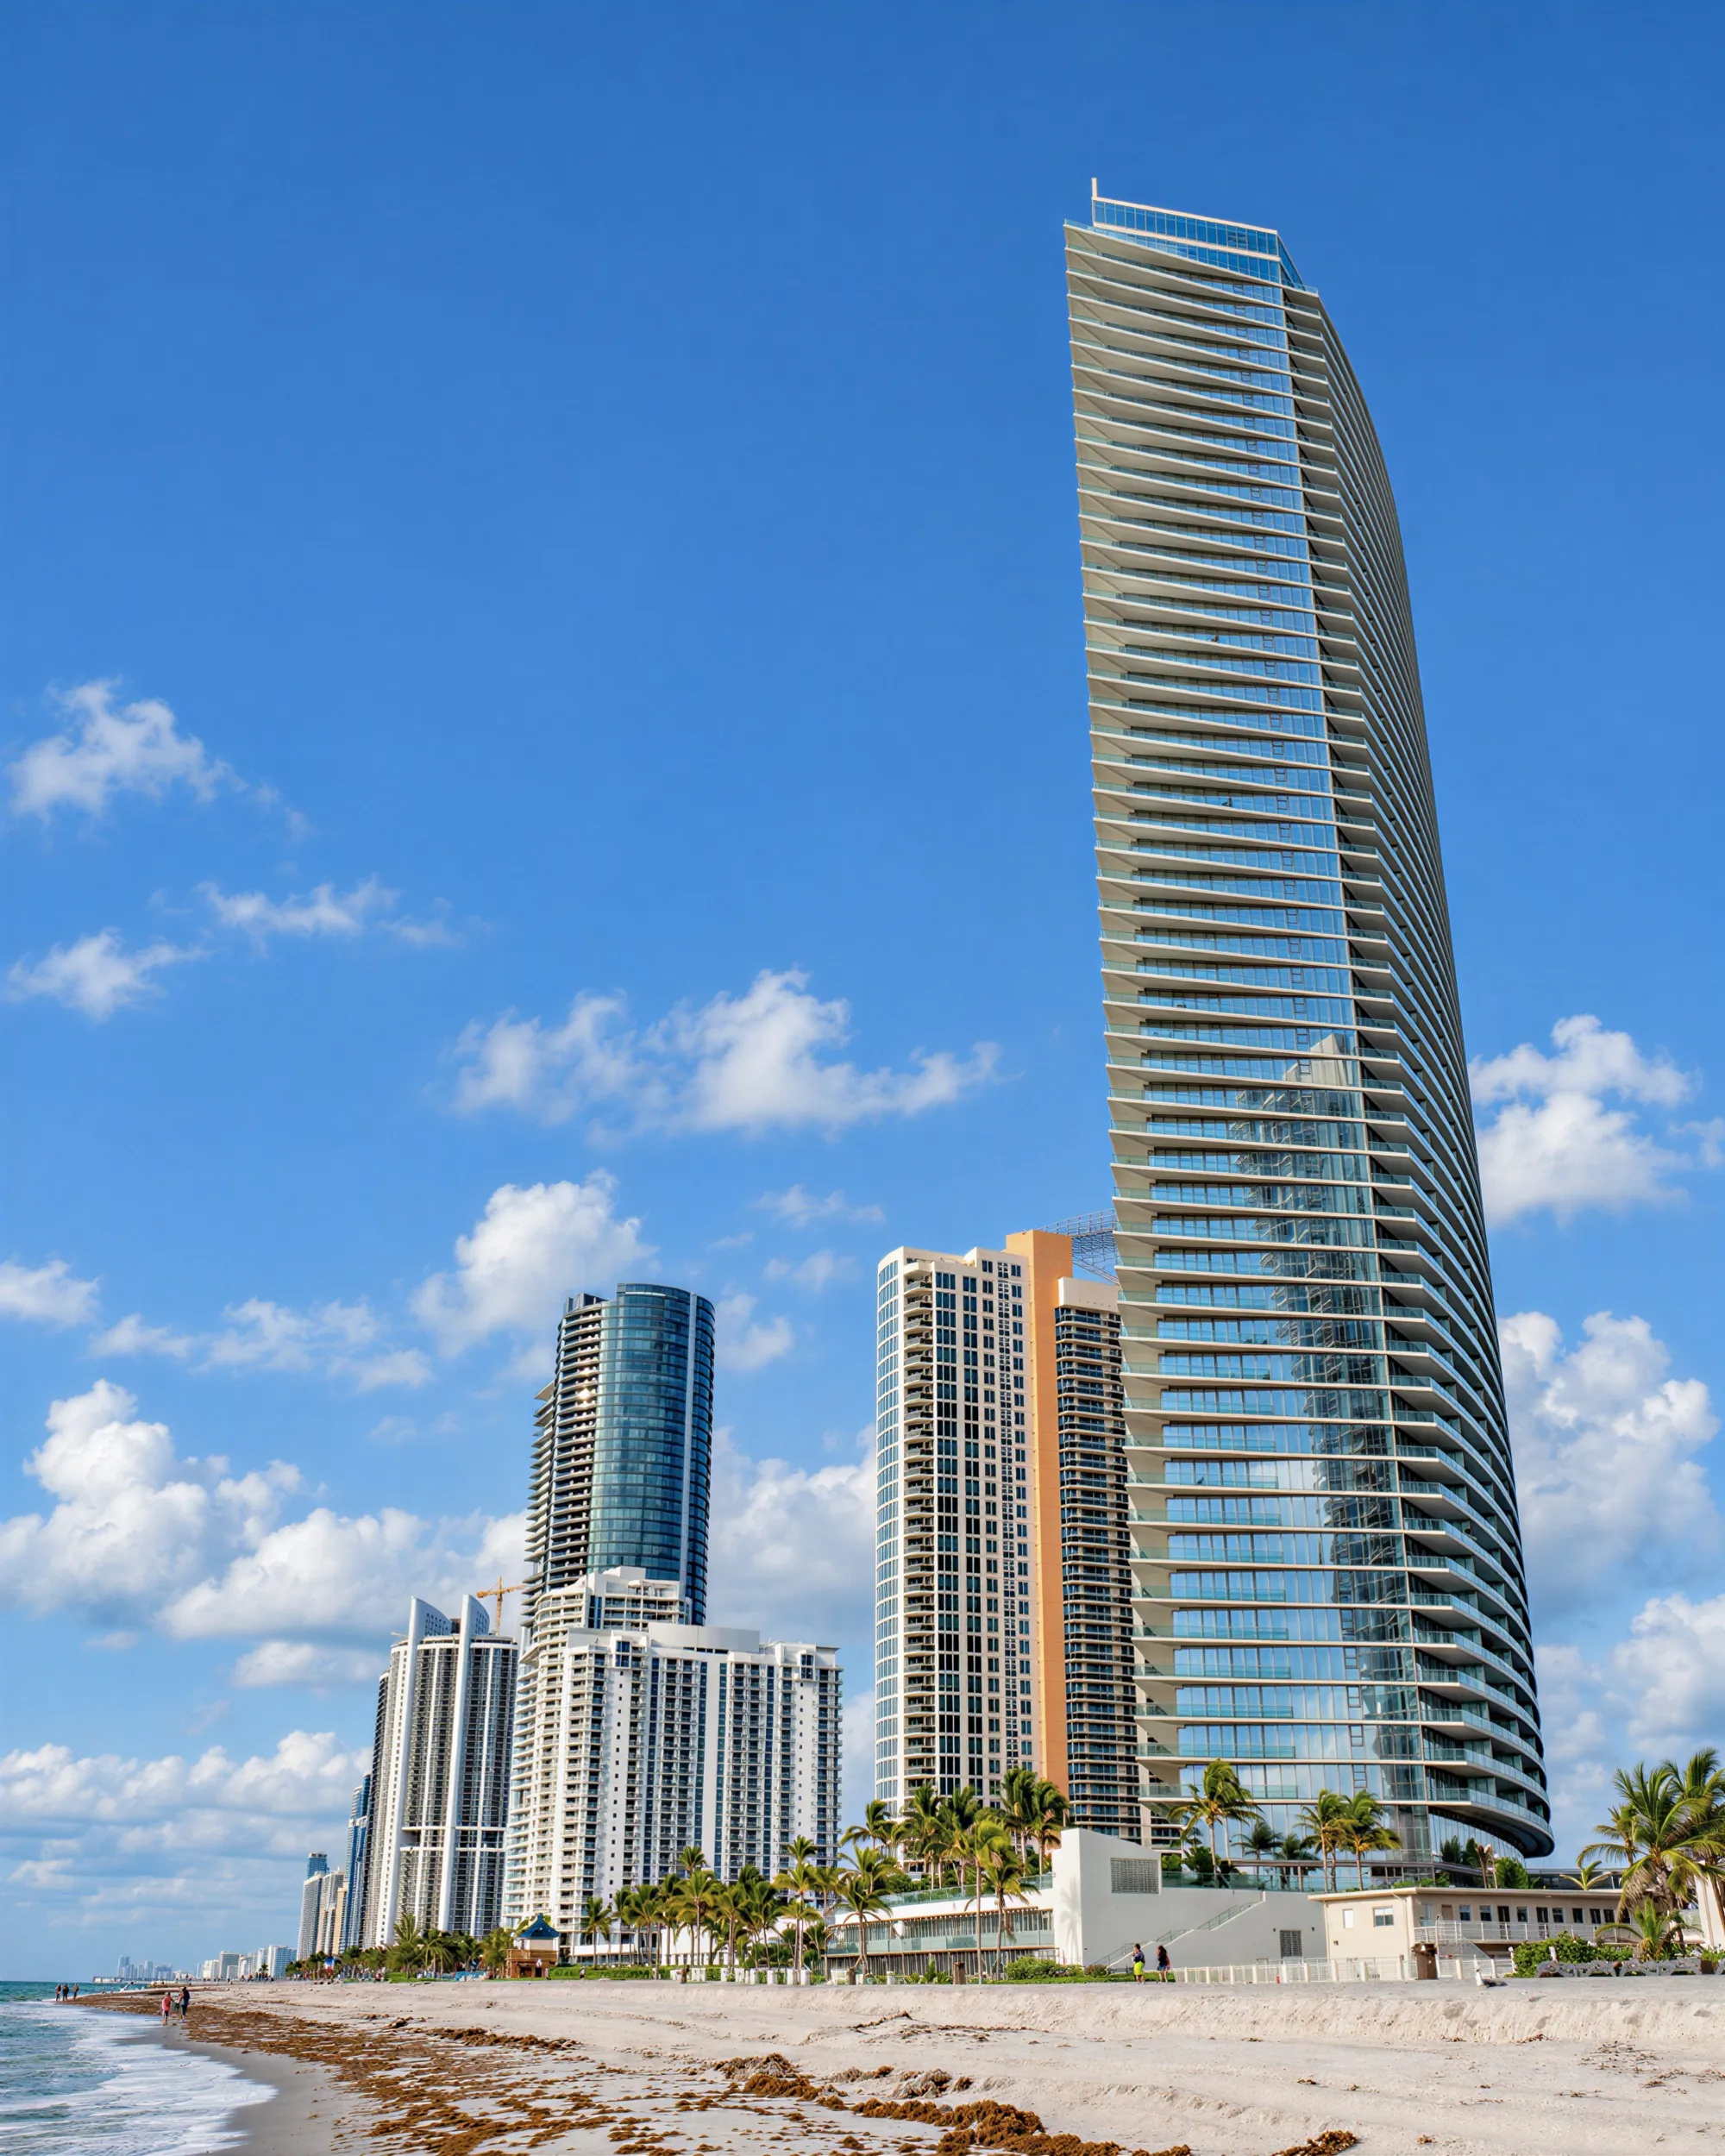
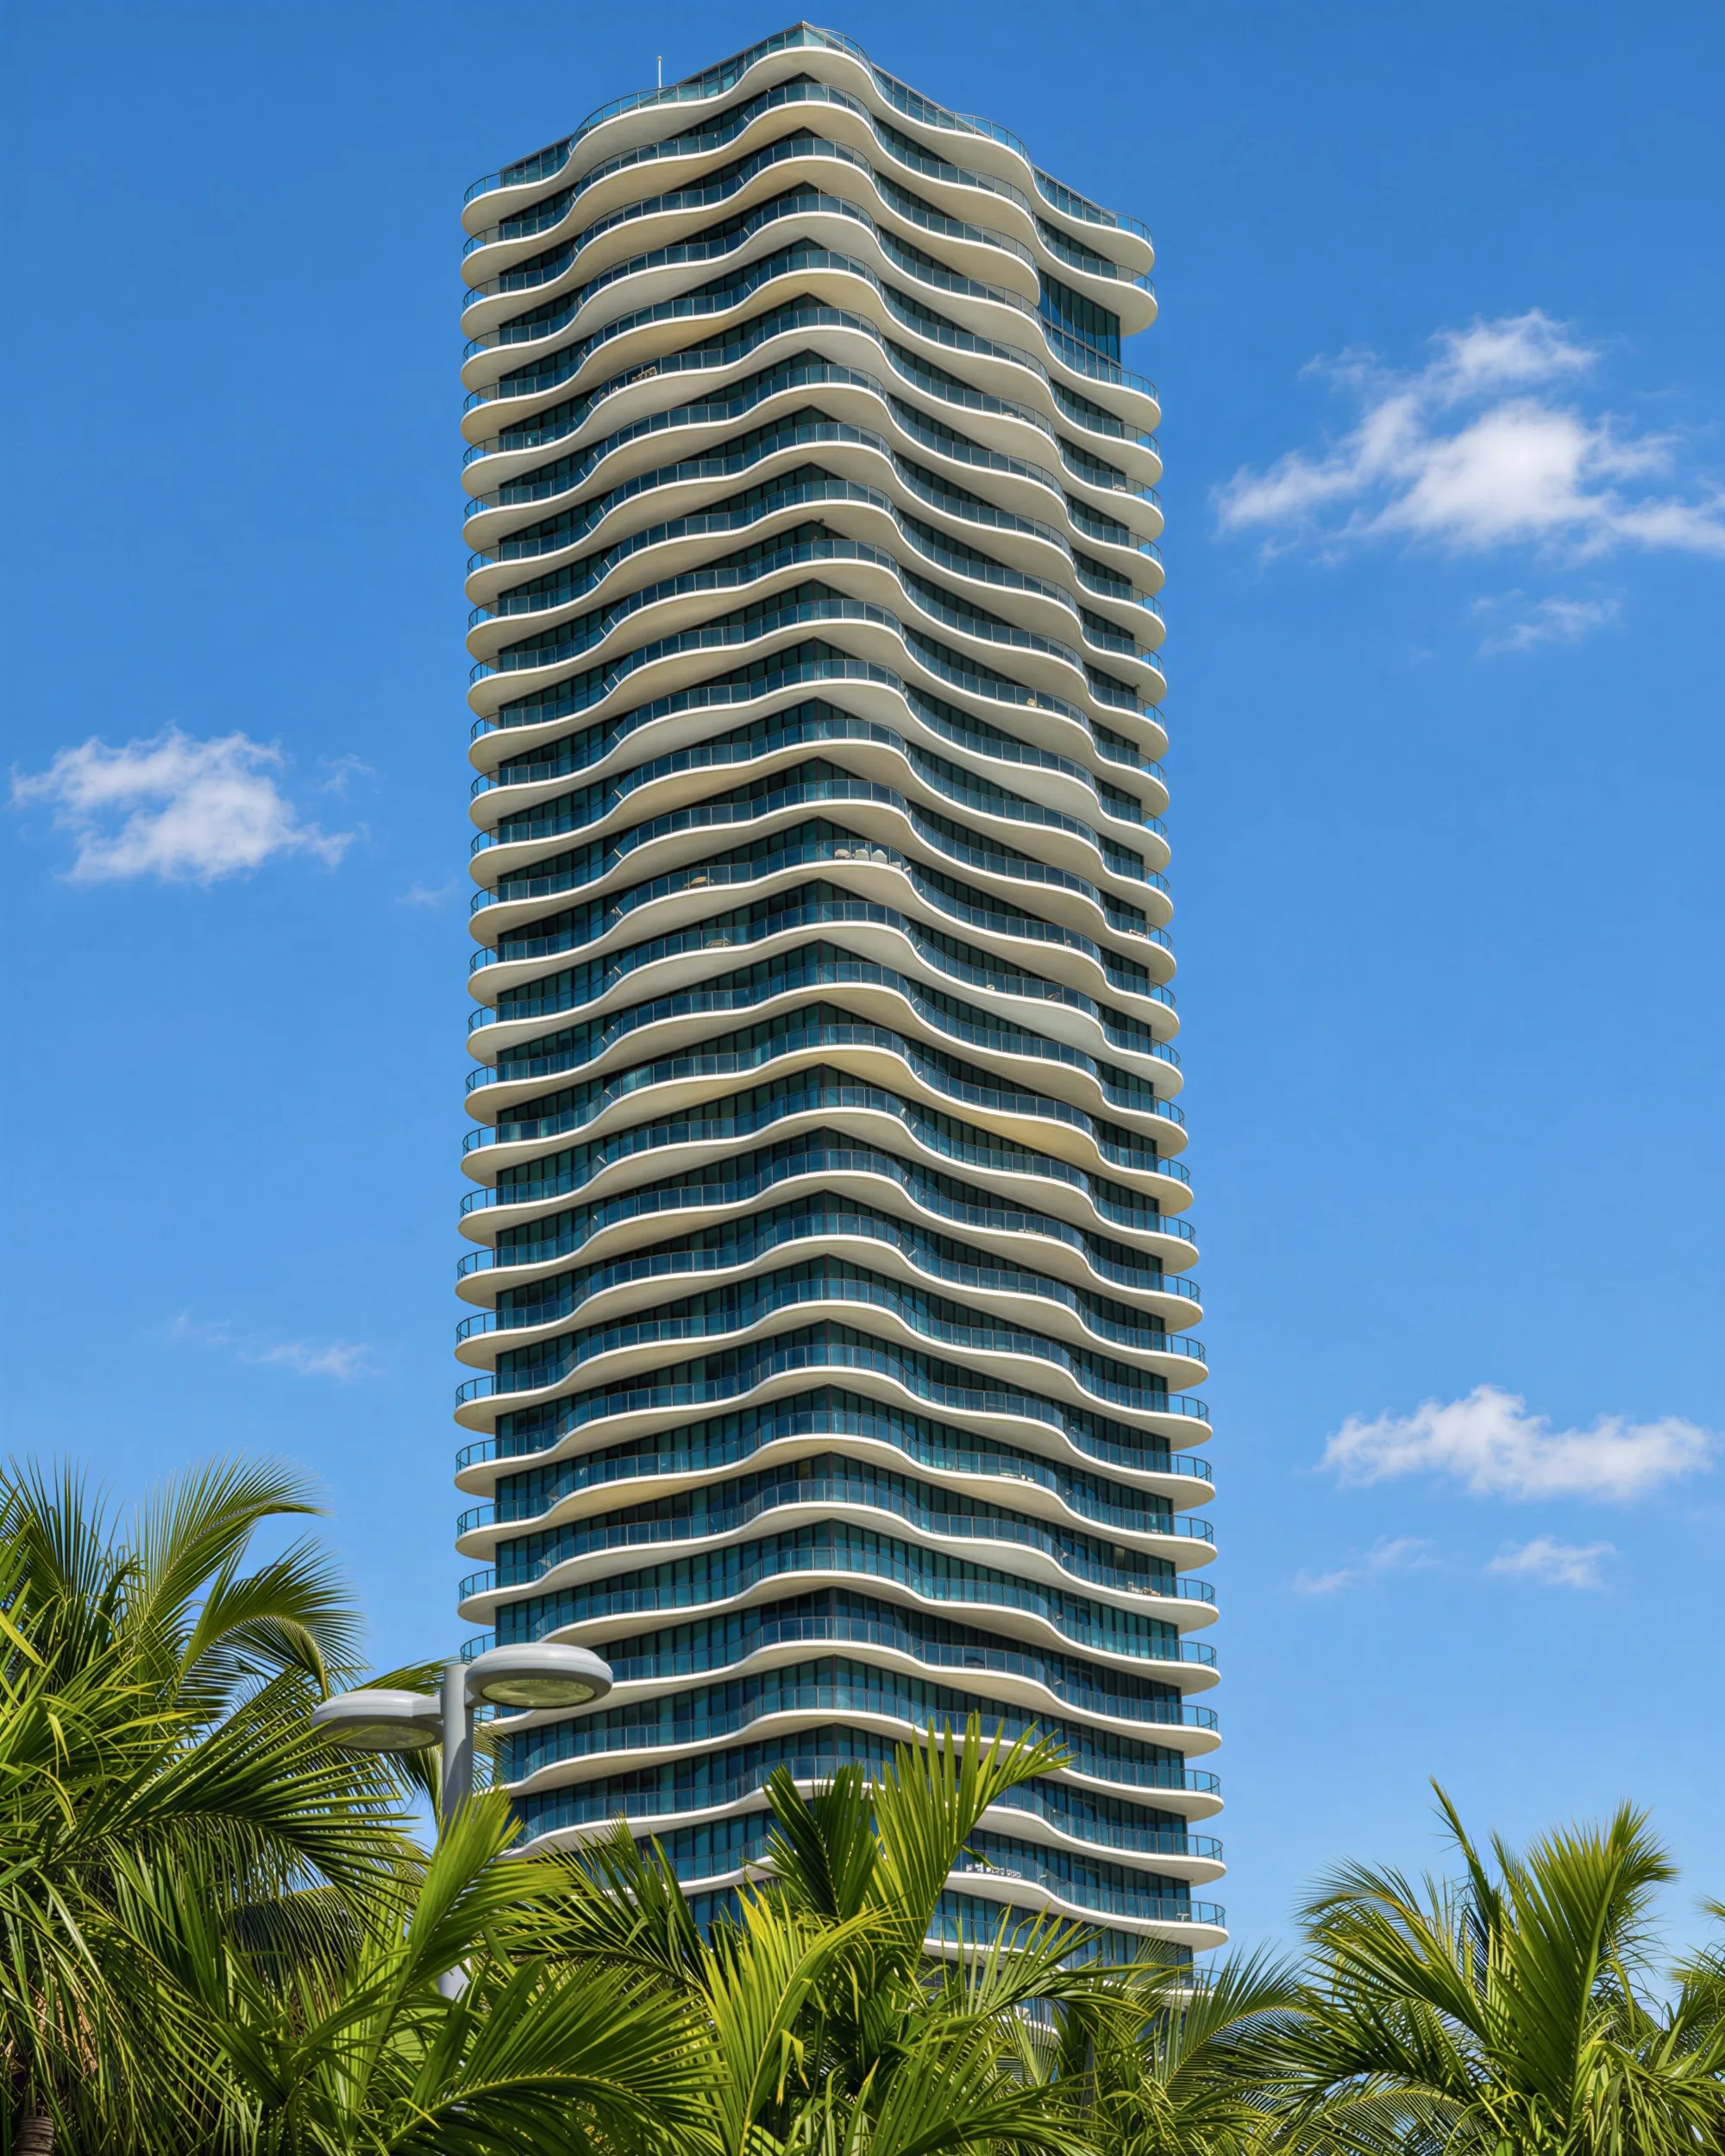
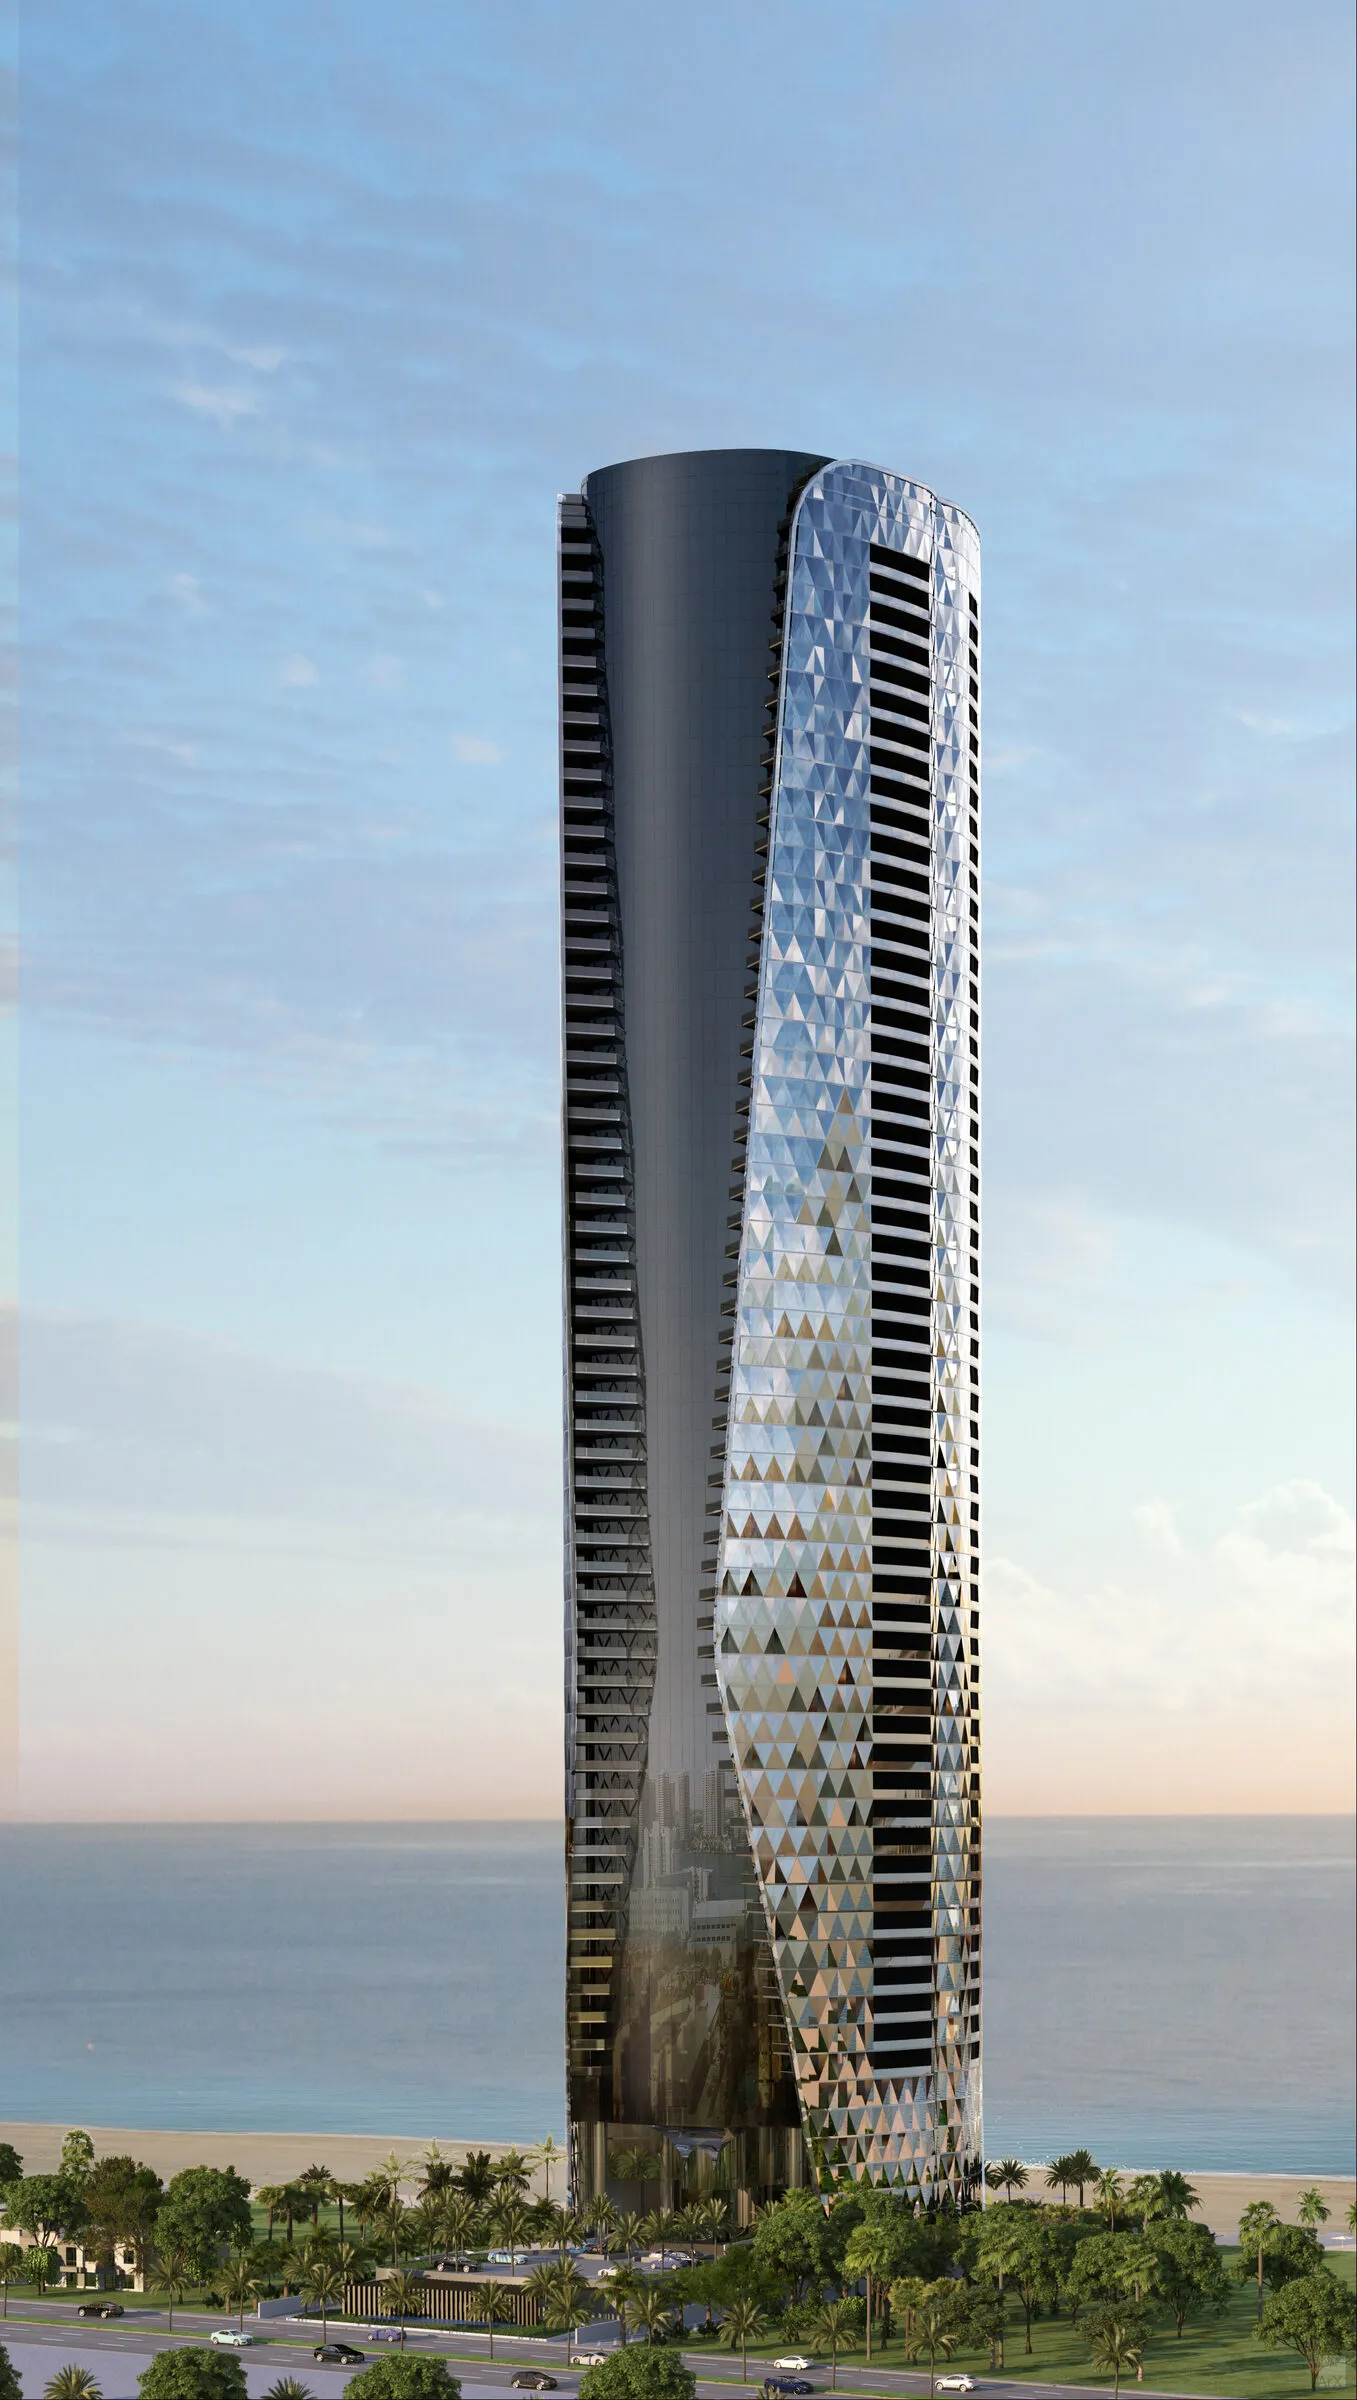
Oggi l'edificio resta fuori dall'area con una probabilità di alluvione dell'1% l'anno; dal 19 febbraio 2027 vi entra. Le mappe attuali della FEMA, l'agenzia federale per le emergenze, sono in vigore dall'11 settembre 2009 e collocano l'edificio in zona X non ombreggiata, a rischio minimo.
Verso la spiaggia il lotto passa in zona X ombreggiata, con una probabilità di allagamento dello 0,2% l'anno, poi in zona AE, con una quota di piena di riferimento di circa 3 m (10 piedi). Circa 110 m a est del punto che segna l'edificio sulla mappa comincia la zona VE, la fascia colpita dalle onde di tempesta e soggetta alle regole edilizie più severe, con 3,7 m (12 piedi). Entrambe le quote sono riferite al livello NGVD29.
La quota di piena di riferimento (base flood elevation) è l'altezza che l'acqua dovrebbe raggiungere in una piena con probabilità dell'1% l'anno, misurata dal livello di riferimento della mappa. Non è la profondità dell'acqua sopra il terreno. Tutte le zone qui indicate sono letture del National Flood Hazard Layer della FEMA, non determinazioni ufficiali.
Le mappe riviste spostano l'edificio in zona AE, dove chi concede un mutuo di norma richiede un'assicurazione contro le alluvioni. Sul punto dell'edificio la quota di piena di riferimento è di 2,1 m (7 piedi, livello NAVD88). Verso il mare seguono una fascia in zona X non ombreggiata e poi la zona VE, con 3,7 m (12 piedi, NAVD88), che comincerà a circa 60 m a est del punto dell'edificio, circa 50 m più vicino di oggi. Le quote delle due mappe sono riferite a livelli diversi e non si confrontano direttamente.
Come tutta Sunny Isles Beach e Golden Beach, l'indirizzo ricade nella zona B della contea di Miami-Dade per la mareggiata da uragano (Storm Surge Planning Zone B). L'acqua di mare che un uragano spinge sulla costa è qui un rischio dalla categoria 2. La contea ordina le evacuazioni secondo traiettoria e mareggiata prevista di ogni tempesta, non solo secondo la categoria.
Assicurazione contro le alluvioni. Il programma nazionale di assicurazione contro le alluvioni (NFIP) copre al massimo 250.000 dollari per un edificio residenziale e 100.000 dollari per i beni contenuti. La polizza che un'associazione di condominio stipula per l'edificio copre al massimo 250.000 dollari per unità, cioè 21,5 milioni di dollari con le 86 unità del registro, o il costo di ricostruzione a nuovo se è inferiore. Per abitazioni di questo valore, ciò che supera i limiti dell'NFIP si assicura sul mercato privato.
Assicurazione contro gli uragani. Citizens, l'assicuratore di ultima istanza sostenuto dallo Stato della Florida, non può emettere la polizza del singolo proprietario se ricostruire l'abitazione e i beni contenuti, insieme, costa 700.000 dollari o più. Il tetto sale a 1 milione di dollari nelle contee in cui l'autorità statale rileva una concorrenza insufficiente. Conta questo costo di ricostruzione, non il prezzo d'acquisto; l'edificio lo assicura a parte l'associazione. Un agente assicurativo può dire se un'unità rientra.
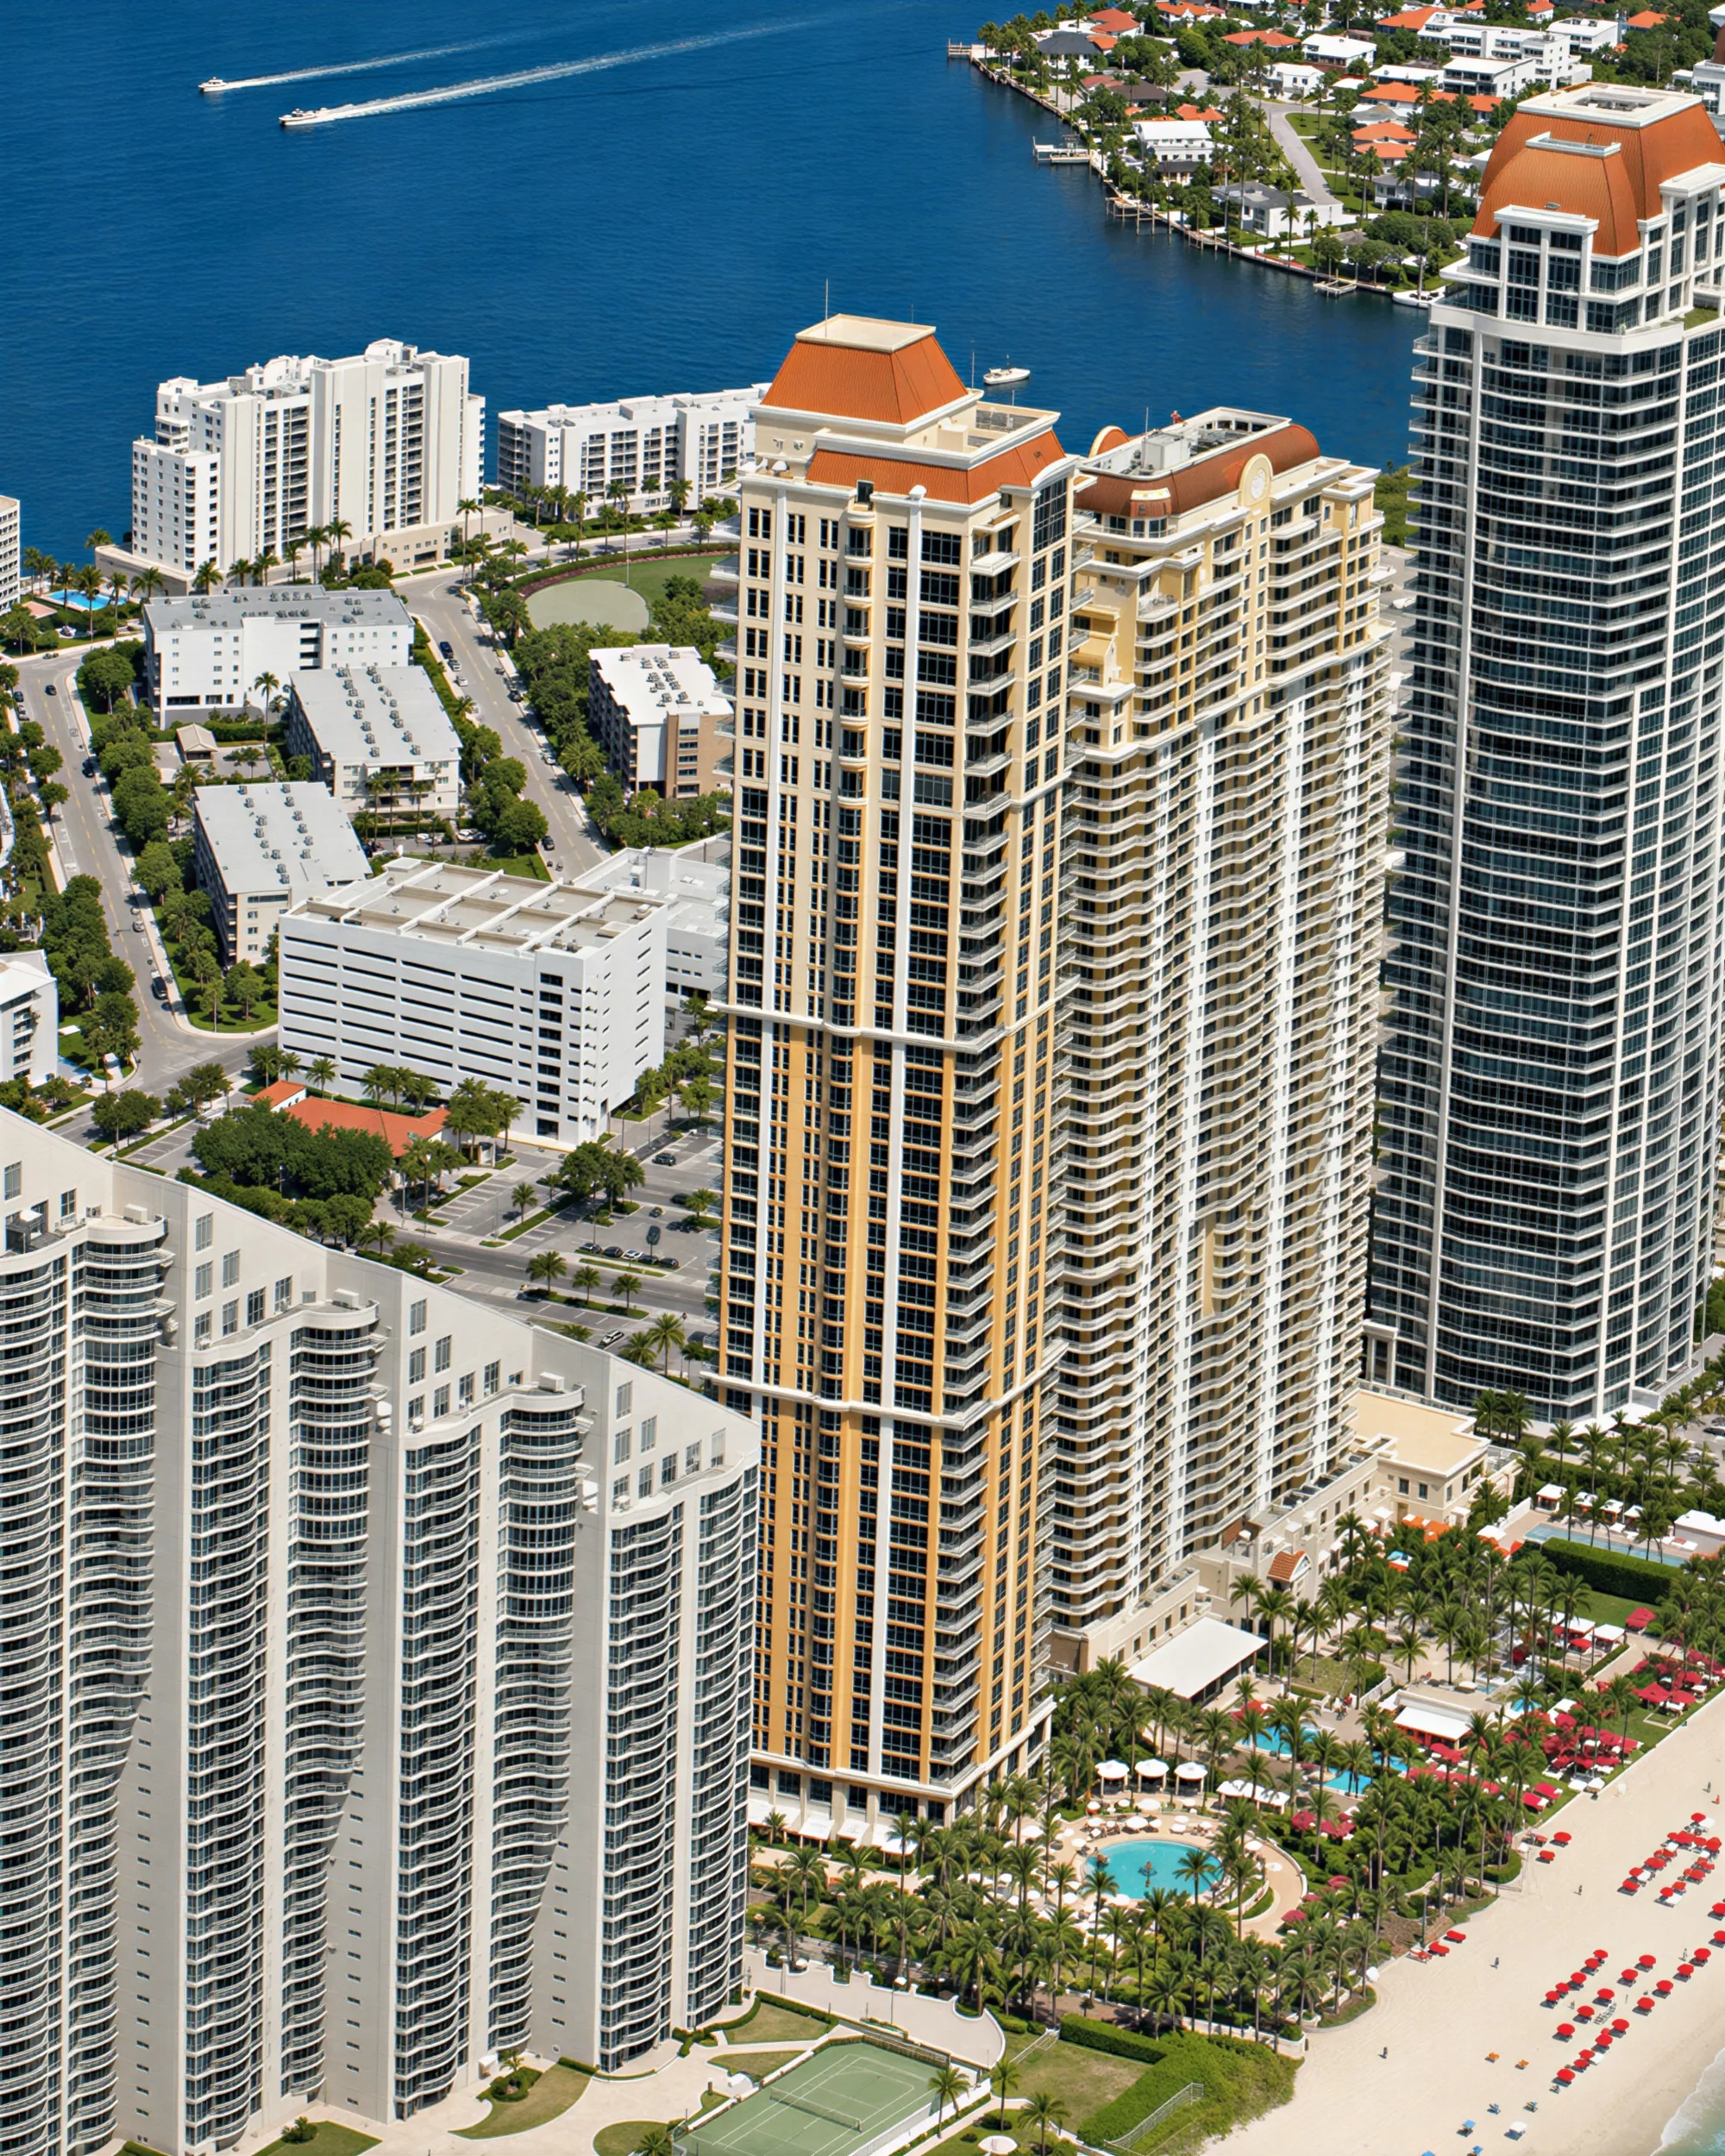
 Acqualina
 The
 Turnberry
 Chateau