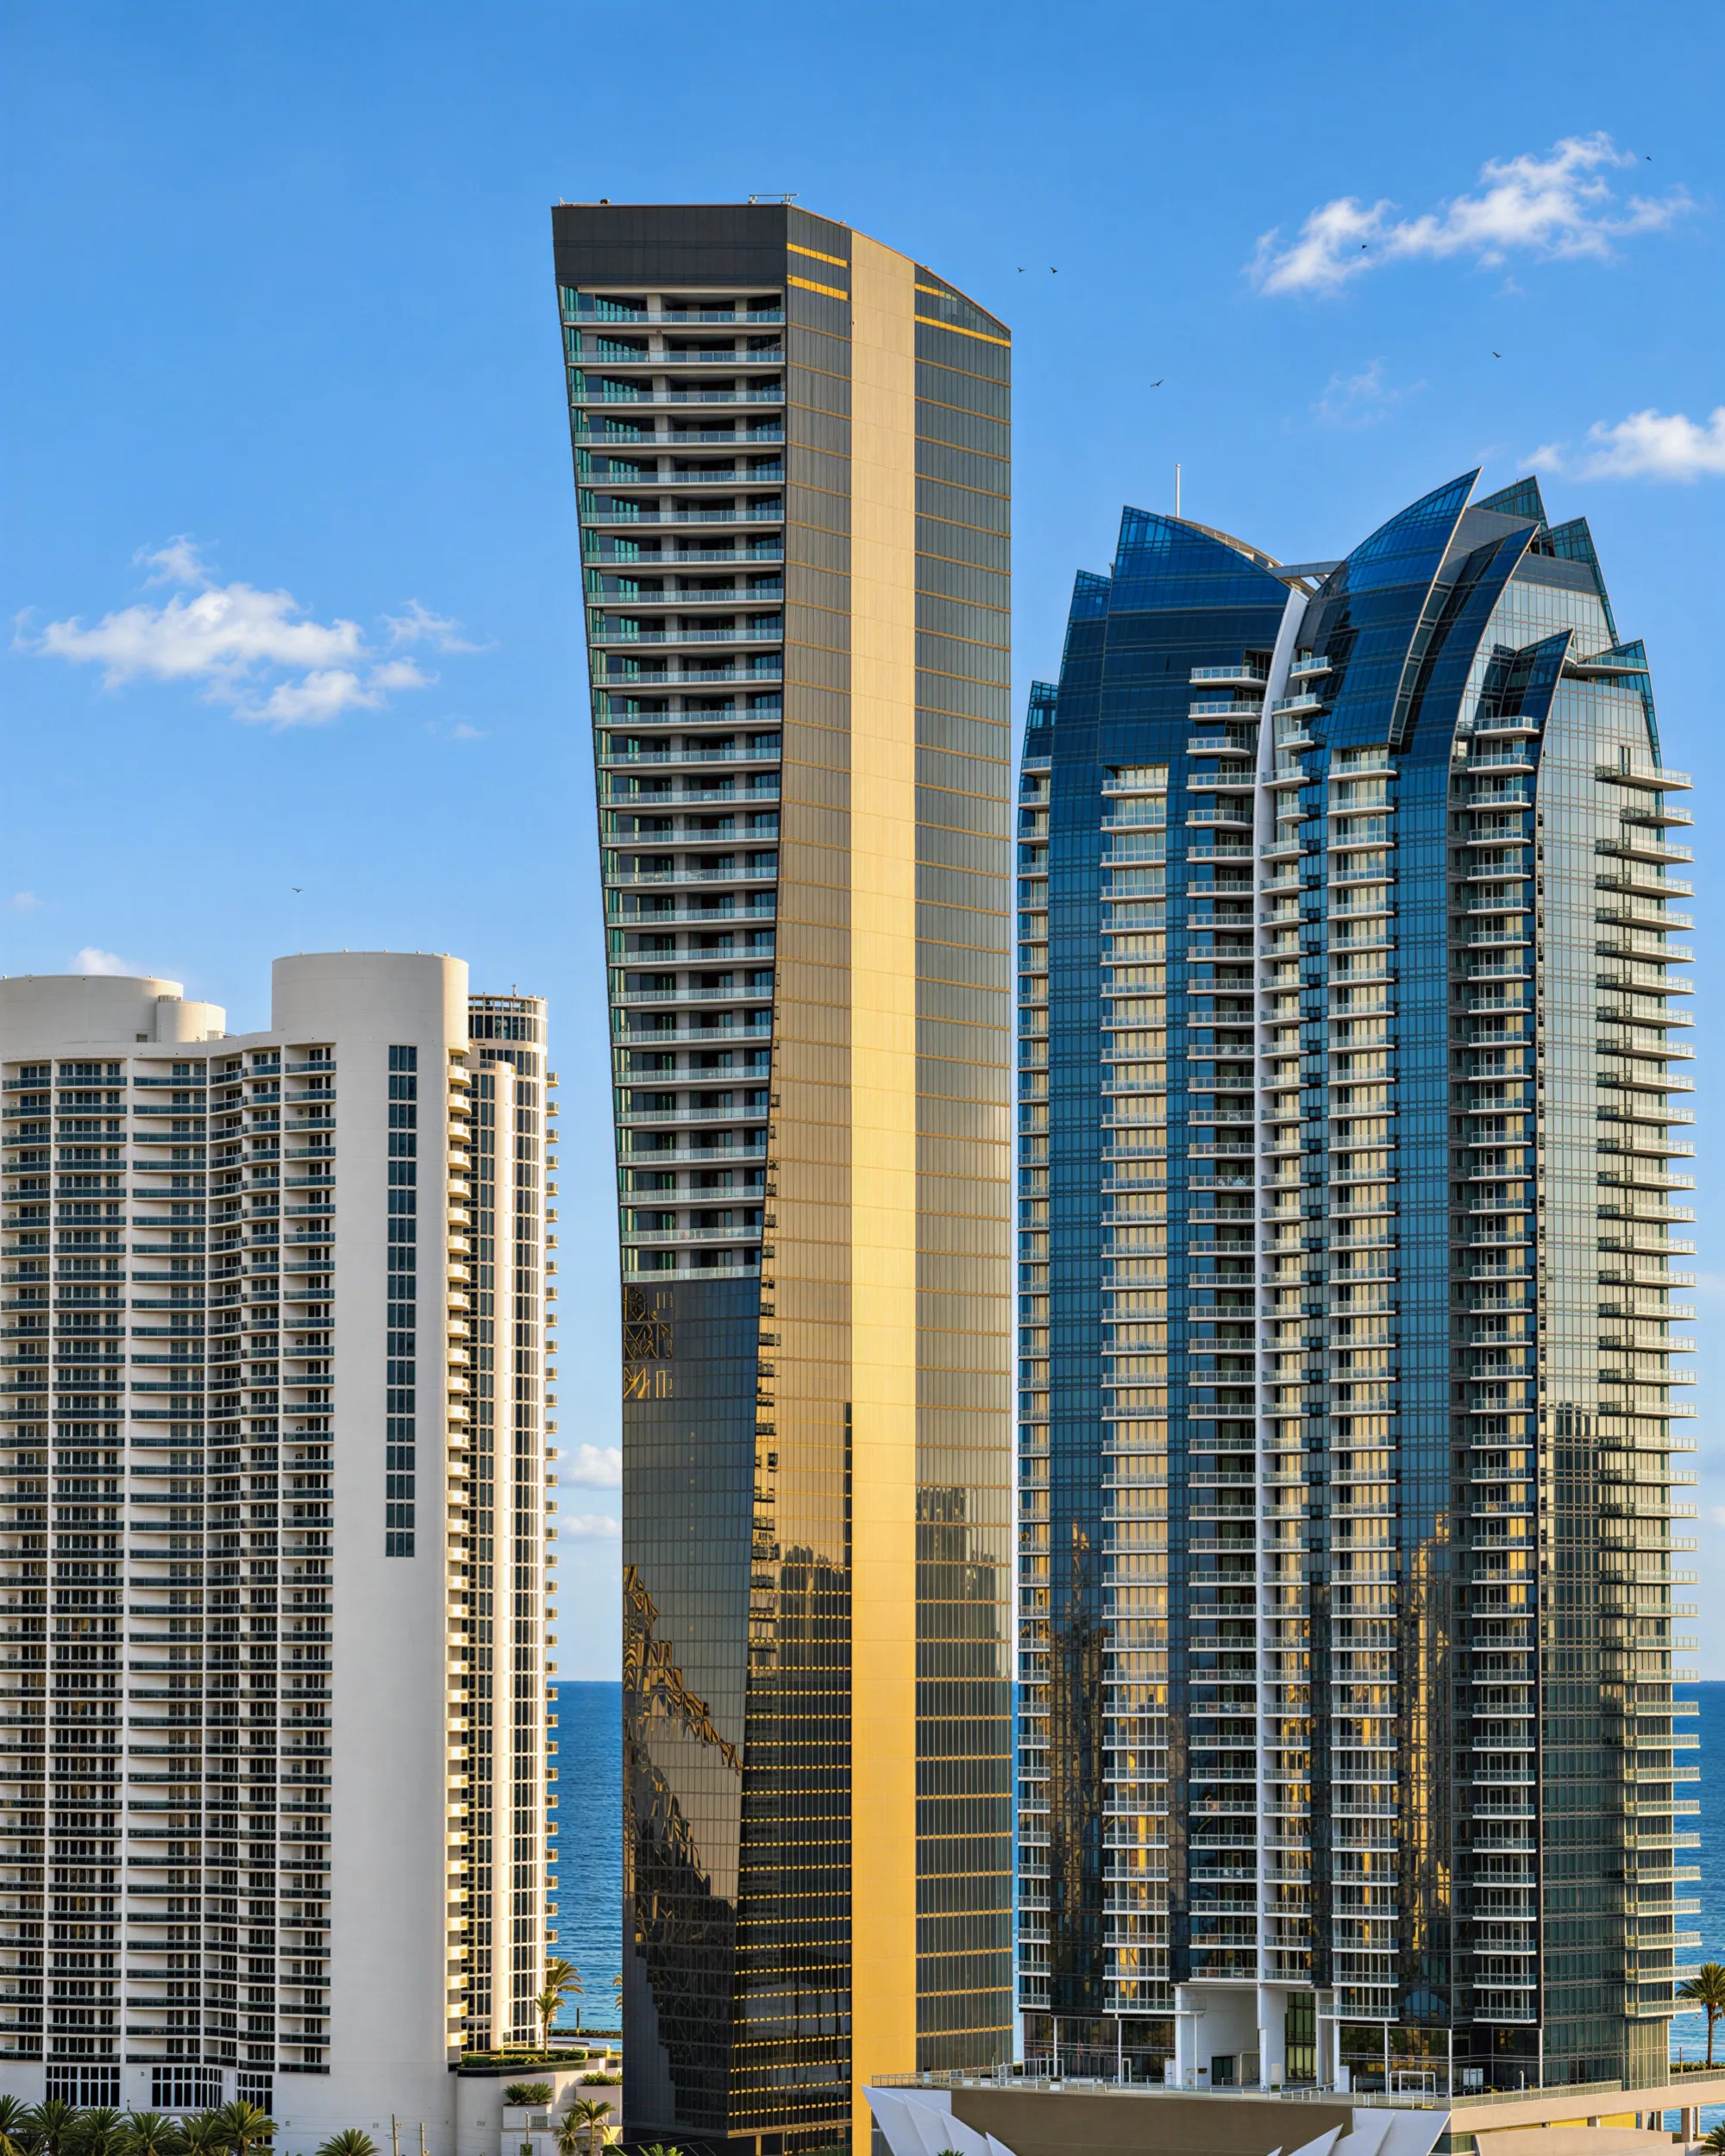
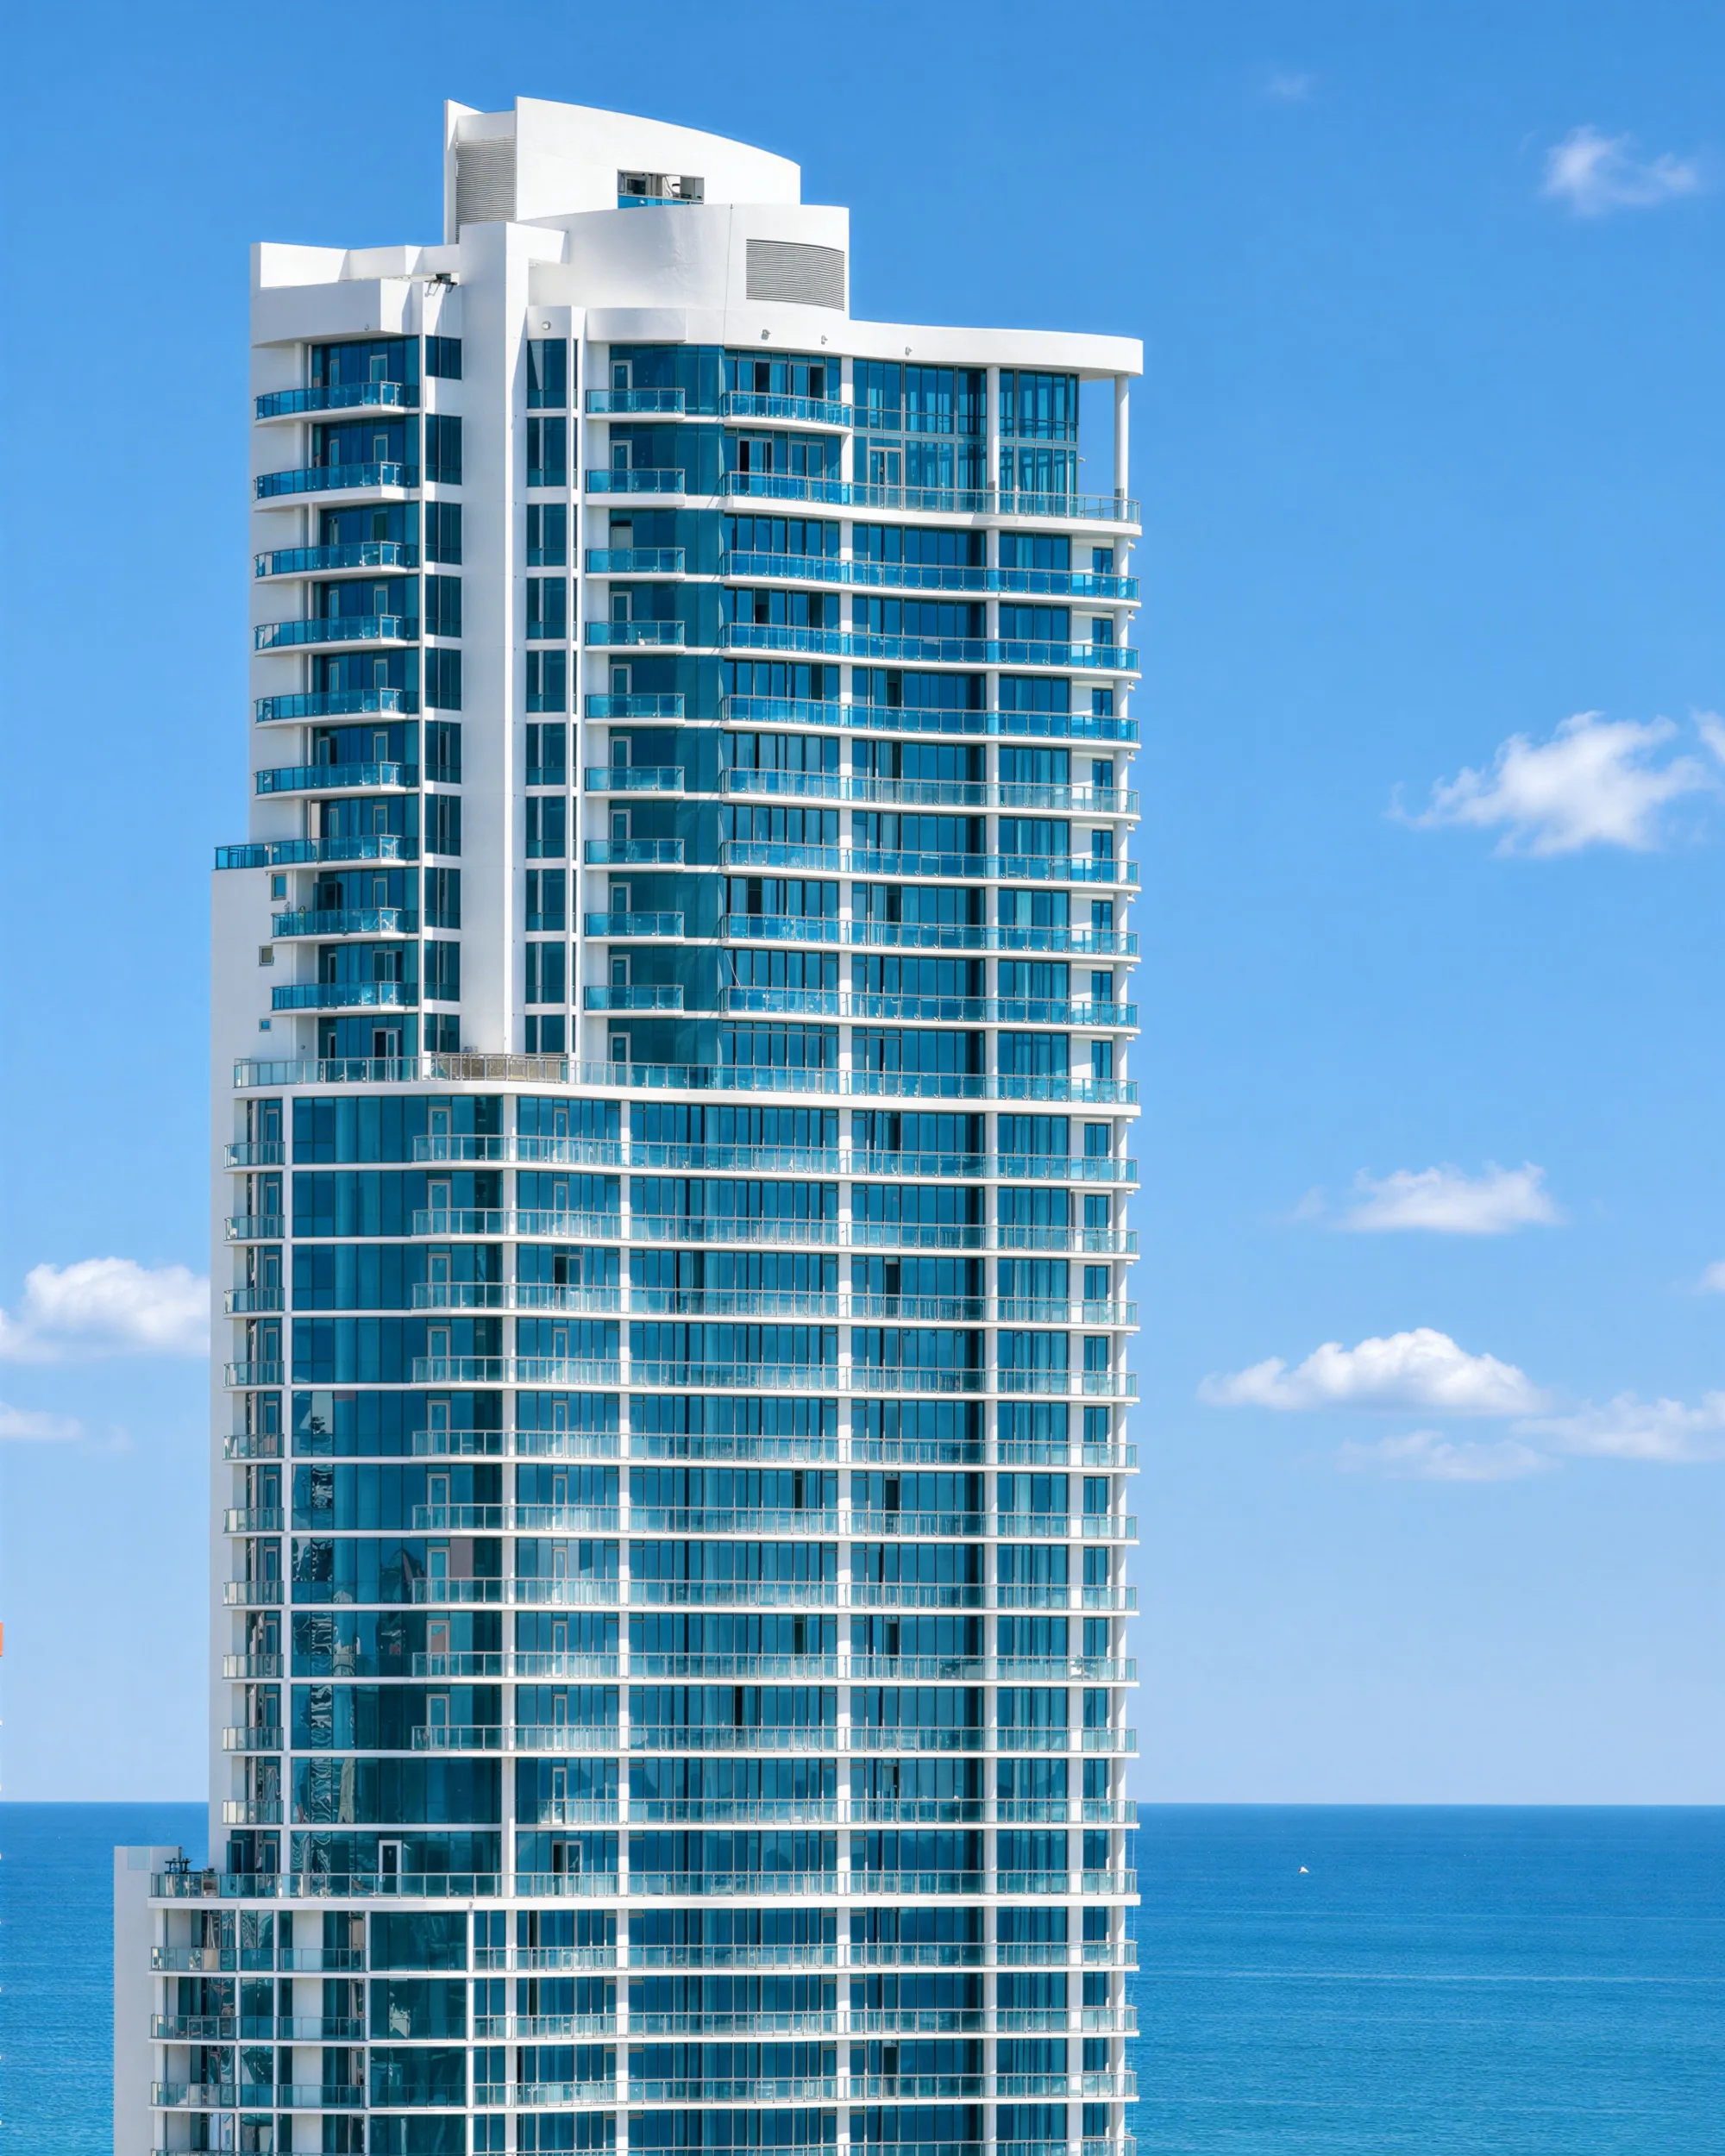
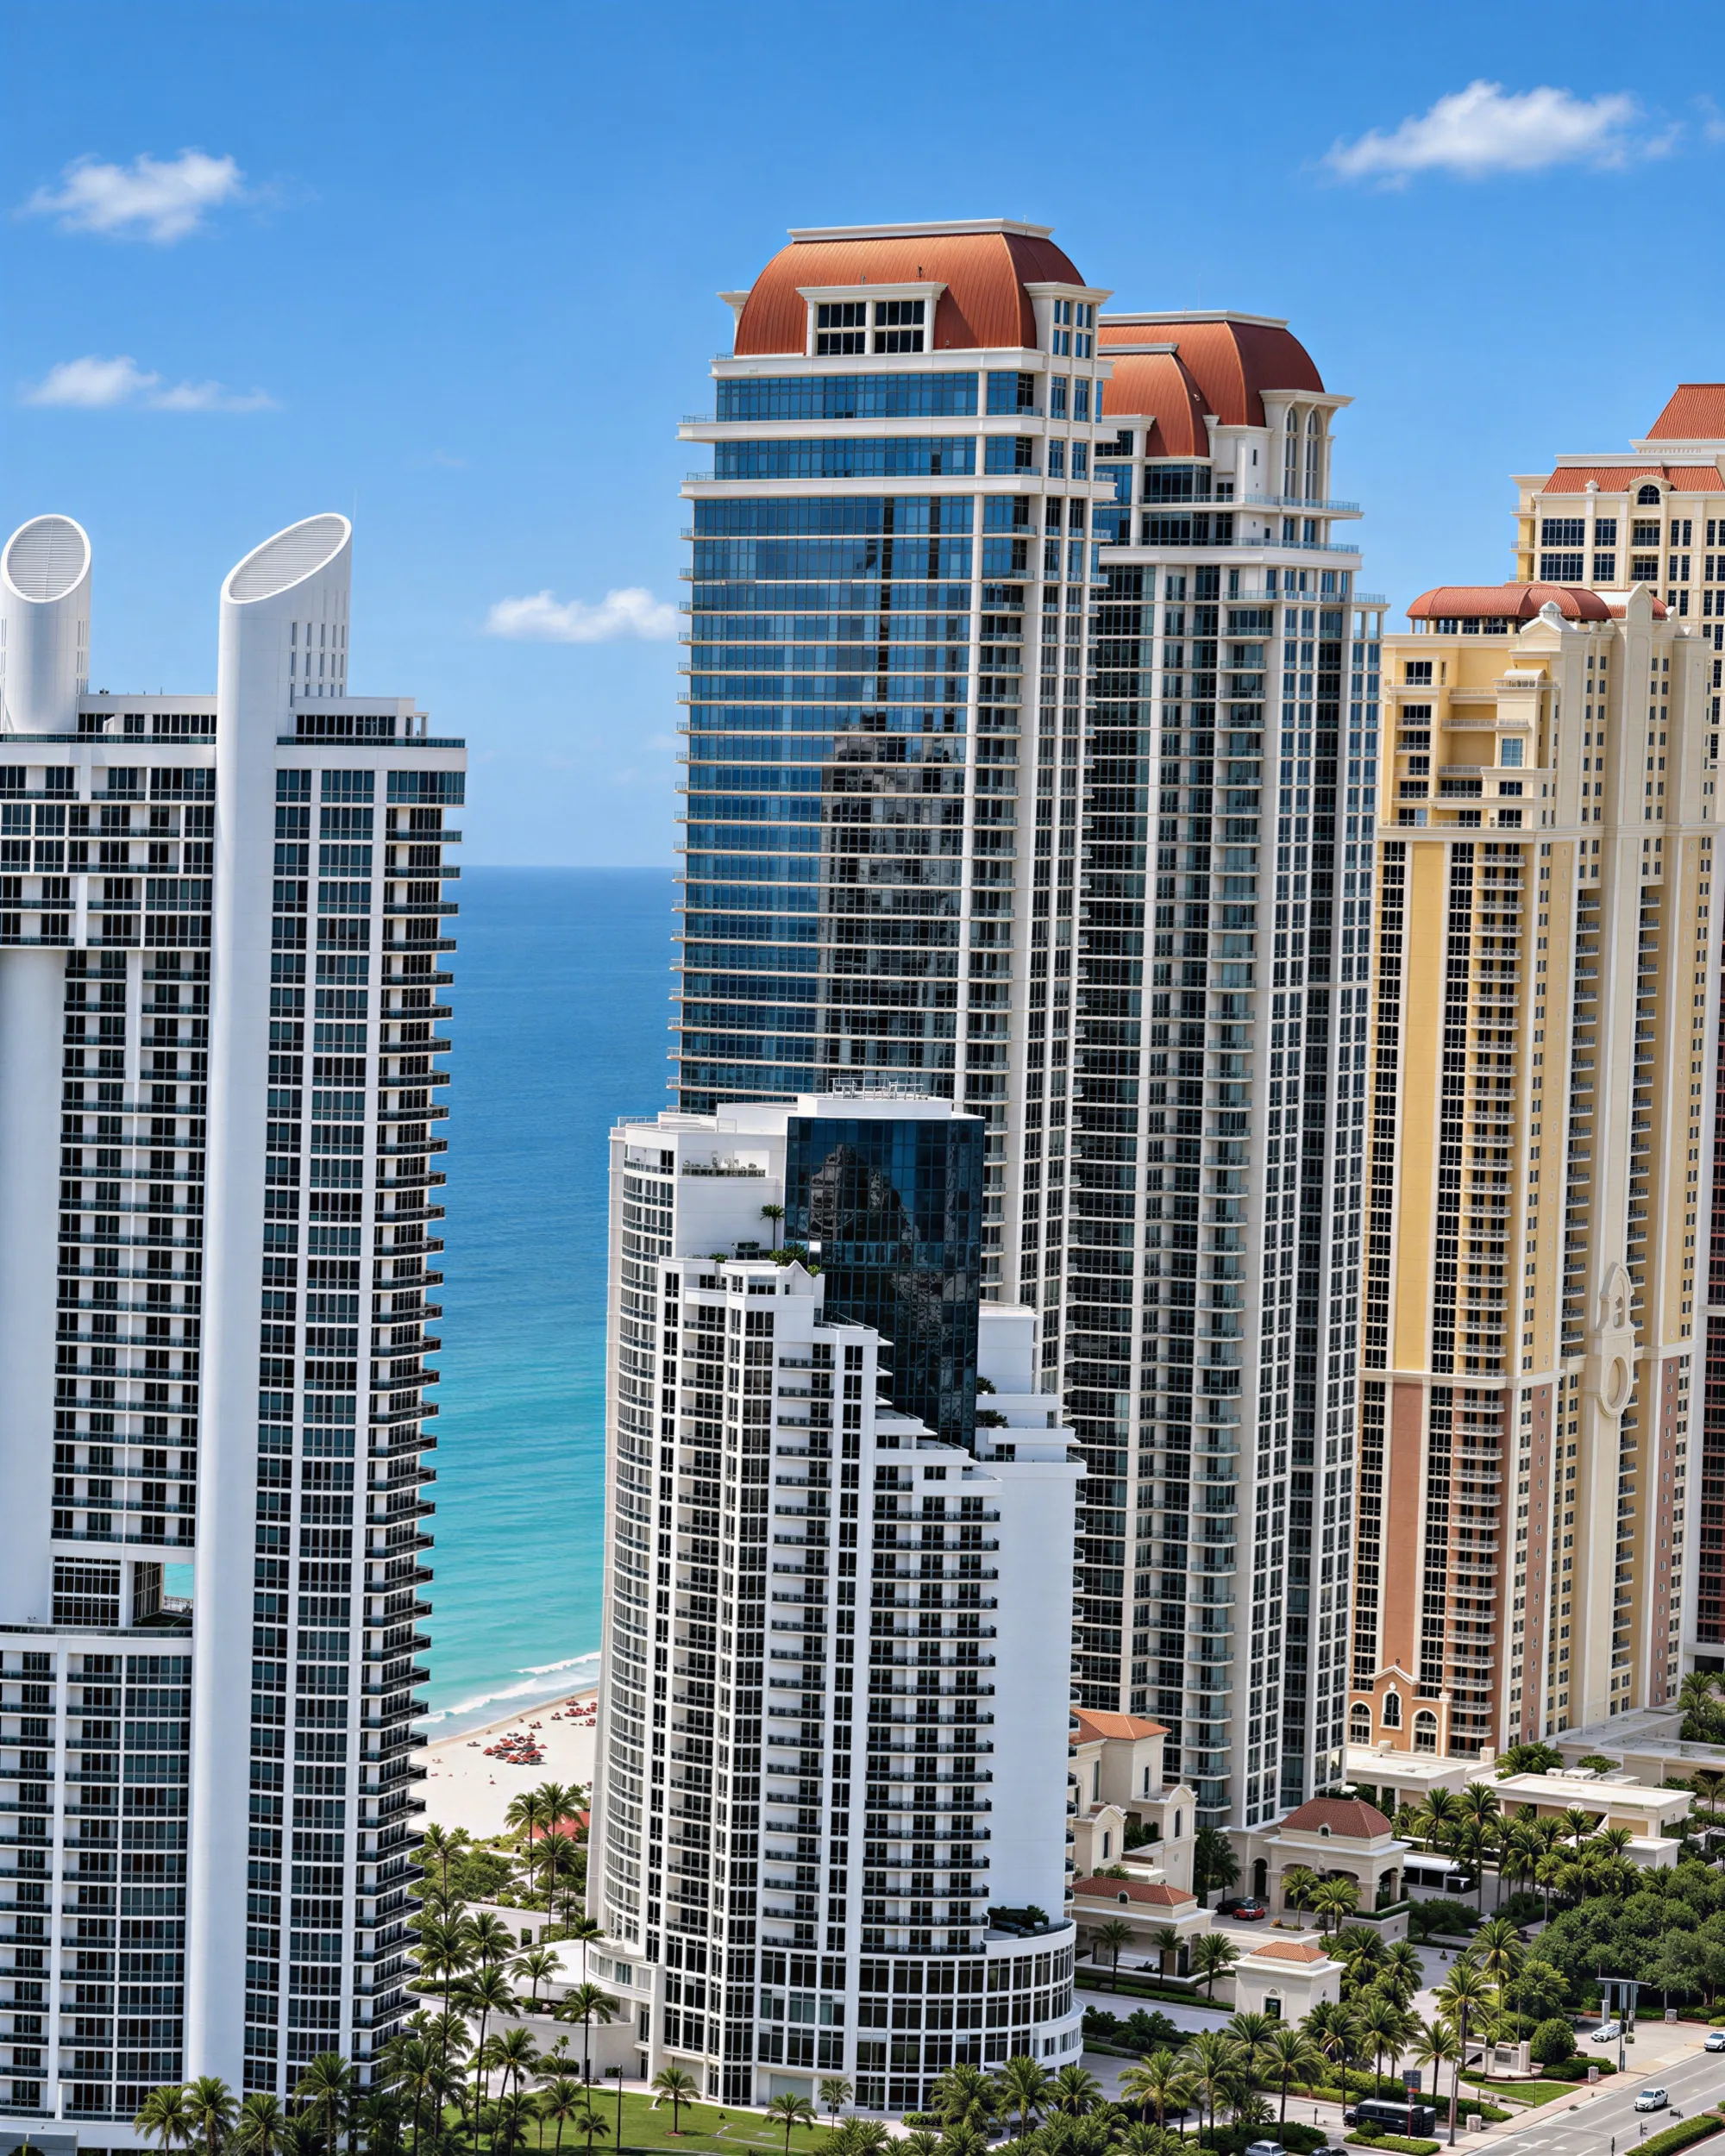
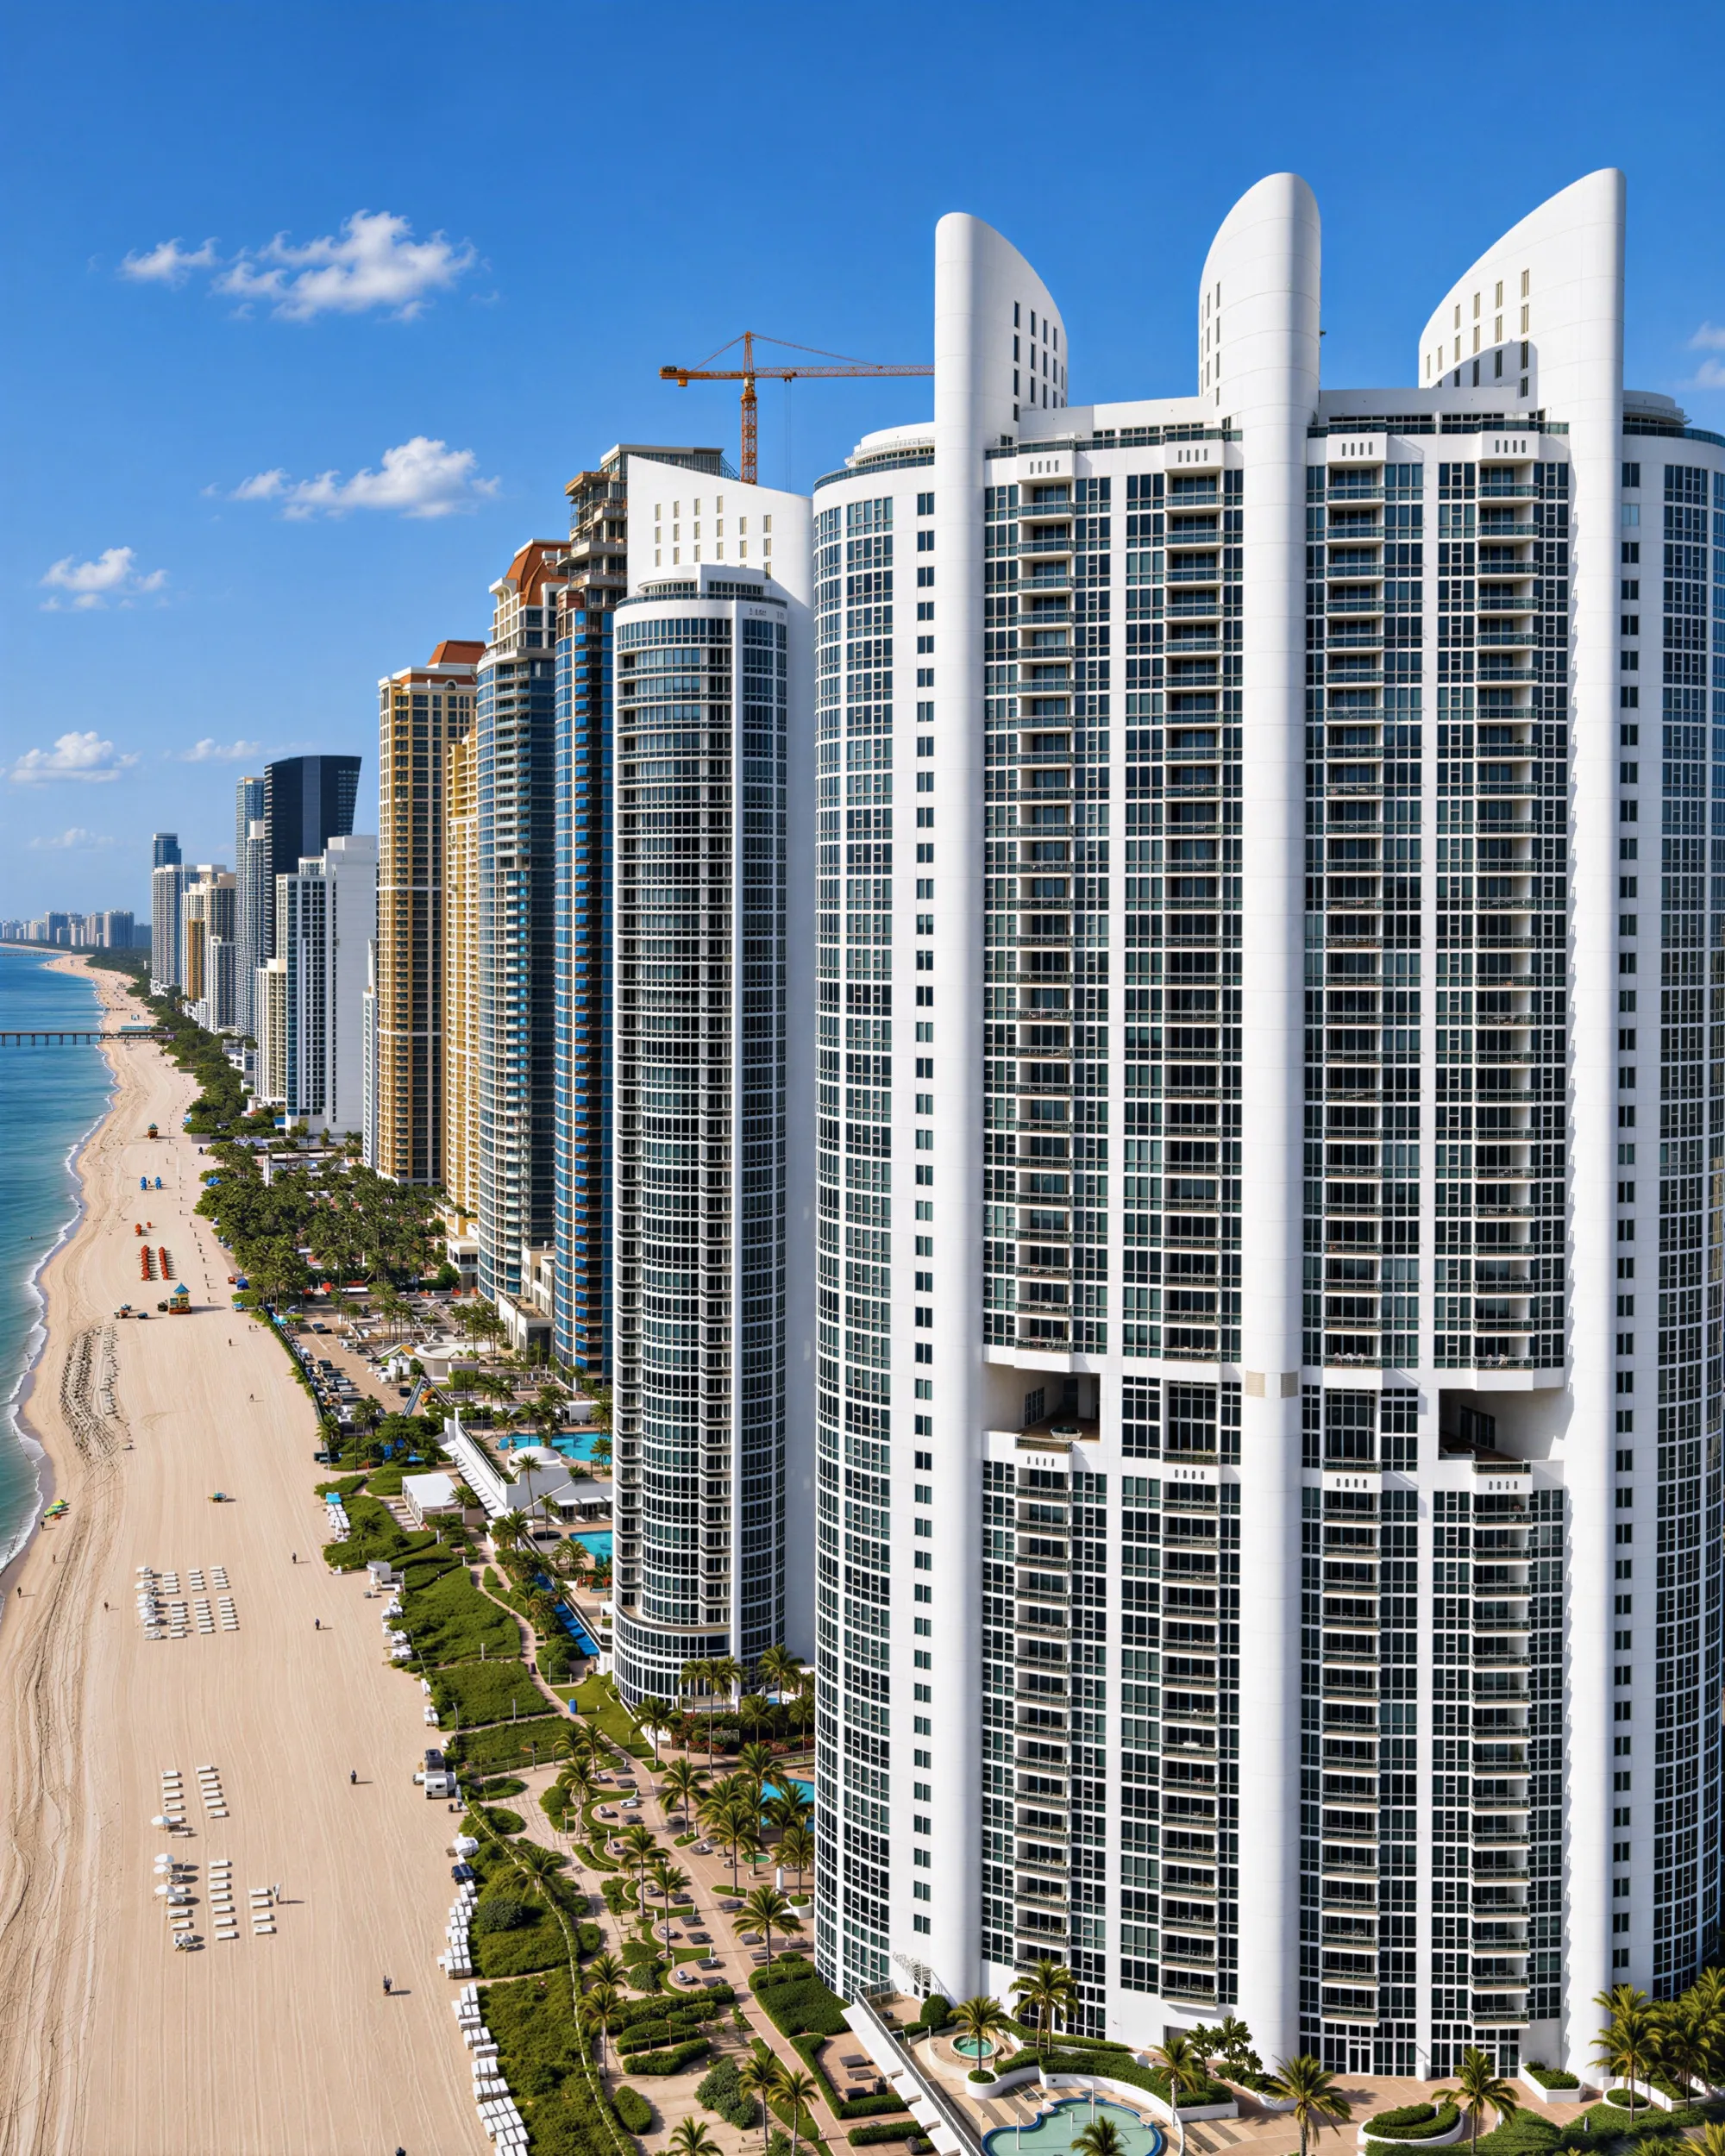
El edificio queda fuera de la zona inundable del 1 % de FEMA en los mapas actuales y en los revisados de 2027, que lo pasan de riesgo mínimo a moderado. Hoy, en los mapas vigentes desde el 11 de septiembre de 2009, está en la zona X, de riesgo mínimo.
Hacia el mar, la parcela entra en la zona AE: un 1 % de probabilidad de inundación cada año y una cota de inundación base (base flood elevation, BFE) de 2,4 metros (8 pies). Más cerca del agua está la zona VE, a 3,0 metros (10 pies), donde golpean las olas de tormenta y las normas de construcción son las más severas. En zona AE, el banco que da la hipoteca suele exigir un seguro contra inundaciones.
La cota de inundación base es la altura que se espera que alcance el agua en esa inundación, medida desde el nivel de referencia del mapa (hoy NGVD29), no la profundidad del agua sobre el suelo.
Desde el 19 de febrero de 2027, el edificio queda en la zona X sombreada, con un 0,2 % de probabilidad anual de inundación, y el lado de la playa en la zona VE; la franja AE entre ambas desaparece. La nueva zona VE, a 3,7 metros (12 pies) sobre un nivel de referencia más reciente (NAVD88), empieza a unos 70 metros al este del punto del edificio en el mapa. Hoy empieza a unos 40: queda unos 30 metros más lejos. Son lecturas de la capa nacional de riesgo de inundación de FEMA (National Flood Hazard Layer), no determinaciones oficiales.
Como todo Sunny Isles Beach y Golden Beach, la dirección está en la zona B de planificación por marejada ciclónica de Miami-Dade (Storm Surge Planning Zone). La marejada, el mar que un huracán empuja tierra adentro, es un riesgo desde la categoría 2. El condado ordena las evacuaciones según la trayectoria y la marejada prevista de cada tormenta, no solo por su categoría.
Seguro contra inundaciones. El Programa Nacional de Seguro contra Inundaciones (NFIP) cubre hasta 250 000 dólares por el edificio de una vivienda y 100 000 por su contenido. La póliza de la asociación cubre como máximo 250 000 dólares por unidad, o el costo de reposición del edificio si es menor: 71 millones para las 284 unidades del condominio inscrito. Con estos valores, la cobertura por encima de los límites del NFIP se contrata en el mercado privado.
Seguro contra huracanes. Citizens, la aseguradora estatal de último recurso de Florida, no puede emitir la póliza del propietario de una unidad cuando la reposición de la vivienda y su contenido, sumados, cuesta 700 000 dólares o más. En los condados donde el regulador estatal constate que falta competencia, el límite es de 1 millón. Cuenta ese costo de reposición, no el precio de compra, y el edificio lo asegura aparte la asociación. Un agente de seguros puede indicar si una unidad concreta reúne los requisitos.
 The
 The
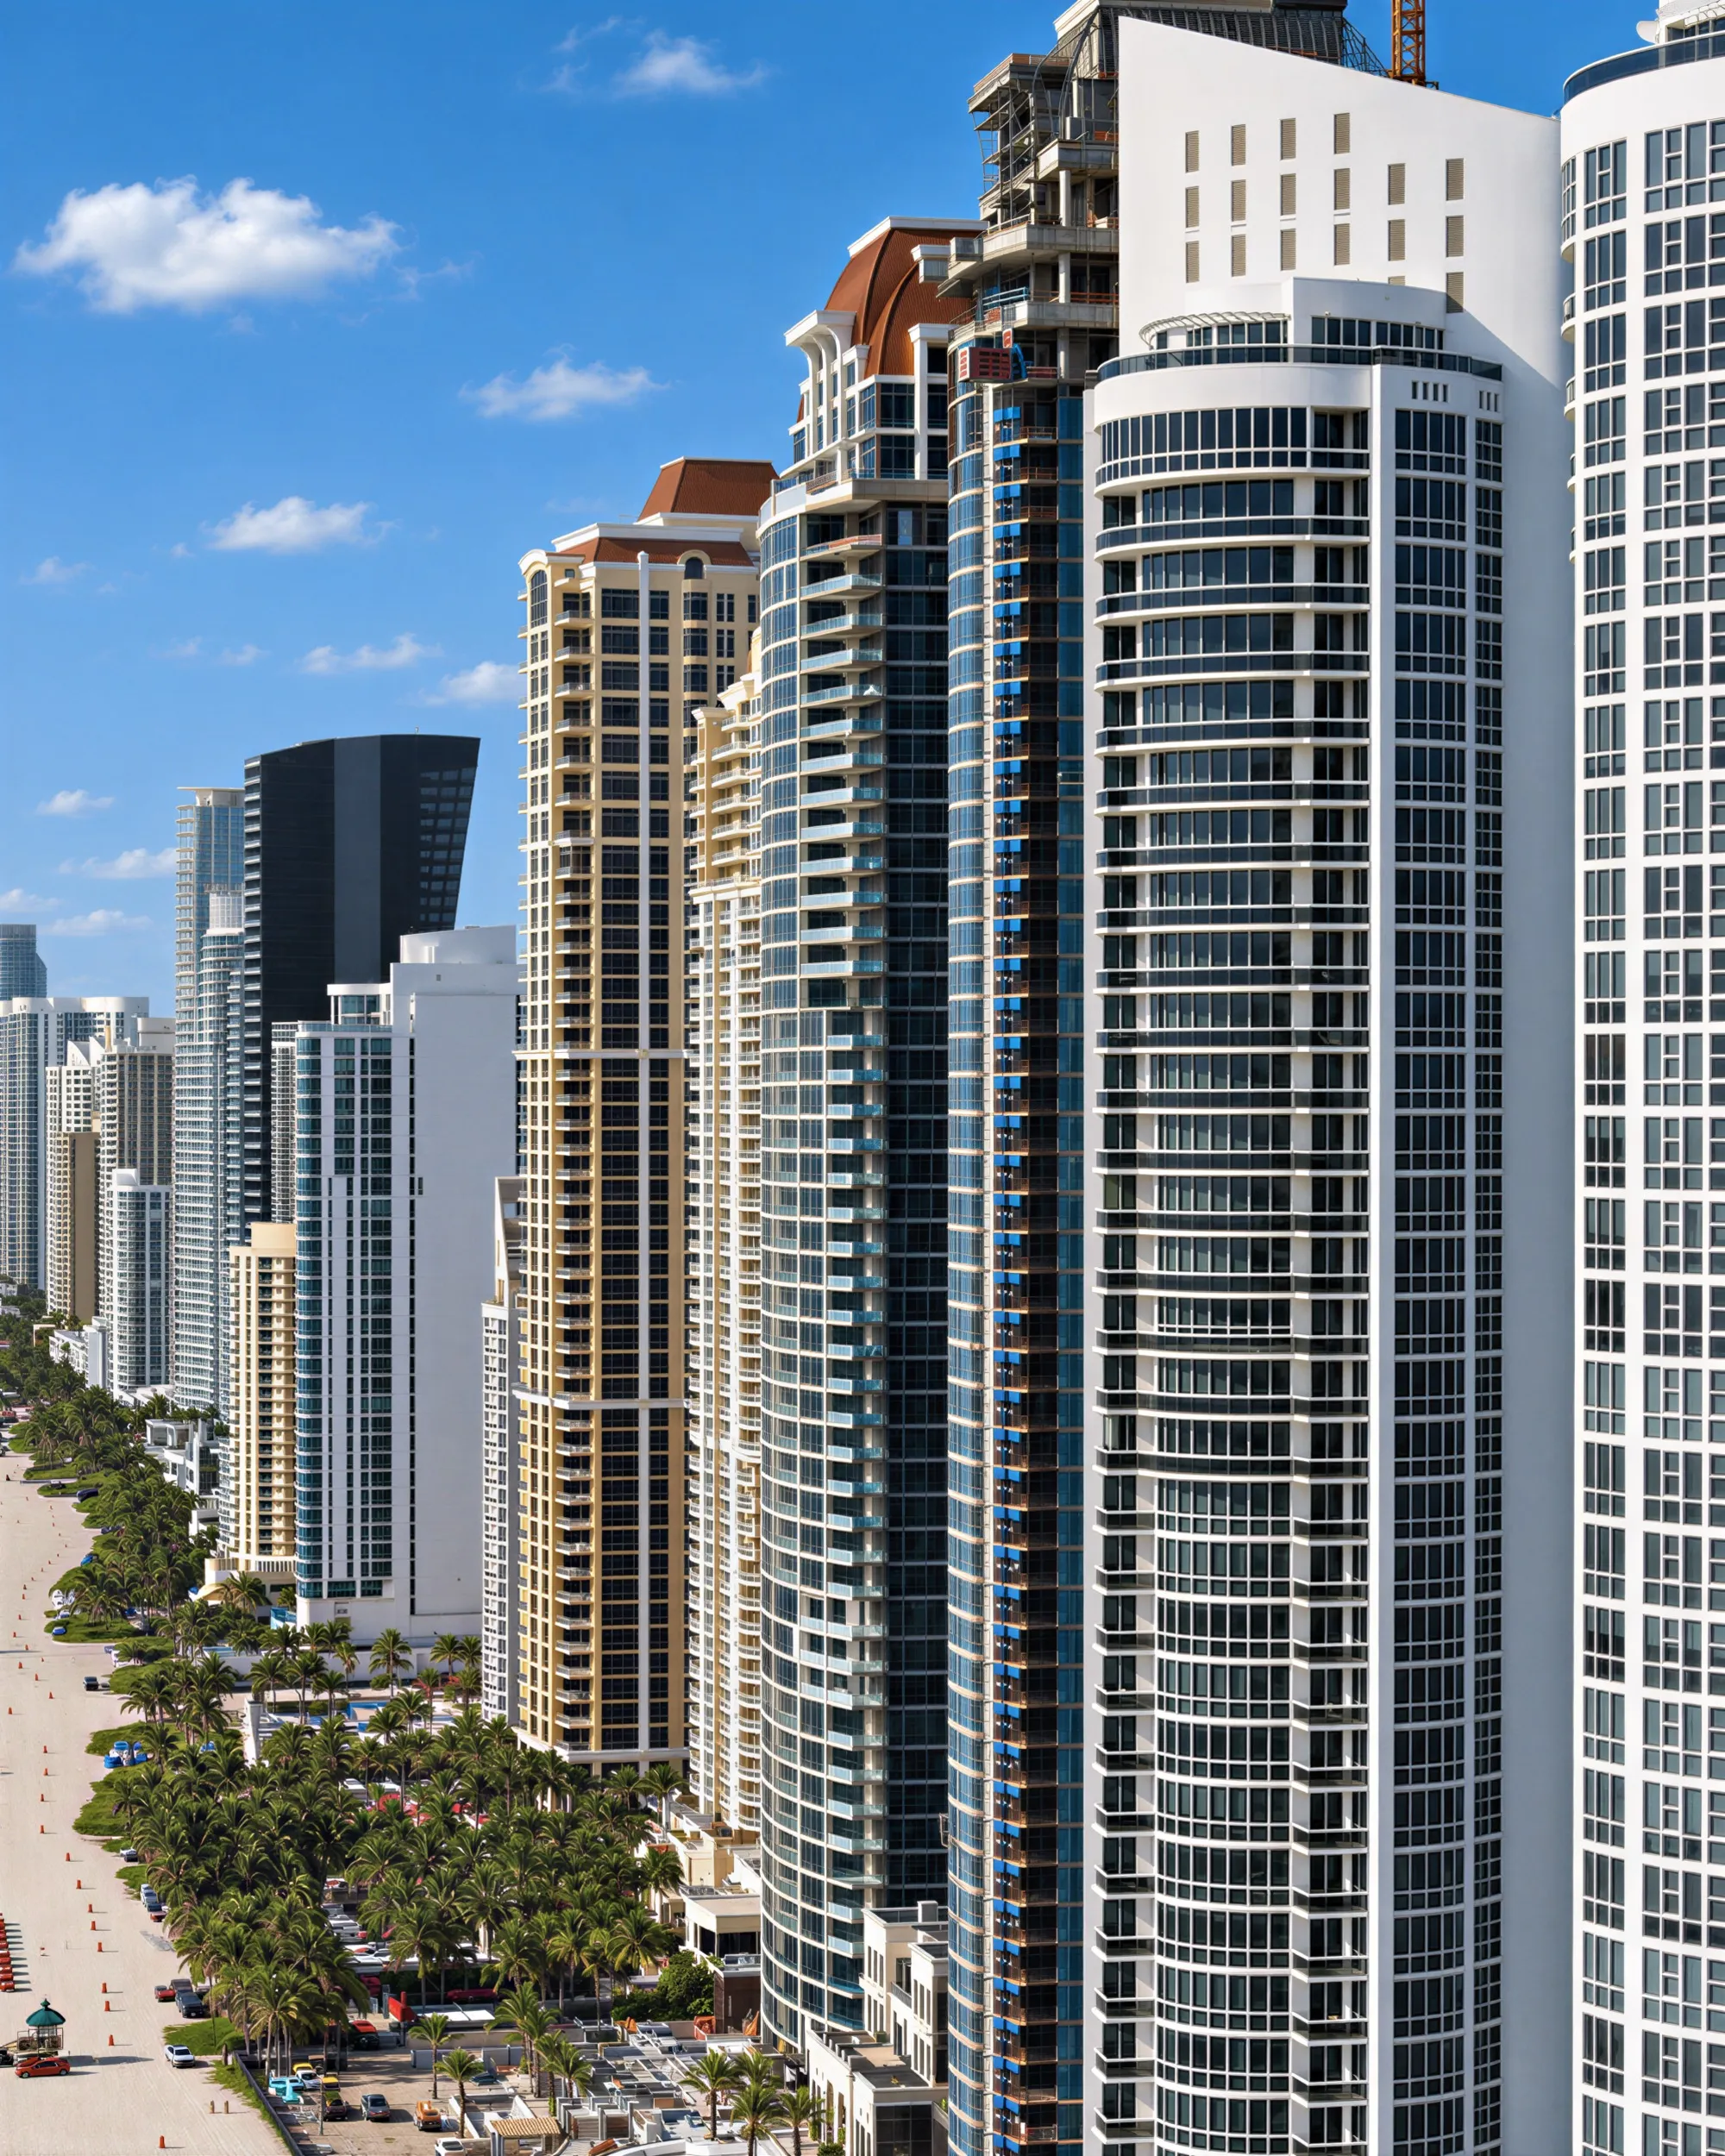
 Turnberry